
03/11/2026 07:00
 |
Sau giai đoạn đóng bớt cửa hàng, kiểm soát chi phí và tái cấu trúc hệ thống, MWG đang bước vào một chu kỳ tăng trưởng khác trước. Điện Máy Xanh tăng doanh thu và lợi nhuận trên hệ thống hiện hữu, trong khi Bách Hóa Xanh chuyển từ một chuỗi liên tục thua lỗ sang trạng thái vừa mở rộng vừa có lãi. |
CTCP Đầu tư Thế giới Di động (MWG) ghi nhận kết quả kinh doanh tăng mạnh trong 9 tháng đầu năm 2026, với doanh thu thuần đạt 147.827 tỷ đồng, tăng 30% so với cùng kỳ (YoY); lợi nhuận sau thuế đạt 9.634 tỷ đồng, gần gấp đôi mức 4.989 tỷ đồng đạt được trong 9 tháng đầu năm ngoái. Riêng quý 3, lợi nhuận đạt hơn 3.521 tỷ đồng, tăng 97% YoY và cao nhất từ trước tới nay.
Năm nay, MWG đặt mục tiêu doanh thu 185.000 tỷ đồng, tăng 19% so với năm trước; lợi nhuận sau thuế 9.200 tỷ đồng, tăng 30%. Nếu hoàn thành, đây sẽ là mức doanh thu và lợi nhuận cao nhất trong lịch sử hoạt động của MWG. Với kết quả 9 tháng đầu năm, doanh nghiệp đã thực hiện được 80% mục tiêu doanh thu và vượt chỉ tiêu lợi nhuận.
Điểm đáng chú ý trong kết quả kinh doanh của tập đoàn bán lẻ là tốc độ tăng lợi nhuận vượt xa doanh thu. Phía sau khoảng cách này là sự thay đổi trong cách MWG tìm kiếm tăng trưởng sau cuộc tái cấu trúc giai đoạn 2023-2024.
 |
Điện thoại và điện máy vẫn là trụ cột lớn nhất của MWG, nhưng cách tạo ra tăng trưởng đã thay đổi. Thay vì liên tục mở điểm bán mới, doanh nghiệp tập trung khai thác tốt hơn mạng lưới hiện hữu. Trong 9 tháng đầu năm, CTCP Đầu tư Điện Máy Xanh (DMX) - đơn vị vận hành các chuỗi Thế giới di động, Điện máy xanh, Topzone, Erablue và Thợ điện máy xanh - đạt doanh thu 99.460 tỷ đồng, tăng 29% YoY; lợi nhuận sau thuế đạt hơn 7.700 tỷ đồng, tăng 83%. Biên lợi nhuận gộp tăng từ 17,7% lên 20,2%, trong khi biên lợi nhuận ròng cải thiện từ gần 5,5% lên khoảng 7,7%.
Kết quả đạt được trong bối cảnh mạng lưới tại Việt Nam gần như không mở rộng. Hai chuỗi Thế giới di động và Điện máy xanh vẫn duy trì tổng cộng hơn 3.000 cửa hàng. Điểm mở rộng đáng kể nằm ở chuỗi liên doanh Erablue tại Indonesia, với 337 cửa hàng cuối tháng 9/2026, tăng 193 điểm bán sau một năm.
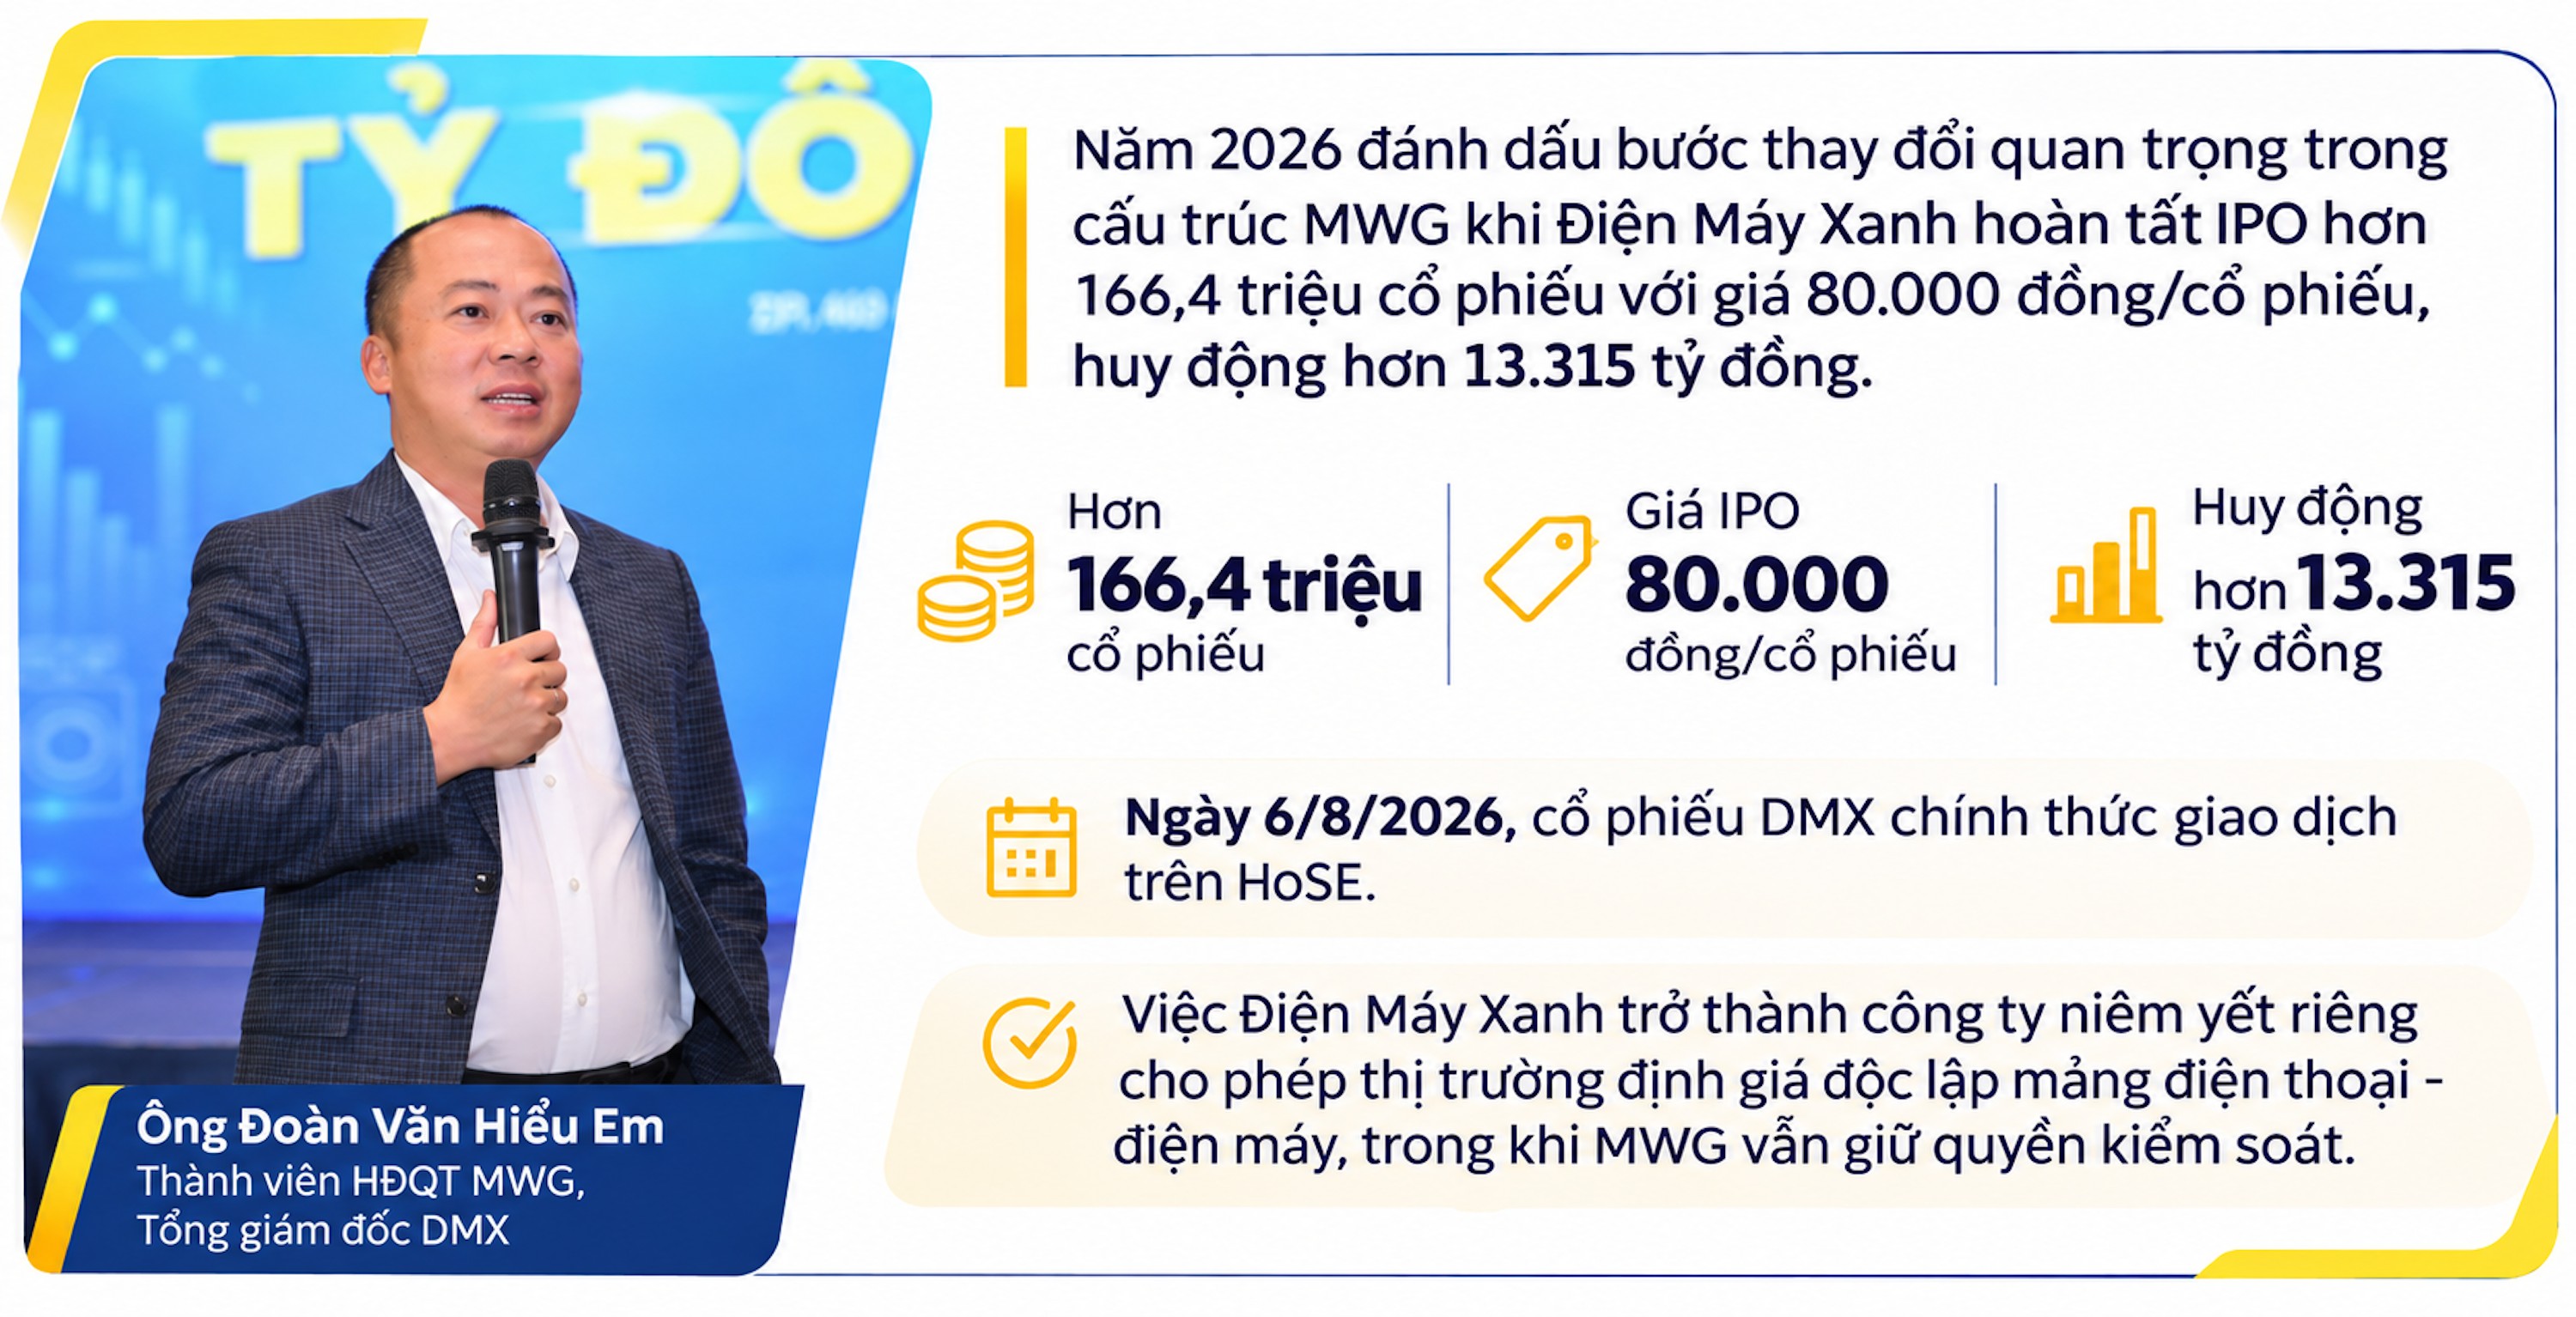
Tại sự kiện IPO Điện Máy Xanh tháng 5/2026, ông Đoàn Văn Hiểu Em - thành viên HĐQT MWG, Tổng giám đốc DMX cho rằng dù điện thoại và điện máy thường được nhìn nhận là những ngành đã bão hòa nhưng thị trường vẫn còn dư địa, đặc biệt khi AI có thể thúc đẩy một chu kỳ thay thế thiết bị mới. Quy mô thị trường bán lẻ điện máy Việt Nam được ông ước tính có thể đạt 15 tỷ USD vào năm 2030, tương ứng tốc độ tăng trưởng kép 8,2%. Đến năm 2030, DMX kỳ vọng doanh thu đạt 182.000 tỷ đồng, tương ứng CAGR khoảng 11%/năm; lợi nhuận ròng tăng bình quân 16%/năm lên khoảng 13.000 tỷ đồng.
Một phần tăng trưởng được kỳ vọng đến từ việc kéo dài giá trị khai thác trên mỗi khách hàng. Bán thiết bị không còn là điểm kết thúc của giao dịch mà trở thành điểm khởi đầu cho các dịch vụ tài chính tiêu dùng, bảo hành mở rộng, bảo trì, vệ sinh và sửa chữa. Trong chiến lược này, Thợ điện máy xanh được mở rộng từ giao hàng, lắp đặt sang bảo dưỡng và sửa chữa trong suốt vòng đời thiết bị. Từ chỗ chủ yếu phục vụ nội bộ hệ thống MWG, chuỗi dịch vụ này có thể tiếp cận cả khách hàng bên ngoài.
Như vậy, bài toán của Điện Máy Xanh không còn đơn thuần là bán được nhiều thiết bị hơn mà là tạo ra nhiều doanh thu và lợi nhuận hơn trên cùng một hệ thống cửa hàng và một khách hàng.
 |
 |
Nếu Điện Máy Xanh đại diện cho tăng trưởng bằng hiệu quả, Bách Hóa Xanh lại đánh dấu một thay đổi khác: Bắt đầu có thể mở rộng quy mô mà không phải đánh đổi hoàn toàn bằng lợi nhuận.
9 tháng đầu năm 2026, Bách Hóa Xanh đạt doanh thu khoảng 45.900 tỷ đồng, tăng gần 34% YoY. Sau nhiều năm thua lỗ, chuỗi liên tục có lãi những quý gần đây. Theo thuyết minh báo cáo tài chính của MWG, CTCP Thương mại Bách Hóa Xanh lãi gần 1.470 tỷ đồng trong 9 tháng đầu năm nay. Lợi nhuận quý 3 và quý 2 đều đạt hơn 500 tỷ đồng, cao hơn mức 383 tỷ đồng của quý đầu năm. Dù vậy, công ty vẫn lỗ lũy kế hơn 3.500 tỷ đồng.
Hiện Bách hoá Xanh vẫn ưu tiên tăng doanh thu và thị phần thay vì tối đa hóa biên lợi nhuận, với mục tiêu gia tăng lợi nhuận tuyệt đối, xóa lỗ lũy kế và tiến tới IPO vào năm 2028. Trong 9 tháng đầu năm, chuỗi mở mới 1.345 cửa hàng, nâng tổng số lên 3.904 điểm bán.
Theo chia sẻ của Tổng giám đốc MWG Vũ Đăng Linh tại cuộc họp nhà đầu tư quý 2 diễn ra đầu tháng 8/2026, Bách Hóa Xanh nhiều khả năng hoàn thành sớm mục tiêu lợi nhuận 1.800 tỷ đồng năm 2026. Ông Linh cho biết trước năm 2024, Bách Hóa Xanh liên tục thua lỗ, có năm mức lỗ lên tới 2.000-3.000 tỷ đồng. Đến năm 2024, chuỗi lần đầu có lãi và đang tiếp tục duy trì kết quả tích cực. “Chúng tôi vẫn tự tin rằng trong 2-3 năm tới sẽ hoàn tất bù đắp hết các khoản lỗ để thực hiện IPO và niêm yết Bách Hóa Xanh,” ông Linh nói tại sự kiện.
 |
Nếu giai đoạn 2023-2024 là thời kỳ MWG thu hẹp hệ thống để loại bỏ những điểm bán kém hiệu quả, kết quả năm 2025 và 9 tháng đầu năm 2026 cho thấy doanh nghiệp đang hình thành một công thức tăng trưởng mới. Công thức vận hành theo ba hướng: Khai thác sâu hơn tài sản hiện hữu, nhân rộng những mô hình đã chứng minh hiệu quả và mở khóa giá trị các chuỗi bán lẻ thông qua thị trường vốn.
Tuy nhiên chính công thức mới cũng đặt ra những phép thử mới. Bách Hóa Xanh phải chứng minh có thể mở hàng trăm cửa hàng mỗi quý mà không quay trở lại vòng xoáy tăng trưởng đi cùng thua lỗ. Erablue phải duy trì hiệu quả khi quy mô tại Indonesia ngày càng lớn. Còn với Điện Máy Xanh, tăng doanh thu trên cùng một điểm bán cuối cùng cũng sẽ gặp giới hạn. Khi đã nắm khoảng 55% thị phần điện thoại - điện máy trong nước, bài toán tiếp theo của MWG vì thế không còn là có nên mở thêm cửa hàng hay không, mà là mỗi cửa hàng, mỗi khách hàng và mỗi thị trường mới còn có thể tạo thêm bao nhiêu giá trị.
Câu trả lời cho bài toán đó sẽ quyết định liệu “công thức tăng trưởng mới” hiện nay chỉ tạo nên một chu kỳ phục hồi mạnh sau tái cấu trúc, hay có thể trở thành nền tảng tăng trưởng dài hạn tiếp theo của MWG.