12/10/2026 07:00
 |
13,29 tỷ USD là kim ngạch xuất khẩu mà ngành gỗ đã mang về trong 9 tháng đầu năm 2026, tăng 6,3% so với cùng kỳ năm trước. Trong đó, nhóm doanh nghiệp nội địa xuất khẩu đạt 7,17 tỷ USD, chiếm 54%; doanh nghiệp FDI đạt 6,12 tỷ USD, chiếm 46%.
Mặc dù ngành vẫn đang ghi nhận tốc độ tăng trưởng tích cực, nhưng nếu nhìn vào câu chuyện lâu dài, để duy trì sự tăng trưởng này sẽ là một bài toán khó, nhất là khi Việt Nam đã trở thành một trong những quốc gia sản xuất sản phẩm gỗ lớn trên thế giới.
Và quan trọng hơn, câu chuyện bây giờ sẽ không chỉ còn là tăng được kim ngạch bao nhiêu mà ngành đang đứng ở đâu trên thị trường quốc tế, giá trị đạt được của doanh nghiệp nội địa thực chất là gì? Mekong ASEAN đã có cuộc trao đổi với Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Gỗ và Lâm sản Việt Nam (VIFOREST) Ngô Sỹ Hoài xung quanh nội dung này.
 |
Mekong ASEAN: Ngành gỗ là một trong những ngành xuất khẩu lớn của Việt Nam, theo ông, doanh nghiệp nội địa đang ở đâu trong bức tranh xuất khẩu của toàn ngành?
Ông Ngô Sỹ Hoài: Trong khoảng ba thập kỷ qua, công nghiệp gỗ Việt Nam đã có bước phát triển rất nhanh. Từ một ngành chủ yếu khai thác, sơ chế và xuất khẩu những sản phẩm có giá trị thấp, Việt Nam đã trở thành một trong những trung tâm chế biến và xuất khẩu đồ gỗ lớn của thế giới.
Doanh nghiệp Việt Nam hiện chiếm số lượng áp đảo trong tổng số doanh nghiệp của ngành và có mặt ở hầu hết các khâu: từ trồng rừng, khai thác, sơ chế, sản xuất các loại ván gỗ, dăm gỗ, viên nén cho tới đồ gỗ nội, ngoại thất. Nhiều doanh nghiệp trong nước đã có nhà máy hiện đại, công nghệ CNC, tự động hóa tương đối cao và có khả năng đáp ứng các đơn hàng rất lớn, yêu cầu chất lượng khắt khe của Mỹ, Nhật Bản, EU và nhiều thị trường khác.
Tuy nhiên, nếu nhìn vào chuỗi giá trị, chúng ta vẫn phải thừa nhận rằng phần lớn doanh nghiệp Việt Nam mạnh nhất ở khâu sản xuất, trong khi các khâu có giá trị gia tăng cao hơn như nghiên cứu thị trường, thiết kế sản phẩm, phát triển thương hiệu, sở hữu hệ thống phân phối và tiếp cận trực tiếp người tiêu dùng cuối cùng còn tương đối yếu.
Nói cách khác, chúng ta đã trở thành một “công xưởng đồ gỗ” rất có năng lực của thế giới, nhưng chưa tương xứng là một trung tâm toàn cầu về thiết kế, thương hiệu và phân phối đồ gỗ.
Đây chính là khoảng trống mà doanh nghiệp Việt Nam cần lấp đầy trong giai đoạn phát triển tiếp theo.
|
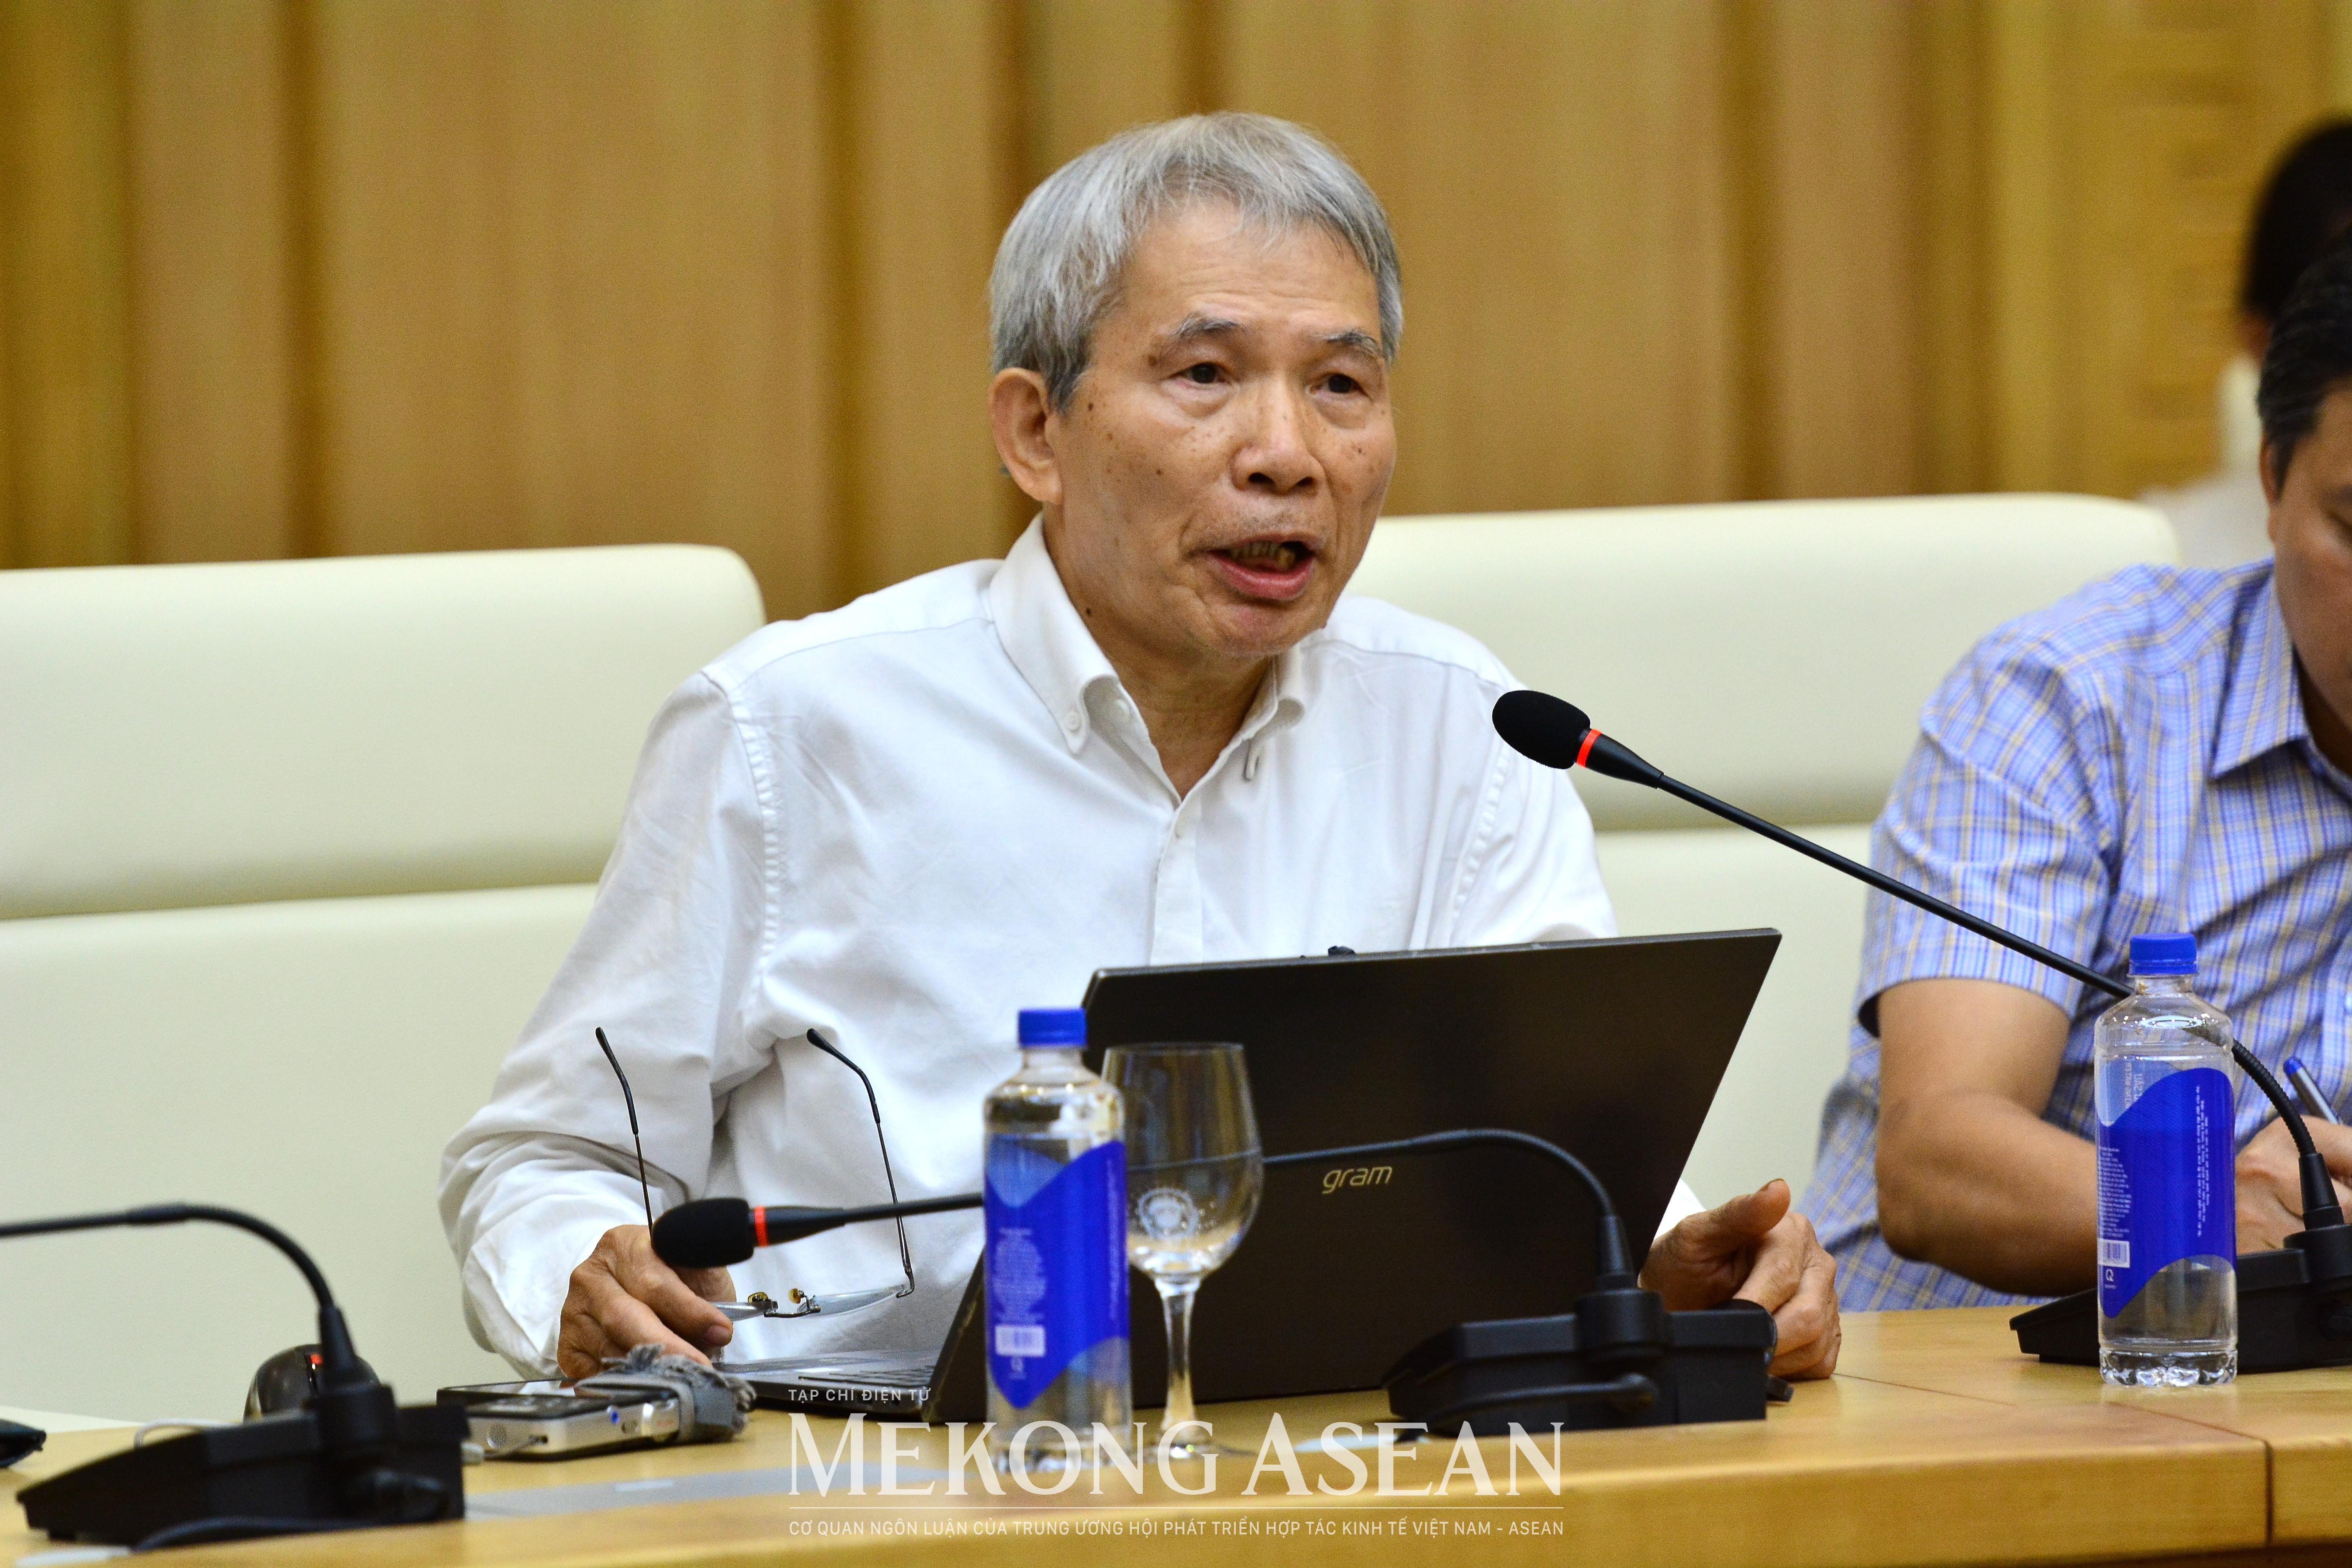
Ông Ngô Sỹ Hoài, Phó Chủ tịch kiêm Tổng thư ký Hiệp hội Gỗ và Lâm sản Việt Nam |
 |
Mekong ASEAN: Theo ông, ngành gỗ có phải đối mặt với tình trạng sản phẩm lên kệ nước ngoài nhưng lại mang nhãn hiệu của một quốc gia khác hay một doanh nghiệp khác không?
Ông Ngô Sỹ Hoài: Tôi cho rằng điều này có xảy ra và là mô hình khá phổ biến trong ngành gỗ. Nhiều doanh nghiệp Việt Nam hiện sản xuất theo phương thức OEM: khách hàng nước ngoài đưa thiết kế, quy cách, nguyên liệu, tiêu chuẩn và đơn hàng; doanh nghiệp Việt Nam tổ chức sản xuất rồi sản phẩm được bán ra thị trường dưới thương hiệu của nhà nhập khẩu hoặc chuỗi phân phối nước ngoài.
Vì vậy, chúng ta sẽ thấy có những bộ bàn ghế, tủ, giường hay sản phẩm nội thất được sản xuất hoàn toàn tại Việt Nam nhưng người tiêu dùng cuối cùng tại Mỹ, châu Âu hay Nhật Bản lại gần như không biết sản phẩm đó đến từ một doanh nghiệp Việt Nam.
Tôi cho rằng, OEM không phải là điều xấu. Chính mô hình này đã giúp ngành gỗ Việt Nam học được công nghệ, kỹ năng quản trị, tiêu chuẩn chất lượng và tham gia rất nhanh vào chuỗi cung ứng toàn cầu. Nhưng nếu chúng ta ở mãi ở OEM, phần giá trị mà doanh nghiệp Việt Nam giữ lại sẽ có giới hạn. Phần lợi nhuận lớn hơn thường nằm ở thiết kế, sở hữu thương hiệu, marketing và hệ thống phân phối.
Do đó, bước đi tiếp theo phải chúng ta cần làm là OEM (nhà sản xuất gốc) → ODM (nhà thiết kế và sản xuất gốc) → OBM (nhà sản xuất sở hữu thương hiệu gốc): từ sản xuất theo thiết kế của người khác, tiến tới tự thiết kế sản phẩm và xa hơn nữa là xây dựng thương hiệu của chính mình.
 |
Mekong ASEAN: Hiện thương hiệu ngành gỗ Việt Nam đang ở đâu so với các đối thủ, thưa ông? Nhiều đối thủ như Nhật Bản đã đạt được vị trí: người mua sẵn sàng trả giá cao vì tin vào thương hiệu Nhật. Theo ông, ngành gỗ Việt Nam sẽ cần làm gì để đạt được sự uy tín này?
Ông Ngô Sỹ Hoài: Tôi nghĩ cần phân biệt hai khái niệm.
Thương hiệu của Việt Nam với tư cách một quốc gia sản xuất đồ gỗ hiện đã khá mạnh. Các nhà nhập khẩu quốc tế biết Việt Nam có năng lực sản xuất lớn, tay nghề tốt, giao hàng tương đối ổn định và có khả năng đáp ứng những tiêu chuẩn cao.
Nhưng thương hiệu sản phẩm và thương hiệu doanh nghiệp Việt Nam đối với người tiêu dùng cuối cùng ở nước ngoài thì vẫn còn yếu. Đó là một khoảng cách rất lớn.
Người tiêu dùng mua một sản phẩm Nhật Bản, Đức hay Italy trong nhiều trường hợp sẵn sàng trả thêm tiền vì họ mua cả sự tin cậy, chất lượng, thiết kế và uy tín được tích lũy trong nhiều thập kỷ. Đó chính là “premium” của thương hiệu.
Đồ gỗ Việt Nam hiện chưa được hưởng lợi thế này ở quy mô tương xứng với năng lực sản xuất của chúng ta. Không ít sản phẩm rất tốt được sản xuất tại Việt Nam, nhưng phần “premium” của thương hiệu lại thuộc về nhà nhập khẩu hay thương hiệu nước ngoài.
Muốn thay đổi điều đó, theo tôi phải làm đồng thời một số việc: đầu tư thực chất vào thiết kế; xây dựng sản phẩm có bản sắc; bảo đảm chất lượng ổn định; bảo vệ sở hữu trí tuệ; kể được câu chuyện về nguồn nguyên liệu và tính bền vững; đồng thời phải trực tiếp tiếp cận hệ thống phân phối.
Tôi đặc biệt muốn nhấn mạnh rằng thương hiệu không thể chỉ được xây bằng quảng cáo. Thương hiệu phải được xây từ chất lượng sản phẩm, thiết kế, dịch vụ, khả năng giao hàng và sự tin cậy trong nhiều năm.
Ngành gỗ Việt Nam đang hướng đến một hình ảnh rõ ràng hơn: đồ gỗ Việt Nam không chỉ có giá cạnh tranh, mà còn có thiết kế tốt, nguyên liệu hợp pháp, sản xuất có trách nhiệm và chất lượng đáng tin cậy.
Khi người tiêu dùng nước ngoài nhìn thấy “Made in Vietnam” và sẵn sàng trả thêm tiền cho sản phẩm đó thì khi ấy chúng ta mới thực sự thành công về thương hiệu.
 |
Mekong ASEAN: Chúng ta đã có 17 FTA, trong bối cảnh hiện nay, theo ông chúng ta cần làm gì để tận dụng FTA, tăng giá trị xuất khẩu và lợi nhuận?
Ông Ngô Sỹ Hoài: FTA vẫn là một lợi thế rất quan trọng, nhưng tôi cho rằng FTA không còn là lợi thế đủ để quyết định năng lực cạnh tranh. Trong giai đoạn đầu, giảm thuế có thể tạo ra một chênh lệch rất đáng kể. Nhưng hiện nay nhiều nước cạnh tranh với chúng ta cũng có FTA và các thị trường nhập khẩu lại ngày càng đặt thêm nhiều yêu cầu phi thuế quan: nguồn gốc nguyên liệu, môi trường, carbon, trách nhiệm xã hội, truy xuất nguồn gốc, tiêu chuẩn kỹ thuật và các biện pháp phòng vệ thương mại.
Vì vậy, doanh nghiệp không thể suy nghĩ đơn giản rằng có FTA, thuế giảm thì xuất khẩu sẽ tự tăng.
FTA nên được sử dụng như một nền tảng để tái cấu trúc chuỗi cung ứng và thị trường. Doanh nghiệp phải biết sản phẩm nào phù hợp thị trường nào, tận dụng quy tắc xuất xứ ra sao, lựa chọn nguồn nguyên liệu như thế nào và liên kết với các đối tác trong khối FTA để tối ưu chuỗi cung ứng.
Đồng thời, điều quan trọng hơn cả là phải nâng giá trị của một đơn vị sản phẩm, thay vì chỉ cố xuất khẩu thêm nhiều mét khối gỗ hoặc thêm nhiều container đồ gỗ.
Bên cạnh đó, giảm chi phí sản xuất, logistics, thủ tục hành chính, thời gian thông quan hay chi phí vốn chắc chắn rất cần thiết và trực tiếp giúp nhiều doanh nghiệp.
Nhưng tôi không nghĩ con đường phát triển lâu dài của ngành gỗ là tiếp tục cạnh tranh bằng lao động rẻ và chi phí thấp. Nếu chỉ chạy đua giảm giá, sẽ luôn có những quốc gia khác có chi phí thấp hơn chúng ta.
Giải pháp bền vững phải là tăng năng suất bằng công nghệ, tự động hóa, AI; giảm tiêu hao nguyên liệu và năng lượng; cải thiện logistics; đồng thời nâng giá trị thông qua thiết kế, thương hiệu và phân phối.
Nói cách khác, vừa phải giảm chi phí, vừa phải tăng giá trị. Trong đó, tăng giá trị mới là con đường quyết định về lâu dài.
 |
Mekong ASEAN: Với vai trò hiệp hội của ngành, VIFOREST cho rằng sẽ cần làm gì để ngành gỗ có nhiều không gian phát triển hơn, để doanh nghiệp nội địa phát triển tốt hơn và mang về giá trị thực cao hơn?
Ông Ngô Sỹ Hoài: Tôi cho rằng ngành gỗ Việt Nam đang đứng trước yêu cầu phải thay đổi mô hình tăng trưởng. Ba thập kỷ vừa qua là một câu chuyện thành công rất đáng tự hào. Nhưng mô hình dựa nhiều vào nhân công cạnh tranh, nguyên liệu tương đối rẻ, gia công theo thiết kế và đơn hàng của nhà nhập khẩu, đồng thời tập trung quá lớn vào một vài thị trường sẽ ngày càng khó duy trì.
Do đó, VIFOREST cho rằng cần tập trung vào một số hướng lớn.
Thứ nhất là xây dựng nguồn nguyên liệu rừng trồng chất lượng cao, đặc biệt là gỗ lớn. Chúng ta cần thay đổi từ chu kỳ khai thác ngắn 3 - 5 năm sang chu kỳ dài hơn; cải thiện giống, mật độ trồng, tỉa thưa, chứng chỉ rừng và xây dựng liên kết lâu dài giữa doanh nghiệp với chủ rừng. Nếu chúng ta cứ khai thác cây nhỏ để làm dăm thì rất khó tạo ra giá trị cao.
Thứ hai là tạo điều kiện để doanh nghiệp đầu tư mạnh hơn vào khoa học, công nghệ và đổi mới sáng tạo: tự động hóa, robot, AI, thiết kế số, quản trị dữ liệu và truy xuất nguồn gốc. Các chính sách tín dụng, quỹ khoa học công nghệ và cơ chế khấu trừ đầu tư cần thực sự khuyến khích doanh nghiệp đổi mới công nghệ.
Thứ ba là hỗ trợ doanh nghiệp chuyển từ OEM sang ODM và OBM. Xúc tiến thương mại không nên chỉ là hỗ trợ đi hội chợ mà còn bao gồm hỗ trợ doanh nghiệp nghiên cứu thị trường, thiết kế, bảo hộ sở hữu trí tuệ, phát triển thương hiệu, thương mại điện tử và kết nối với các hệ thống phân phối tại những thị trường trọng điểm.
Thứ tư là đa dạng hóa thị trường. Mỹ vẫn là một thị trường cực kỳ quan trọng nhưng một ngành xuất khẩu lớn không thể phụ thuộc quá nhiều vào một thị trường. Nhật Bản, EU, Australia, Canada, Trung Đông, ASEAN và ngay cả thị trường nội địa đều cần được đầu tư bài bản hơn.
Thứ năm là tiếp tục cải thiện môi trường kinh doanh, xử lý những bất cập về thuế, hoàn thuế, thủ tục hành chính, logistics và các chính sách liên quan đến nguyên liệu để doanh nghiệp có nguồn lực tái đầu tư.
 |