
16/11/2026 09:40
 |
 |
Tính đến cuối tháng 9/2026, tổng tài sản của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) đạt khoảng 2,68 triệu tỷ đồng, tăng 9,8% so với cuối năm 2025. Tiền gửi khách hàng đạt hơn 1,78 triệu tỷ đồng, tăng 6,5%; cho vay khách hàng đạt gần 1,82 triệu tỷ đồng, tăng 8,5%, theo báo cáo tài chính hợp nhất quý 3/2026 của Vietcombank.
Cùng với mở rộng quy mô, ngân hàng tiếp tục duy trì tỷ lệ nợ xấu trên dư nợ cho vay khách hàng dưới 1%, ở mức khoảng 0,71% cuối tháng 9. Tuy nhiên, tỷ lệ này đã tăng từ 0,58% cuối năm 2025; tỷ lệ bao phủ nợ xấu ở mức khoảng 243%, giảm so với khoảng 257% đầu năm. Các chỉ tiêu này phản ánh riêng chất lượng dư nợ cho vay khách hàng, chưa bao quát toàn bộ rủi ro từ danh mục trái phiếu doanh nghiệp.
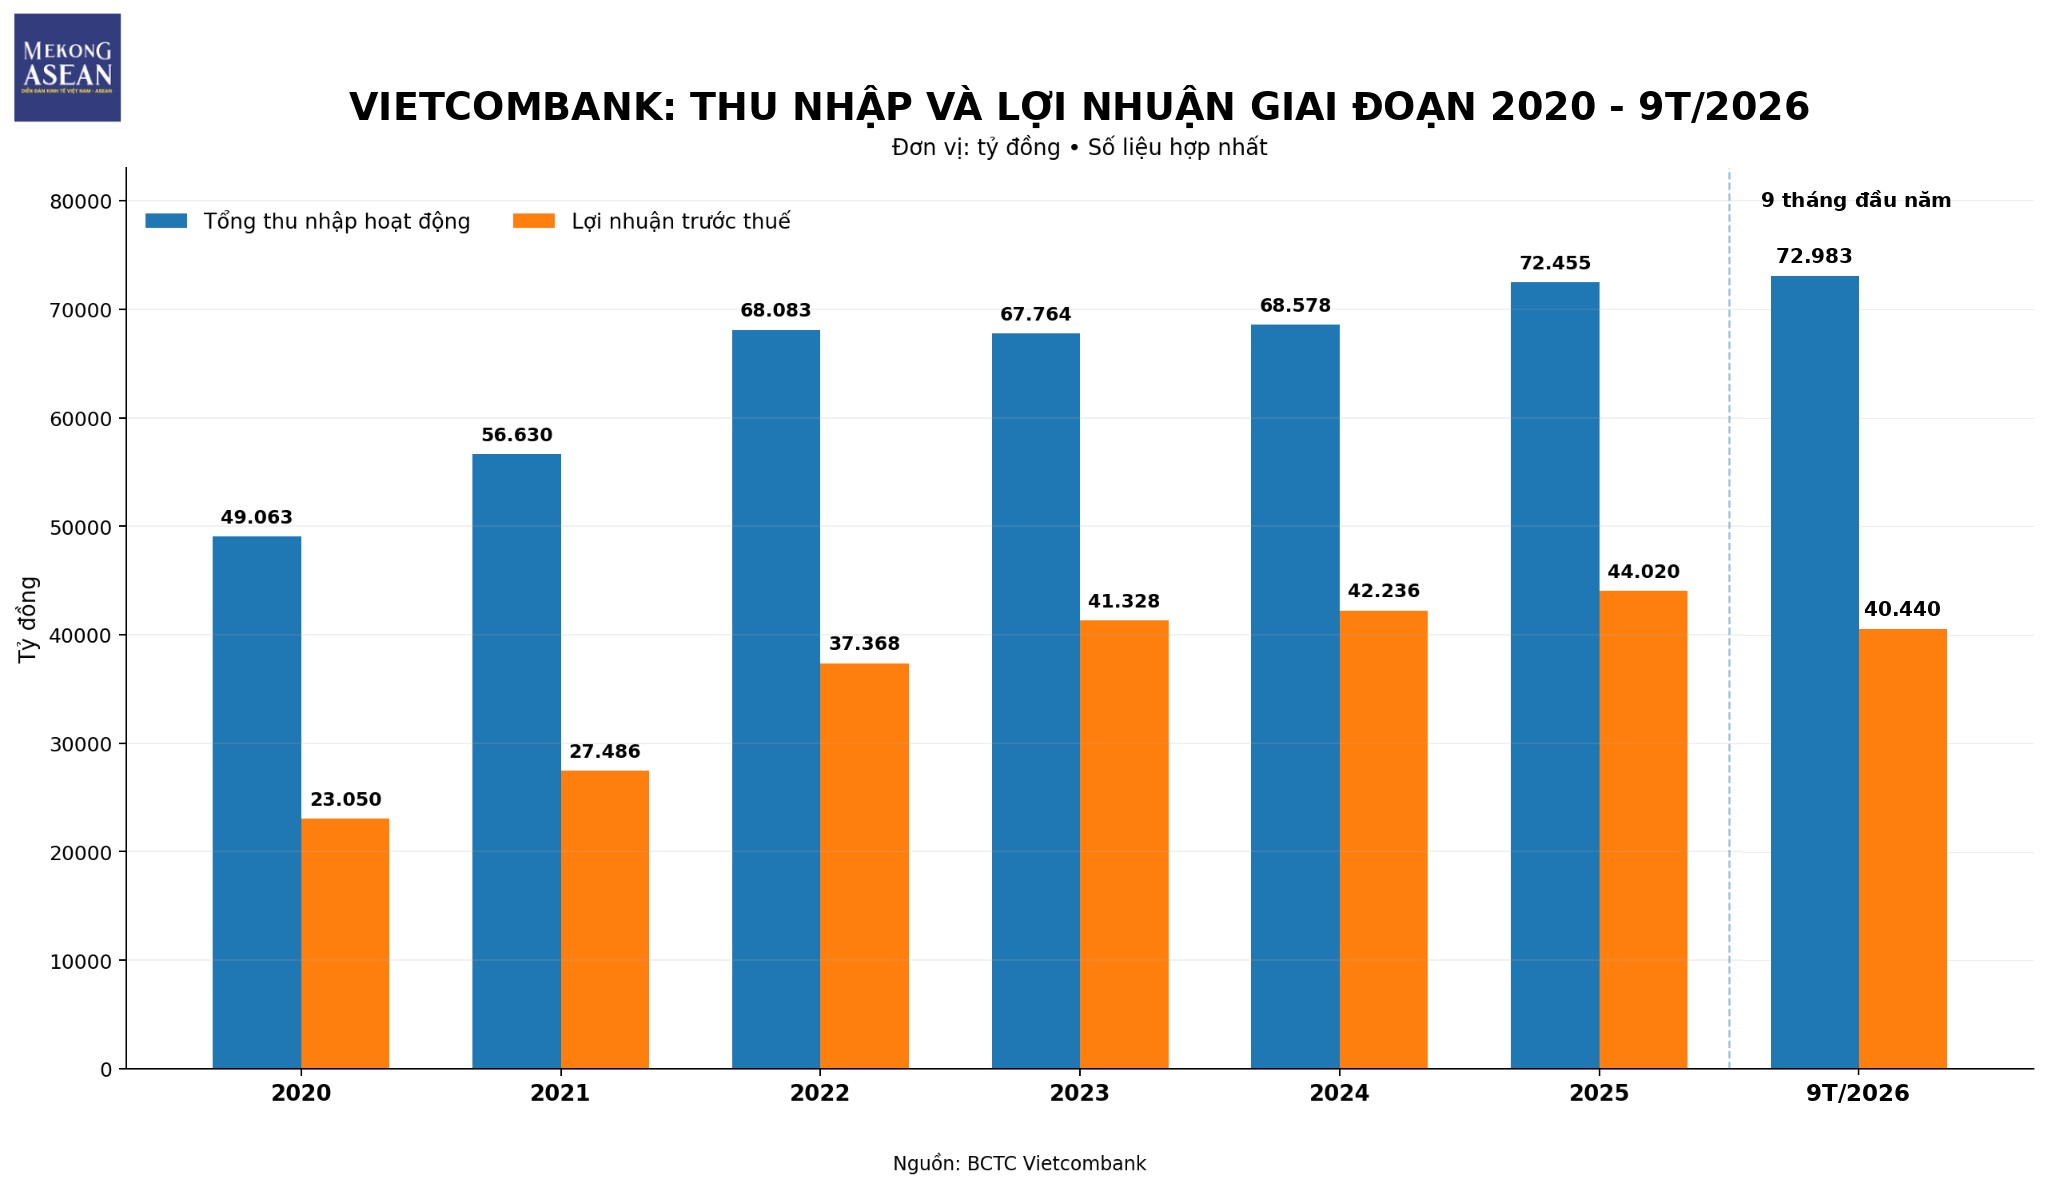
Lũy kế 9 tháng đầu năm 2026, lợi nhuận trước thuế hợp nhất của Vietcombank đạt 40.440 tỷ đồng, tăng 22,1% so với cùng kỳ. Riêng quý 3, lợi nhuận trước thuế đạt 11.218 tỷ đồng, giảm nhẹ 0,2% so với cùng kỳ, khi chi phí dự phòng rủi ro tín dụng tăng lên 6.184 tỷ đồng, gấp gần 8 lần cùng kỳ. Vì vậy, tăng trưởng hoạt động cần đi cùng khả năng nhận diện và dự phòng rủi ro, thay vì chỉ được nhìn qua quy mô tài sản hay lợi nhuận.
Những kết quả này cho thấy Vietcombank đã có nền tảng quy mô và lợi nhuận để theo đuổi các mục tiêu phát triển dài hạn. Cùng với đó, diễn biến nợ xấu và dự phòng đặt ra yêu cầu tiếp tục củng cố chất lượng tài sản, năng lực vốn và khả năng kiểm soát rủi ro.
 |
Một trong những nền tảng đầu tiên là vốn. Tại ĐHĐCĐ thường niên năm 2026, cổ đông Vietcombank thông qua phương án phát hành tối đa hơn 1,068 tỷ cổ phiếu từ Quỹ dự trữ bổ sung vốn điều lệ, tương ứng giá trị theo mệnh giá hơn 10.686 tỷ đồng.
Phương án này chuyển một phần quỹ dự trữ sang vốn điều lệ trong cơ cấu vốn chủ sở hữu. Để tạo thêm dư địa tăng trưởng, yêu cầu dài hạn vẫn là củng cố tổng vốn tự có, đáp ứng các chuẩn mực an toàn và nâng hiệu quả sử dụng vốn. Từ tháng 3/2026, ngân hàng đã áp dụng phương pháp tiêu chuẩn trong tính toán tỷ lệ an toàn vốn theo Thông tư 14/2025, thêm một bước trong quá trình tiệm cận Basel III.
Với một ngân hàng có bảng cân đối hàng triệu tỷ đồng, củng cố năng lực vốn là sự chuẩn bị cần thiết cho giai đoạn phát triển tiếp theo. Hiệu quả của quá trình tăng trưởng còn phụ thuộc vào cách nguồn lực được phân bổ: dòng vốn đi vào những lĩnh vực nào, tạo ra giá trị ra sao và đi cùng khả năng kiểm soát rủi ro đến đâu.
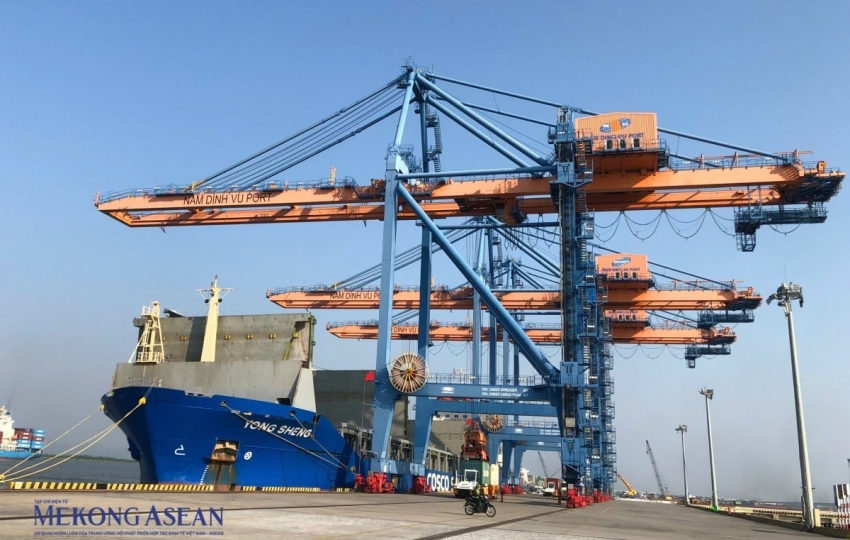
Những chuyển dịch từ nửa đầu năm cho thấy hướng đi này. Theo thông tin Vietcombank công bố tại hội nghị sơ kết tháng 7/2026, trong 6 tháng đầu năm, dư nợ của Vietcombank đối với doanh nghiệp FDI tăng trên 16%, trong khi dư nợ SME tăng 10,4% so với đầu năm. Doanh số thanh toán quốc tế và tài trợ thương mại tăng 16,1%, doanh số mua bán ngoại tệ tăng 20,3% so với cùng kỳ; thị phần thanh toán quốc tế và tài trợ thương mại đạt 18,6%, tiếp tục giữ vững vị thế dẫn đầu trong lĩnh vực ngân hàng đối ngoại. Sang báo cáo 9 tháng, lãi thuần từ kinh doanh ngoại hối đạt 6.408 tỷ đồng, tăng 29,8% so với cùng kỳ, tiếp tục cho thấy đóng góp của mảng ngân hàng đối ngoại vào kết quả kinh doanh.
Một hướng khác đang được Vietcombank đẩy mạnh là hạ tầng và năng lượng. Theo thông tin ngân hàng công bố trong tháng 7/2026, Vietcombank đã tham gia thu xếp vốn cho nhiều dự án trọng điểm như LNG Quảng Trạch II, chuỗi dự án Lô B - Ô Môn, Cảng hàng không quốc tế Phú Quốc và các dự án metro tại Hà Nội, TP HCM. Trong báo cáo sơ kết nửa đầu năm, ngân hàng cho biết đến cuối tháng 5/2026, tín dụng cho các lĩnh vực ưu tiên tăng gần 8%, chiếm khoảng 34% tổng quy mô tín dụng.
Đây là thị trường có nhu cầu vốn rất lớn khi Việt Nam bước vào giai đoạn đẩy mạnh đầu tư hạ tầng, năng lượng và các công trình quy mô lớn. Đồng thời, các dự án này cũng có thời gian triển khai dài, cấu trúc vốn phức tạp và yêu cầu cao hơn về thẩm định, thu xếp vốn cũng như quản trị rủi ro.
Đến tháng 8/2026, phạm vi phân bổ vốn tiếp tục được mở rộng khi Vietcombank triển khai chương trình tín dụng có quy mô doanh số cho vay 50.000 tỷ đồng dành cho SME và các lĩnh vực được xác định là động lực tăng trưởng. Bên cạnh nông nghiệp, xuất khẩu, công nghiệp hỗ trợ và chế biến chế tạo, dòng vốn còn hướng tới kinh tế số, trí tuệ nhân tạo (AI), công nghiệp bán dẫn, doanh nghiệp công nghệ cao và các dự án xanh - những ưu tiên mới của nền kinh tế. Chương trình được triển khai đến hết năm 2028 hoặc theo thông báo cập nhật của Vietcombank, với lãi suất thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của Vietcombank trong từng thời kỳ.
 |
Song song với việc củng cố nền tảng tài chính, Vietcombank đang dành nguồn lực cho một hướng đi khác: công nghệ và dữ liệu.
Ngày 5/8/2026, ngân hàng khởi động dự án One Data Platform (ODP), hướng tới xây dựng nền tảng dữ liệu thống nhất phục vụ báo cáo, phân tích nâng cao và tạo cơ sở cho việc ứng dụng AI, máy học.
Trước đó, Vietcombank đã kiện toàn Khối Công nghệ thông tin và Chuyển đổi số, Khối Dữ liệu; triển khai AI, tự động hóa quy trình (RPA), D-One và mô hình End-to-End trong hoạt động.
Nếu giai đoạn đầu của ngân hàng số chủ yếu tập trung vào việc đưa giao dịch từ quầy lên các kênh trực tuyến, hướng đi hiện nay đi sâu hơn vào cách ngân hàng vận hành. Dữ liệu và công nghệ có thể được sử dụng trong phân tích khách hàng, quản trị rủi ro, tự động hóa quy trình, phát triển sản phẩm và nâng năng suất lao động. Đây là những yếu tố ngày càng quan trọng khi số lượng khách hàng, giao dịch và quy mô hoạt động tiếp tục tăng.
Với Vietcombank, công nghệ vì vậy không chỉ là câu chuyện về một ứng dụng ngân hàng số thuận tiện hơn. Một ngân hàng muốn tăng quy mô trong khi vẫn duy trì hiệu quả cần khả năng xử lý khối lượng giao dịch lớn hơn mà chi phí không tăng tương ứng; cung cấp nhiều sản phẩm hơn nhưng quy trình phải nhanh hơn; phục vụ lượng khách hàng lớn hơn nhưng khả năng kiểm soát rủi ro vẫn phải được nâng lên. Ở góc độ đó, đầu tư cho công nghệ và dữ liệu là sự chuẩn bị cho năng lực vận hành của một Vietcombank lớn hơn trong tương lai.
 |
 |
Bên cạnh quy mô, vốn và công nghệ, Vietcombank còn có một lợi thế khác để khai thác trong chặng đường tới: nền tảng ngân hàng đối ngoại được xây dựng trong nhiều năm.
Năm 2026, ĐHĐCĐ Vietcombank đã thông qua chủ trương thành lập ngân hàng thương mại 100% vốn trong nước tại Trung tâm Tài chính quốc tế Việt Nam, với vốn điều lệ dự kiến 3.000 tỷ đồng. Nếu được triển khai, sự hiện diện tại Trung tâm Tài chính quốc tế có thể mở thêm không gian để Vietcombank kết nối với các nhà đầu tư, định chế tài chính và nguồn vốn quốc tế. Hướng đi này có cơ sở từ chính thế mạnh của ngân hàng trong thanh toán quốc tế, ngoại hối, tài trợ thương mại và quan hệ với các định chế tài chính nước ngoài.
Tài chính xanh cũng đang mở thêm cho Vietcombank một kênh huy động và phân bổ vốn. Sau khi phát hành 2.000 tỷ đồng trái phiếu xanh năm 2024, Vietcombank tiếp tục phát hành 2.000 tỷ đồng trái phiếu bền vững vào cuối năm 2025. Nguồn vốn huy động được hướng tới các dự án mang lại tác động tích cực về môi trường và xã hội.
Một phía, Vietcombank đang mở rộng khả năng huy động và kết nối các nguồn lực. Phía còn lại, ngân hàng đưa vốn vào hạ tầng, sản xuất, FDI, công nghệ và các dự án xanh. Khi hai chiều này cùng được mở rộng, vai trò của ngân hàng cũng có thể thay đổi: từ chủ yếu cấp vốn cho từng khách hàng sang kết nối nguồn vốn và dẫn dòng vốn tới những khu vực cần nguồn lực của nền kinh tế. Đây có thể là một trong những bước chuyển đáng chú ý của Vietcombank trong giai đoạn tới.
 |
Vietcombank đặt mục tiêu đến năm 2030 trở thành một trong 100 ngân hàng lớn nhất châu Á về tổng tài sản. Muốn tiến vào nhóm này, Vietcombank đứng trước yêu cầu phải tiếp tục mở rộng quy mô. Nhưng một bảng cân đối lớn hơn cũng kéo theo yêu cầu cao hơn về vốn, chất lượng tài sản, hiệu quả hoạt động và năng lực quản trị.
Nhìn từ đó, những bước chuẩn bị nền tảng hiện nay của Vietcombank có thể được đặt cạnh nhau trong một bức tranh lớn hơn: Năng lực vốn cần tiếp tục được củng cố để tạo thêm dư địa tăng trưởng. Ngân hàng ưu tiên phân bổ vốn cho FDI, hạ tầng và những động lực kinh tế mới. Công nghệ và dữ liệu được đầu tư để nâng năng lực vận hành. Trong khi thế mạnh ngân hàng đối ngoại, tài chính xanh và kế hoạch hiện diện tại Trung tâm Tài chính quốc tế mở thêm triển vọng kết nối nguồn vốn trong và ngoài nước.
Mỗi hướng đi giải quyết một yêu cầu khác nhau. Nhưng tất cả đều cần thiết nếu Vietcombank muốn chuyển từ vị thế của một ngân hàng dẫn đầu trong nước sang một ngân hàng có quy mô và năng lực cạnh tranh lớn hơn trong khu vực.
Vietcombank đã có nền tảng đáng kể với khoảng 2,68 triệu tỷ đồng tài sản, tỷ lệ nợ xấu cho vay khách hàng dưới 1% và thế mạnh lâu năm về ngân hàng đối ngoại. Tuy nhiên, diễn biến dự phòng trong quý 3 cho thấy kiểm soát rủi ro vẫn là điều kiện quan trọng để duy trì nền tảng này. Chặng đường tiếp theo phụ thuộc vào khả năng biến những lợi thế đó thành quy mô, hiệu quả và vị thế lớn hơn.
Và đích đến năm 2030 không chỉ đặt ra câu hỏi Vietcombank sẽ lớn đến đâu, mà còn là một ngân hàng với quy mô lớn hơn sẽ đóng vai trò như thế nào đối với nền kinh tế.
Nếu giai đoạn trước là hành trình xây dựng một Vietcombank lớn và an toàn, thì chặng đường đến năm 2030 sẽ là hành trình biến quy mô thành năng lực cạnh tranh và biến nguồn lực thành những dòng vốn có sức lan tỏa. Top 100 châu Á là một đích đến về thứ hạng, nhưng phía sau thứ hạng ấy là một bước chuyển lớn hơn: từ một ngân hàng mạnh về “cấp vốn” đến một định chế có khả năng “dẫn dòng vốn” cho những động lực phát triển mới của Việt Nam.