Theo TCBS, các yếu tố như nợ nhóm 2 tăng trở lại, dự phòng tăng chậm hơn nợ xấu và lãi, phí phải thu đi lên nhanh hơn dư nợ là ba yếu tố cần theo dõi trong những tháng cuối năm 2026.
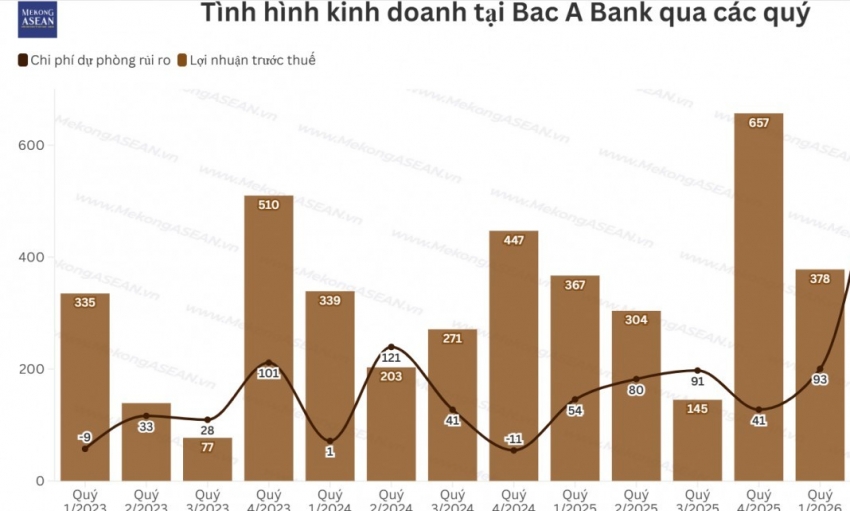
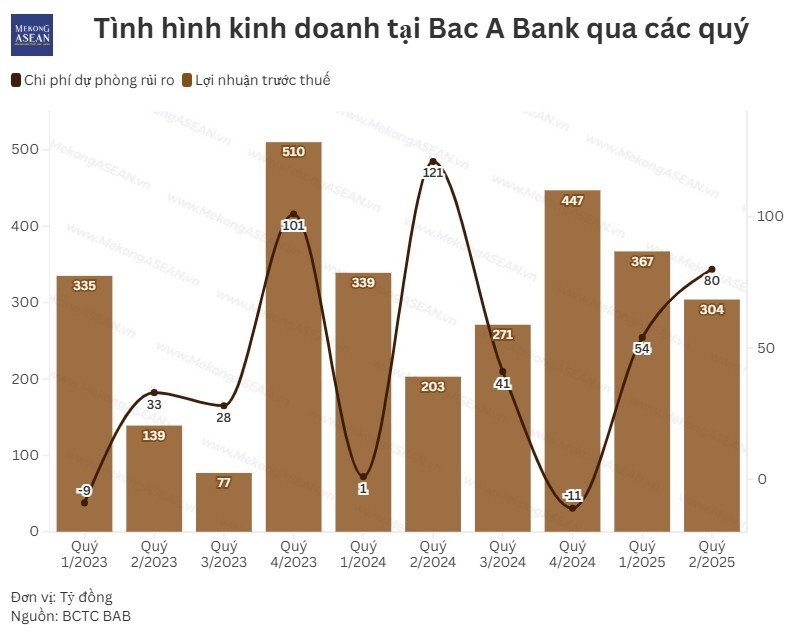
Bac A Bank ghi nhận lợi nhuận trước thuế quý 2/2026 đạt 304 tỷ đồng, gần như đi ngang so với cùng kỳ khi chi phí dự phòng rủi ro tín dụng tăng vọt, bù trừ phần lớn tăng trưởng từ hoạt động cốt lõi.
Chi phí dự phòng rủi ro tín dụng tăng hơn 138% trong quý 2/2026 khiến lợi nhuận sau thuế của Eximbank chỉ còn 250 tỷ đồng, giảm hơn một nửa so với cùng kỳ năm trước.
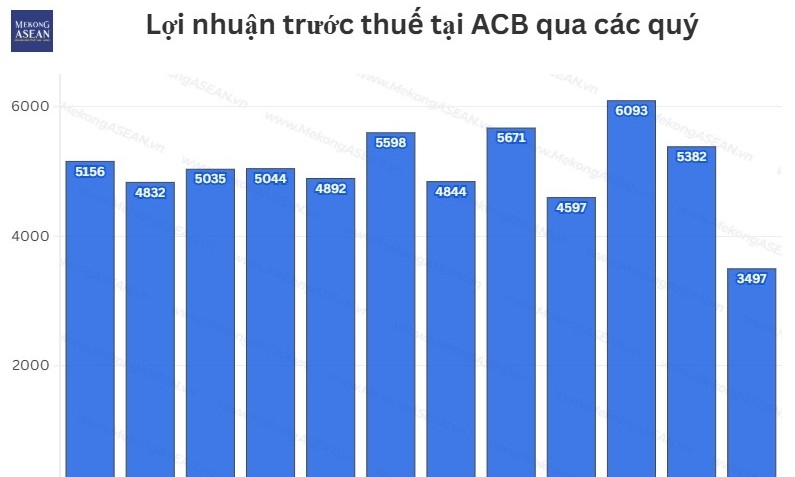
Quý 4/2025, chi phí dự phòng rủi ro tín dụng tăng cao, kéo lợi nhuận trước thuế tại ACB giảm mạnh. Lũy kế cả năm, ngân hàng này đạt hơn 19.500 tỷ đồng lãi trước thuế, hoàn thành khoảng 85% mục tiêu đề ra.
Dù các hoạt động kinh doanh cải thiện rõ nét, lợi nhuận tại PGBank quý 1/2025 vẫn giảm 17,3% so với cùng kỳ, do chi phí dự phòng rủi ro tín dụng tăng mạnh.
Theo báo cáo tài chính hợp nhất quý 2/2024, Ngân hàng TMCP An Bình (ABBank, mã: ABB) ghi nhận lợi nhuận trước thuế đạt gần 390 tỷ đồng, cao gấp gần 6 lần so với cùng kỳ năm ngoái (YoY).
Sau khi cắt giảm 35% chi phí dự phòng rủi ro tín dụng, về mức 209 tỷ đồng, BaoViet Bank ghi nhận kết quả kinh doanh đi ngang so với cùng kỳ, với lợi nhuận trước thuế đạt 17,5 tỷ đồng.
Nợ xấu đồng loạt tăng tại phần lớn nhà băng trong quý đầu năm 2023. Tuy nhiên, song song đó, các ngân hàng cũng nâng bộ đệm dự phòng rủi ro để tăng khả năng chống chọi trước các thách thức này.