
30/10/2026 07:00
 |
 |
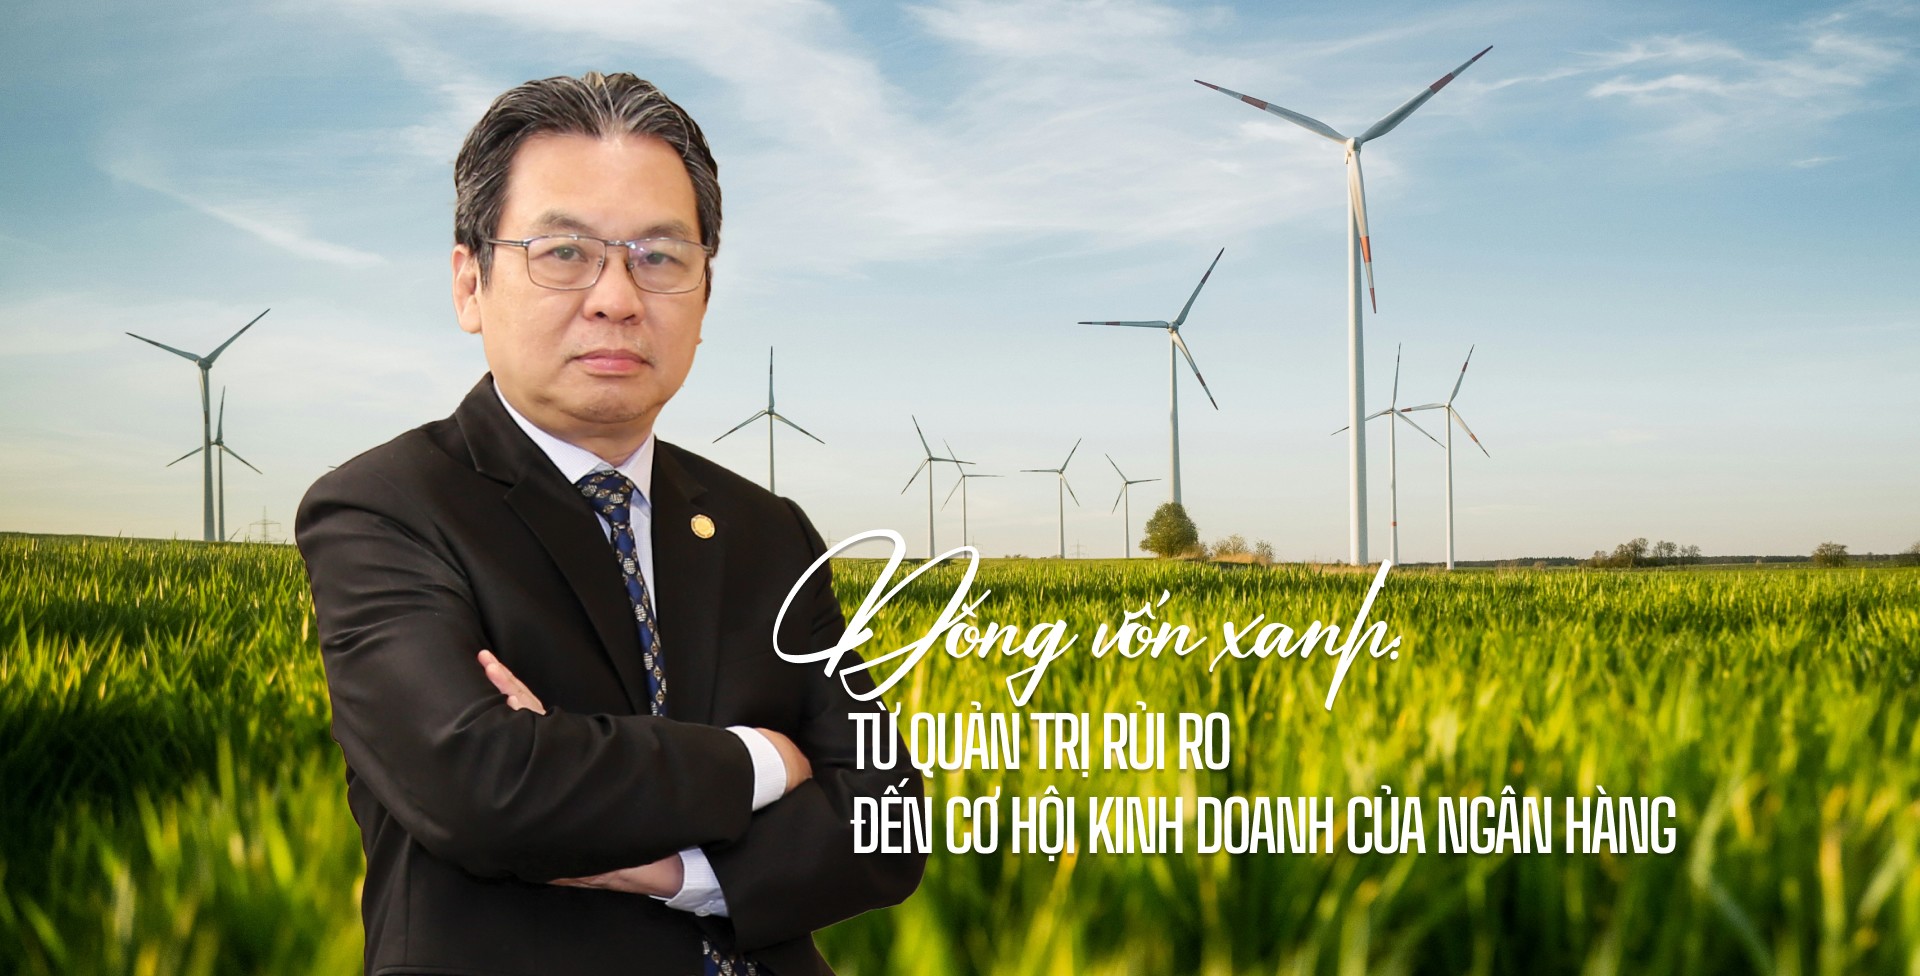
Từ những câu hỏi như vậy, Tạp chí Mekong ASEAN có cuộc trao đổi với ông Trần Hoài Phương, Giám đốc Ngân hàng Doanh nghiệp kiêm Chủ tịch Hội đồng Môi trường và Xã hội HDBank, về cách một ngân hàng nhìn nhận bài toán kinh doanh đi cùng tín dụng xanh.
HDBank là một trong những ngân hàng tham gia lĩnh vực này từ rất sớm, giải ngân hơn 42.000 tỷ đồng cho các dự án xanh từ năm 2019 đến hết năm 2025. Ngân hàng cũng đã huy động 270 triệu USD vốn xanh và 380 triệu USD tài chính bền vững từ các định chế tài chính quốc tế. Tháng 7-2026, ngân hàng tiếp tục ký khoản vay xã hội hợp vốn quốc tế trị giá 721 triệu USD, được công bố là khoản vay xã hội hợp vốn quốc tế lớn nhất từ trước đến nay do một tổ chức Việt Nam huy động.
 |
Với câu chuyện về điểm xuất phát của tín dụng xanh, ông Phương cho rằng động cơ đầu tiên vẫn là kinh doanh.
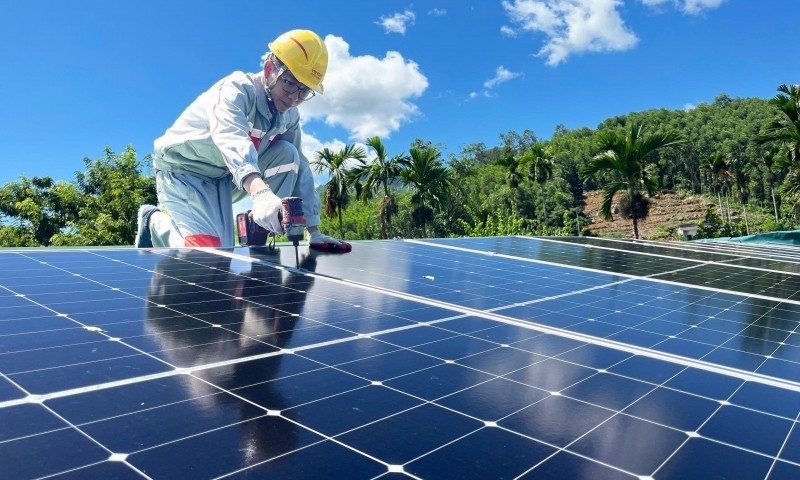
Khi HDBank bắt đầu đi vào lĩnh vực này, điện mặt trời và năng lượng tái tạo đang hình thành một làn sóng đầu tư mới với nhiều doanh nghiệp mới tham gia. Ông nhìn thấy đây là một phân khúc kinh doanh mới.
Cùng lúc đó, một số doanh nghiệp xuất khẩu, chẳng hạn các doanh nghiệp sản xuất giày xuất khẩu, bắt đầu phải quan tâm đến nguồn điện sử dụng trong sản xuất khi xuất khẩu sang châu Âu và Mỹ. Họ không chỉ cần điện mà còn phải đáp ứng các yêu cầu ngày càng cao về môi trường từ khách hàng và thị trường xuất khẩu. Từ góc nhìn ngân hàng, theo ông Phương, sự thay đổi này tạo ra một nhu cầu tín dụng mới. Vì vậy, có thể nói rằng xuất phát điểm là kinh doanh, nhưng lúc đó chúng tôi cũng nhìn thấy xu hướng mới là xanh.
Khi làm việc với các định chế tài chính phát triển, tôi nhận thấy họ cũng đang tìm kiếm các dự án năng lượng xanh và sau đó mở rộng sang tài chính bền vững. HDBank vì vậy bắt đầu xây dựng đội ngũ chuyên môn về môi trường và xã hội để làm việc với các định chế này.
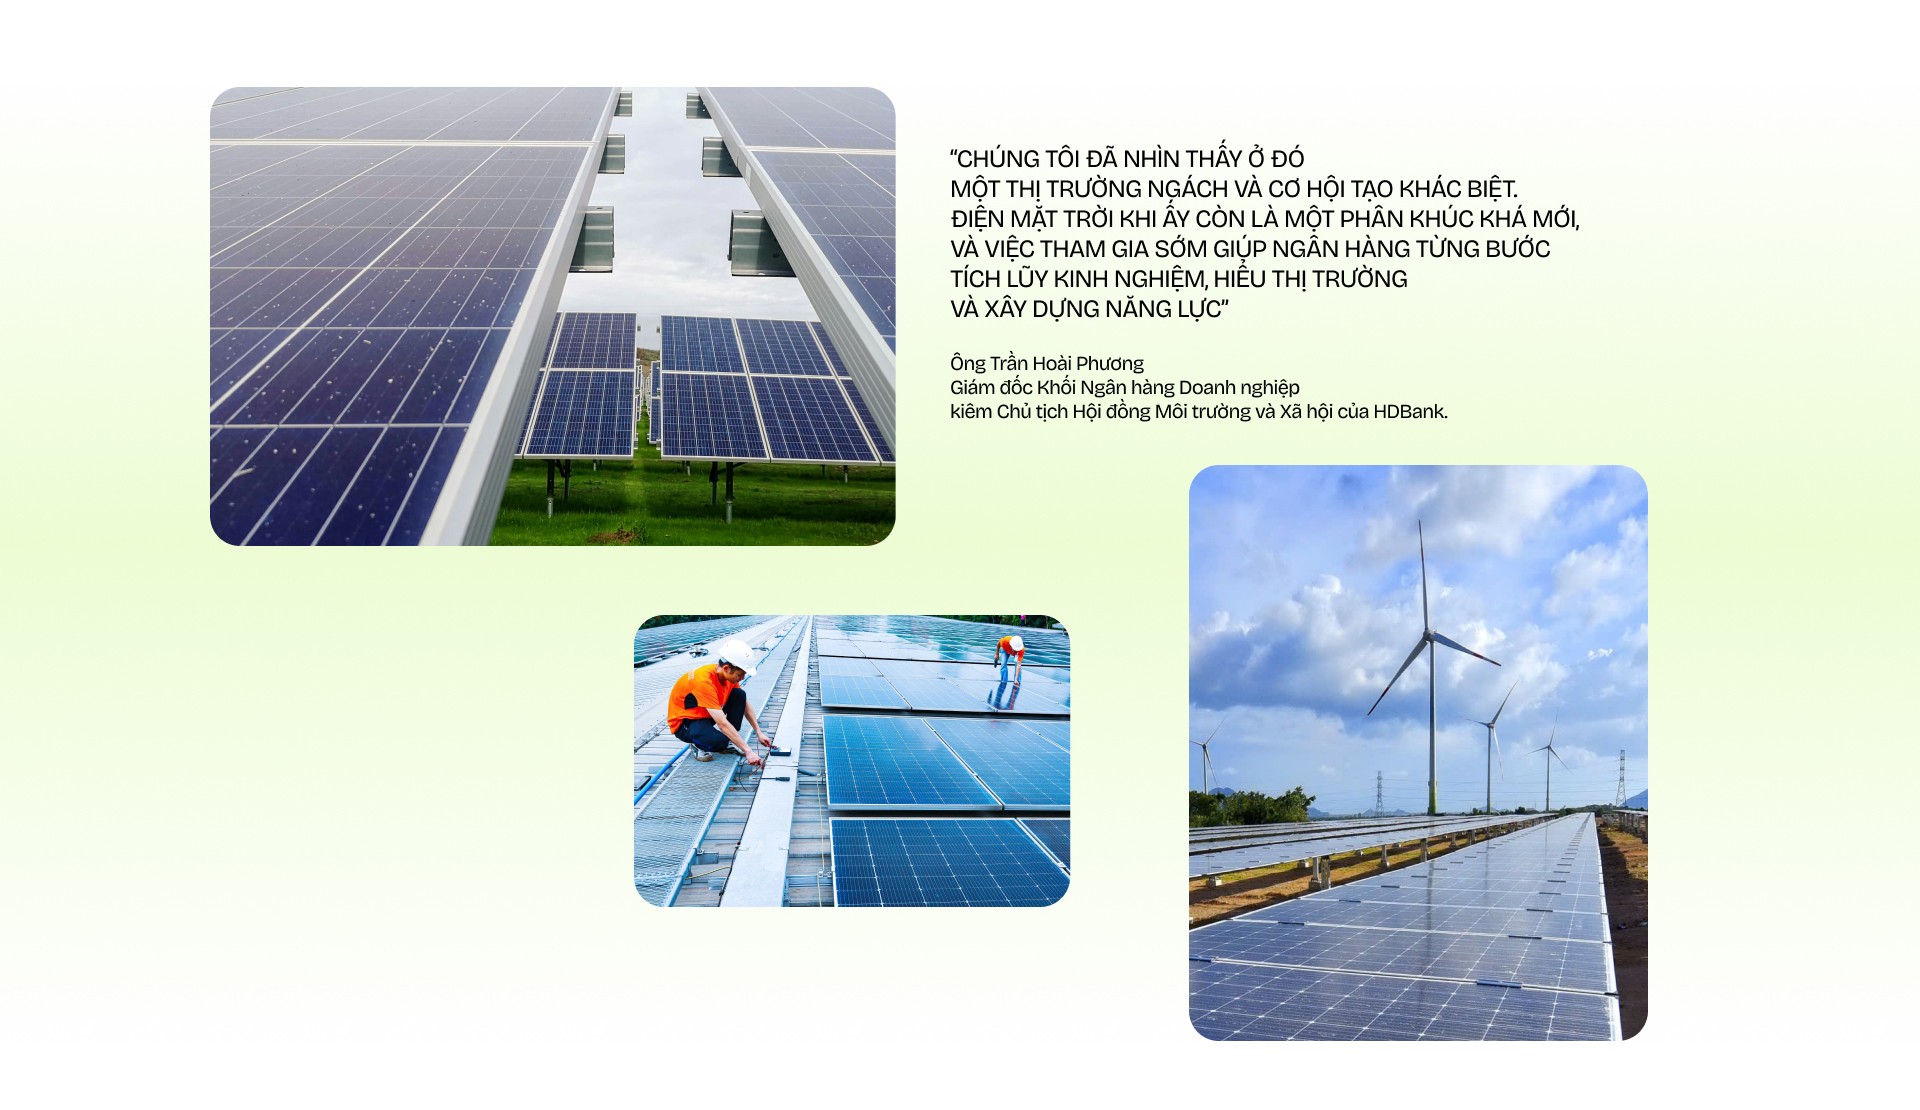
Ở thời điểm ngân hàng bắt đầu tham gia, ESG chưa trở thành một chủ đề phổ biến như hiện nay. “Chúng tôi đã nhìn thấy ở đó một thị trường ngách và cơ hội tạo khác biệt. Điện mặt trời khi ấy còn là một phân khúc khá mới, và việc tham gia sớm giúp ngân hàng từng bước tích lũy kinh nghiệm, hiểu thị trường và xây dựng năng lực”, vị Giám đốc Ngân hàng Doanh nghiệp chia sẻ.
 |
Từ một cơ hội kinh doanh mới, “xanh” dần đi sâu hơn vào cách ngân hàng đánh giá khách hàng và khoản vay. Ông Phương cho rằng “xanh” trước hết làm thay đổi cách ngân hàng nhìn nhận rủi ro.
HDBank đưa hệ thống quản lý rủi ro môi trường và xã hội vào quy trình tín dụng doanh nghiệp. Tất cả khách hàng doanh nghiệp đều được sàng lọc theo hệ thống này trước khi tiếp tục các bước thẩm định tín dụng.
Tuy nhiên, ông Phương lưu ý, hệ thống này chỉ là điều kiện cần chứ chưa phải điều kiện đủ. Một doanh nghiệp đáp ứng yêu cầu về môi trường và xã hội không có nghĩa là chắc chắn được vay. Ngân hàng vẫn phải xem xét ngành nghề, quy mô khoản vay, thời hạn, dòng tiền, khả năng trả nợ và mức độ tập trung rủi ro.
Điểm khác biệt, theo ông, là ngân hàng phải nhìn thêm những rủi ro môi trường và xã hội có thể ảnh hưởng đến khả năng trả nợ trong tương lai. Chẳng hạn, một doanh nghiệp hôm nay vẫn hoạt động bình thường nhưng nếu không đáp ứng yêu cầu môi trường của thị trường xuất khẩu, vài năm sau doanh nghiệp có thể mất đơn hàng. Khi đó, rủi ro môi trường trở thành rủi ro kinh doanh và cuối cùng trở thành rủi ro tín dụng.
“Vì vậy, không nên tách “xanh” khỏi hoạt động tín dụng. Nó nằm ngay trong quy trình cấp tín dụng”, ông nói.
Trong một số trường hợp, ngân hàng có thể từ chối cấp tín dụng nếu hồ sơ không đáp ứng các yêu cầu môi trường - xã hội đã đặt ra. Điều quan trọng là các tiêu chí này được tích hợp vào quyết định tín dụng, thay vì đứng bên ngoài hoạt động kinh doanh.
 |
Nếu “xanh” không đồng nghĩa với việc rủi ro thấp hơn, vậy lợi ích kinh tế của nó nằm ở đâu? Một cách giải thích phổ biến là các ngân hàng có thể tiếp cận nguồn vốn quốc tế “rẻ” hơn. Ông Trần Hoài Phương cho rằng đó là “vốn rẻ” là không chính xác. Các định chế tài chính phát triển cũng phải huy động vốn và tính toán hiệu quả, dù áp lực lợi nhuận có thể thấp hơn.
Giá vốn của họ vẫn dựa trên giá thị trường. Trong một số trường hợp, tùy mục tiêu đầu tư và cơ chế của từng tổ chức, ngân hàng có thể nhận được điều kiện tốt hơn, nhưng không thể mặc định vốn xanh là vốn rẻ.
Lợi ích đầu tiên vị lãnh đạo ngân hàng nhìn thấy nằm ở khả năng đa dạng hóa nguồn vốn. Nguồn vốn từ các định chế tài chính phát triển thường có kỳ hạn trung hạn, chẳng hạn ba đến năm năm. Khi có thêm nguồn vốn từ IFC, ADB, FMO, Proparco, DEG hay các tổ chức khác, ngân hàng giảm mức độ phụ thuộc vào thị trường vốn trong nước và mở rộng khả năng kết nối với nguồn vốn quốc tế.
Nhưng lợi ích không chỉ nằm ở nguồn tiền mà HDBank nhận được. Theo ông, thông qua quá trình hợp tác, các định chế tài chính phát triển còn mang đến hỗ trợ kỹ thuật, chia sẻ kinh nghiệm quốc tế và các chuẩn mực quản trị, qua đó giúp ngân hàng từng bước nâng cao năng lực nội tại. Vì vậy, lợi ích của dòng vốn xanh nằm ở cả khả năng đa dạng hóa nguồn vốn, mở rộng tiếp cận các đối tác và nguồn vốn quốc tế và nâng năng lực quản trị rủi ro.
 |
Ở chiều ngược lại, cơ hội từ những lĩnh vực mới luôn đi cùng bài toán dữ liệu và rủi ro. Ông Phương cho rằng đây chính là bài toán ngân hàng phải tính. Khi một ngành mới xuất hiện, ngân hàng thường chưa có đủ dữ liệu lịch sử (track record) để đánh giá. Năng lượng tái tạo thời điểm đó là một ví dụ, khi nhiều nhà đầu tư và dự án đều mới, còn dòng tiền tương lai chưa có lịch sử để ngân hàng dựa vào.
Một ngân hàng thương mại có thể cho rằng khoản vay 10-12 năm quá dài và không phù hợp với nguồn vốn của mình. Nhưng nhà đầu tư lại cần thời hạn như vậy vì dự án phải mất nhiều năm mới tạo ra dòng tiền trả nợ. Khi đó, ngân hàng phải cấu trúc nguồn vốn và quản lý danh mục để đáp ứng nhu cầu mà không đưa toàn bộ ngân hàng vào cùng một loại rủi ro.
Ông Phương cho biết vẫn thường nhắc các đồng nghiệp rằng “không bỏ trứng vào một giỏ”. Ngân hàng phải xác định quy mô có thể tham gia, thời hạn cho vay và mức giá tương ứng với rủi ro.
Tôi cũng không đồng ý với cách nói rằng cứ dự án xanh thì ngân hàng sẽ cho vay với giá thấp. Khoản vay xanh vẫn phải định giá theo rủi ro. Trong giai đoạn đầu, một dự án xanh thậm chí có thể có rủi ro hơn một doanh nghiệp truyền thống đã có lịch sử hoạt động lâu năm”, ông Phương nói.
Một khoản vay được phân loại xanh tại thời điểm cấp tín dụng vẫn cần được theo dõi để bảo đảm mục đích sử dụng vốn và các tiêu chí liên quan được duy trì trong suốt vòng đời khoản vay. Đồng thời, doanh nghiệp phải tiếp tục đáp ứng các yêu cầu môi trường và xã hội. Khi ngân hàng tích lũy thêm dữ liệu và kinh nghiệm về một ngành, ngân hàng mới có thể đánh giá rủi ro và định giá khoản vay chính xác hơn.
 |
Nhìn về dài hạn, ông Phương cho rằng lợi ích không nằm ở việc ngân hàng có thể tiếp cận một nguồn vốn với chi phí thấp hơn, mà ở khả năng nhìn thấy sự thay đổi của nền kinh tế sớm hơn và chuẩn bị năng lực để phục vụ sự thay đổi đó.
Hiện nay, ông nhìn thấy hai không gian cơ hội khá rõ. Thứ nhất là tài chính xanh cho các lĩnh vực như năng lượng tái tạo, công trình xanh, giao thông sạch, hiệu quả năng lượng, nông nghiệp bền vững, xử lý nước và chất thải. Thứ hai là tài chính chuyển đổi (transition finance) cho các ngành phát thải cao nhưng chưa thể chuyển đổi ngay, chẳng hạn thép và xi măng. Những ngành này cần một lộ trình chuyển đổi, và quá trình đó cũng cần vốn.
Nhu cầu đầu tư xanh và chuyển đổi cũng đang lan sang các chuỗi cung ứng xuất khẩu, nơi doanh nghiệp ngày càng phải đáp ứng các yêu cầu về phát thải, năng lượng và môi trường từ khách hàng quốc tế.
Theo ông Phương, ngân hàng không thể chờ đến khi những thay đổi này xảy ra rồi mới chuẩn bị. Khi doanh nghiệp xuất khẩu phải đáp ứng yêu cầu mới của khách hàng quốc tế, nhà sản xuất phải thay đổi công nghệ hay các ngành phát thải cao phải giảm phát thải, họ đều phát sinh nhu cầu đầu tư và tín dụng.
Nếu ngân hàng đã có năng lực đánh giá rủi ro môi trường - xã hội, quan hệ với các định chế tài chính quốc tế và hiểu những ngành này từ sớm, ngân hàng có thể tham gia trước khi thị trường trở nên đại trà. Đó là lý do tôi xem đây là một chiến lược kinh doanh.
 |
Tuy nhiên, ông lưu ý, hiệu quả của nguồn vốn quốc tế cần được nhìn trong trung và dài hạn, do nhiều dự án xanh có thời gian đầu tư, giải ngân và tạo dòng tiền kéo dài. Vì vậy, không thể kỳ vọng toàn bộ lợi ích xuất hiện ngay trong một năm.
Nếu rút gọn toàn bộ logic kinh doanh của tín dụng xanh, ông Phương cho rằng ngân hàng luôn phải cân bằng giữa lợi ích kinh doanh và rủi ro. Tín dụng xanh trước hết là một cơ hội kinh doanh, đồng thời giúp ngân hàng quản trị tốt hơn các rủi ro mới của nền kinh tế chuyển đổi.
Ngân hàng có thêm phân khúc và cơ hội kinh doanh mới, đồng thời có thêm dư địa đa dạng hóa danh mục tín dụng. Khi nền kinh tế thay đổi, những ngành mới sẽ xuất hiện và những doanh nghiệp hiện tại cũng sẽ phải thay đổi. Ngân hàng nào hiểu được sự thay đổi đó sớm hơn sẽ có cơ hội phục vụ khách hàng sớm hơn.
Ông Phương không nghĩ nên nhìn tín dụng xanh theo cách ngân hàng cho vay để làm một việc tốt rồi sau đó mới nghĩ đến lợi nhuận. Ngân hàng vẫn là ngân hàng. Ngân hàng huy động vốn, cho vay vốn, định giá rủi ro và phải tạo ra lợi nhuận. Điều khác biệt là ngân hàng đã nhận diện được một loại rủi ro mới và từ trong loại rủi ro đó nhìn thấy một cơ hội kinh doanh mới.
Từ chỗ ban đầu nhìn thấy một thị trường ngách như điện mặt trời, câu chuyện dần trở thành việc xây dựng năng lực cho cả ngân hàng. “Tôi không gọi xanh đơn thuần là một xu hướng nữa. Xanh đang trở thành một phần của năng lực cạnh tranh, trong khi các giá trị môi trường và xã hội được tạo ra song hành với quá trình đó”, ông Phương nhận định.