Ngày 22/10, CTCP Tập đoàn Masan (mã MSN) công bố báo cáo tài chính hợp nhất quý 3/2026 với doanh thu thuần đạt 36.981 tỷ đồng, tăng 74,7% so với cùng kỳ năm trước (YoY). Giá vốn hàng bán đạt 26.560,7 tỷ đồng, tăng 80,4% YoY. Lợi nhuận gộp tăng 62% YoY, lên 10.420,3 tỷ đồng; biên lợi nhuận gộp thu hẹp từ 30,4% xuống 28,2%.
Về chi phí, chi phí tài chính giảm 17% YoY, còn 1.696 tỷ đồng; trong đó, chi phí đi vay giảm 16%, xuống 1.415,3 tỷ đồng. Ngược lại, chi phí bán hàng tăng 37,4% YoY, lên 4.611,5 tỷ đồng; chi phí quản lý doanh nghiệp tăng 4,7% YoY, lên 1.048,8 tỷ đồng.
Lãi từ các công ty liên kết đạt 1.435,3 tỷ đồng, tăng 13,5% YoY. Riêng Techcombank đóng góp 1.410 tỷ đồng, tăng 13,5% so với cùng kỳ. Theo Masan, khoản đầu tư vào Techcombank là tài sản tài chính chiến lược, mang lại nguồn lợi nhuận và cổ tức ổn định, thường xuyên cho tập đoàn. Tính đến cuối quý 3/2026, Masan có 3 công ty liên kết thông qua sở hữu trực tiếp và gián tiếp, gồm Techcombank, Cholimex và Vissan.
Kết quả, Masan báo lãi sau thuế quý 3/2026 tăng gấp 2,4 lần, từ 1.865,7 tỷ đồng lên gần 4.552 tỷ đồng. Đây là mức lợi nhuận theo quý cao nhất của Masan kể từ sau quý 4/2021, khi doanh nghiệp ghi nhận khoản lãi đột biến hơn 7.000 tỷ đồng nhờ bán mảng thức ăn chăn nuôi.
Lũy kế 9 tháng năm 2026, doanh thu thuần của Masan đạt 89.118,4 tỷ đồng, tăng 52,7% YoY. Thị trường trong nước vẫn chiếm tỷ trọng lớn, với 62.914,8 tỷ đồng, tăng 17,8% YoY. Tuy nhiên, thị trường nước ngoài tăng đáng kể, gấp 5,2 lần so với cùng kỳ, từ 4.977,6 tỷ đồng lên 26.203,6 tỷ đồng.
Xét theo bộ phận kinh doanh, mảng bán lẻ tiêu dùng đóng góp doanh thu lớn nhất với 34.038,5 tỷ đồng, tăng 22,9% YoY. Riêng quý 3/2026, WinCommerce (WCM) – đơn vị vận hành chuỗi WinMart/WinMart+, đạt doanh thu 12.775 tỷ đồng, tăng 21,2% YoY. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 325 tỷ đồng, tăng 86% YoY. Trong quý 3, WinCommerce mở mới ròng 345 cửa hàng, nâng tổng số điểm bán trên toàn hệ thống lên 5.486 cửa hàng. Lũy kế 9 tháng đầu năm nay, doanh nghiệp mở mới ròng 894 cửa hàng.
Ở mảng bán lẻ F&B, doanh thu quý 3 của Phúc Long Heritage đạt 589 tỷ đồng, tăng 14,2% YoY. Kết quả này đến từ tăng trưởng của kênh giao hàng, hiệu suất cửa hàng được cải thiện và việc mở rộng mạng lưới có chọn lọc. Doanh thu bình quân hằng ngày trên cùng cửa hàng của mô hình cửa hàng tiêu chuẩn đạt 24,8 triệu đồng, tăng 2%.
Trong quý 3, Phúc Long mở mới 26 cửa hàng tiêu chuẩn, nâng tổng số cửa hàng độc lập trên toàn quốc lên 239 cửa hàng (không bao gồm các kiosk tại WCM). Luỹ kế 9 tháng năm 2026, doanh nghiệp mở mới 44 cửa hàng.
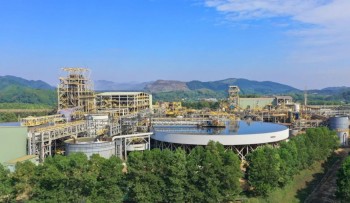
Tiếp đến là vật liệu công nghệ cao gấp 5 lần, từ 5.048 tỷ đồng đến 25.687,5 tỷ đồng. Theo Masan, sản lượng gia tăng và hoạt động vận hành được tối ưu hoá đã giúp doanh nghiệp tận dụng môi trường giá vonfram thuận lợi để thúc đẩy lợi nhuận.
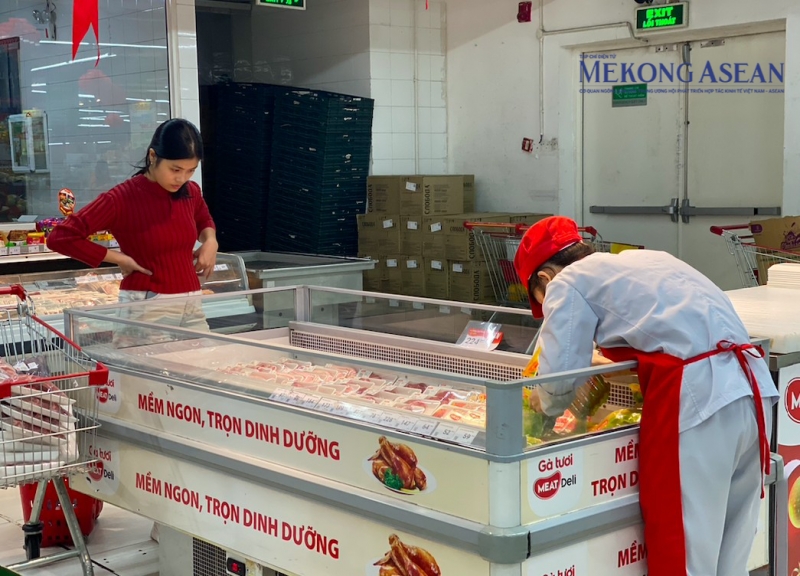 |
| MEATDeli là thương hiệu thịt mát của Masan MEATLife (thành viên Tập đoàn Masan). Ảnh: Hà Anh/Mekong ASEAN. |
Mảng sản phẩm thịt lợn cũng tích cực khi doanh thu 9 tháng năm 2026 của Masan MEATLife (mã: MML) đạt 5.050,1 tỷ đồng, tăng 16,6% YoY. Doanh thu sản phẩm tiêu dùng có thương hiệu đạt 22.521,2 tỷ đồng, tăng 13,6% YoY; các hoạt động khác đạt 1.821,1 tỷ đồng, tăng 22,7% YoY.
Về hoạt động tài chính, doanh thu 9 tháng giảm 12,8% YoY, còn 1.545,5 tỷ đồng. Trong đó, lãi thu từ tiền gửi, cho vay và hoạt động đầu tư giảm 2% YoY, xuống 1.268,4 tỷ đồng. Lãi từ bán chứng khoán kinh doanh và các khoản đầu tư khác tăng từ 9,4 tỷ đồng lên 33,9 tỷ đồng, gấp 3,6 lần cùng kỳ.
Lợi nhuận sau thuế 9 tháng năm 2026 của Masan đạt 10.325,4 tỷ đồng, gấp 2,3 lần mức 4.468,1 tỷ đồng của cùng kỳ năm trước. So với kế hoạch kinh doanh điều chỉnh hồi tháng 7, doanh nghiệp hoàn thành 90,9% mục tiêu doanh thu và vượt 3,3% mục tiêu lợi nhuận theo kịch bản thấp. Với kịch bản cao, tỷ lệ hoàn thành lần lượt là 85% và 90%.
Tại ngày 30/9/2026, tổng tài sản của Masan đạt 150.223,2 tỷ đồng, tăng 17% so với ngày đầu năm nay. Các khoản đầu tư tài chính tăng 30%, lên 65.859,3 tỷ đồng. Trong đó, chứng khoán kinh doanh tăng 71%, lên 6.536,3 tỷ đồng; đầu tư vào các công ty liên kết tăng 8,6%, lên 41.223,7 tỷ đồng. Hàng tồn kho cũng tăng 62%, lên 17.467,9 tỷ đồng.
Tiền và các khoản tương đương tiền giảm 28,9%, từ 12.128,8 tỷ đồng xuống 8.626,3 tỷ đồng; tiền gửi ngân hàng giảm 29,1%, từ 12.033,2 tỷ đồng xuống 8.529,5 tỷ đồng.
Bên kia bảng cân đối kế toán, tổng nợ phải trả của Masan tại cuối quý 3/2026 tăng 16% so với thời điểm đầu năm, lên 96.592,3 tỷ đồng. Chiếm phần lớn là các khoản vay, trái phiếu phát hành và nợ thuê tài chính, với 69.656,4 tỷ đồng, tăng 8,4%.
Trên thị trường chứng khoán, tính đến 11h30’ ngày 22/10, cổ phiếu MSN đang được giao dịch quanh mức 73.800 đồng/cổ phiếu, tăng 100 đồng so với kết phiên liền trước và giảm khoảng 12% so với mức đỉnh 84.100 đồng/cổ phiếu hồi cuối tháng 1.