Sáng ngày 15/10, Chứng khoán SSI tổ chức hội thảo trực tuyến “What Now? – Observations, Expectations and Realities Post-Upgrade” (Điều gì tiếp theo? Góc nhìn, kỳ vọng và thực tế sau nâng hạng), với sự tham gia của các chuyên gia đến từ SSI và UBS - tập đoàn tài chính và ngân hàng hàng đầu Thụy Sĩ.
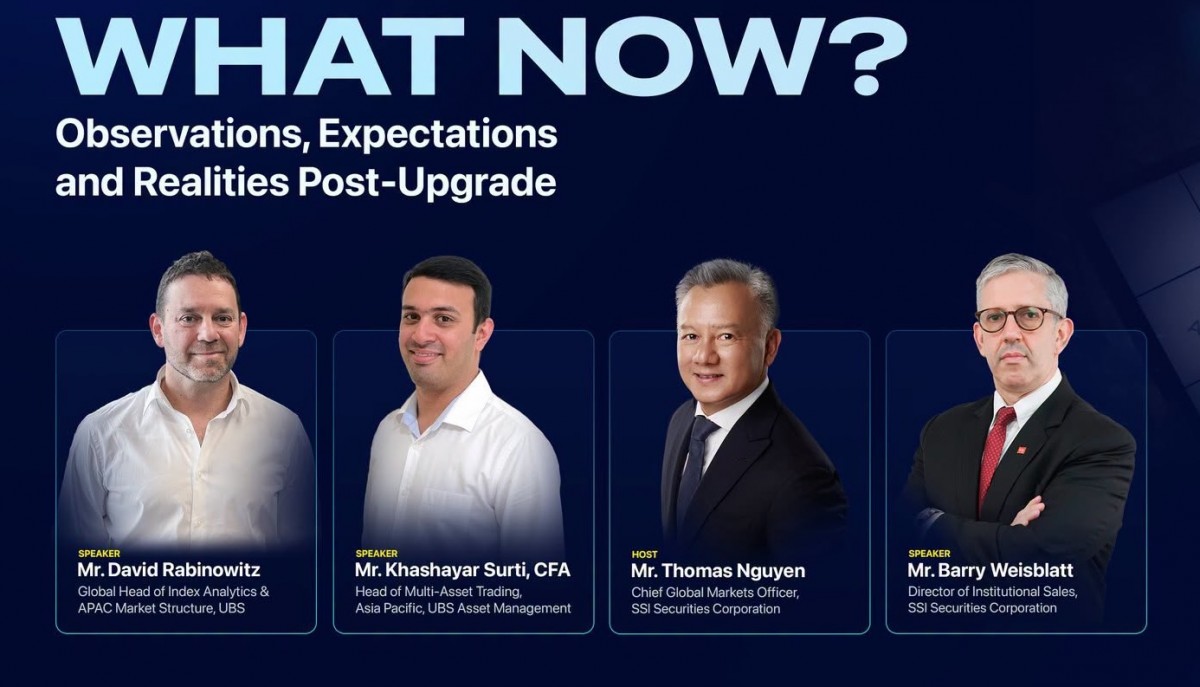 |
| Các chuyên gia từ SSI và UBS tham gia hội thảo. Ảnh: SSI |
Cuộc thảo luận diễn ra trong bối cảnh thị trường chứng khoán Việt Nam giảm khoảng 6% kể từ phiên các quỹ mô phỏng các chỉ số của FTSE cơ cấu danh mục (ngày 18/9/2026), trong khi nhà đầu tư nước ngoài tiếp tục bán ròng. Diễn biến này đặt ra câu hỏi về tác động thực tế của việc nâng hạng cũng như thời điểm dòng vốn có thể quay trở lại thị trường.
Mở đầu cuộc thảo luận, ông Thomas Nguyen - Giám đốc Khối Thị trường toàn cầu SSI, cho rằng nhà đầu tư Việt Nam có xu hướng tập trung phần lớn sự chú ý vào thị trường nội địa. Vì vậy, khi chứng khoán giảm điểm hoặc khối ngoại liên tục bán ròng, tâm lý lo ngại thường gia tăng, thậm chí xuất hiện những nghi ngờ về các vấn đề riêng của thị trường Việt Nam. Tuy nhiên theo ông, những diễn biến này cần được nhìn nhận trong bối cảnh rộng hơn của thị trường tài chính và xu hướng phân bổ vốn toàn cầu.
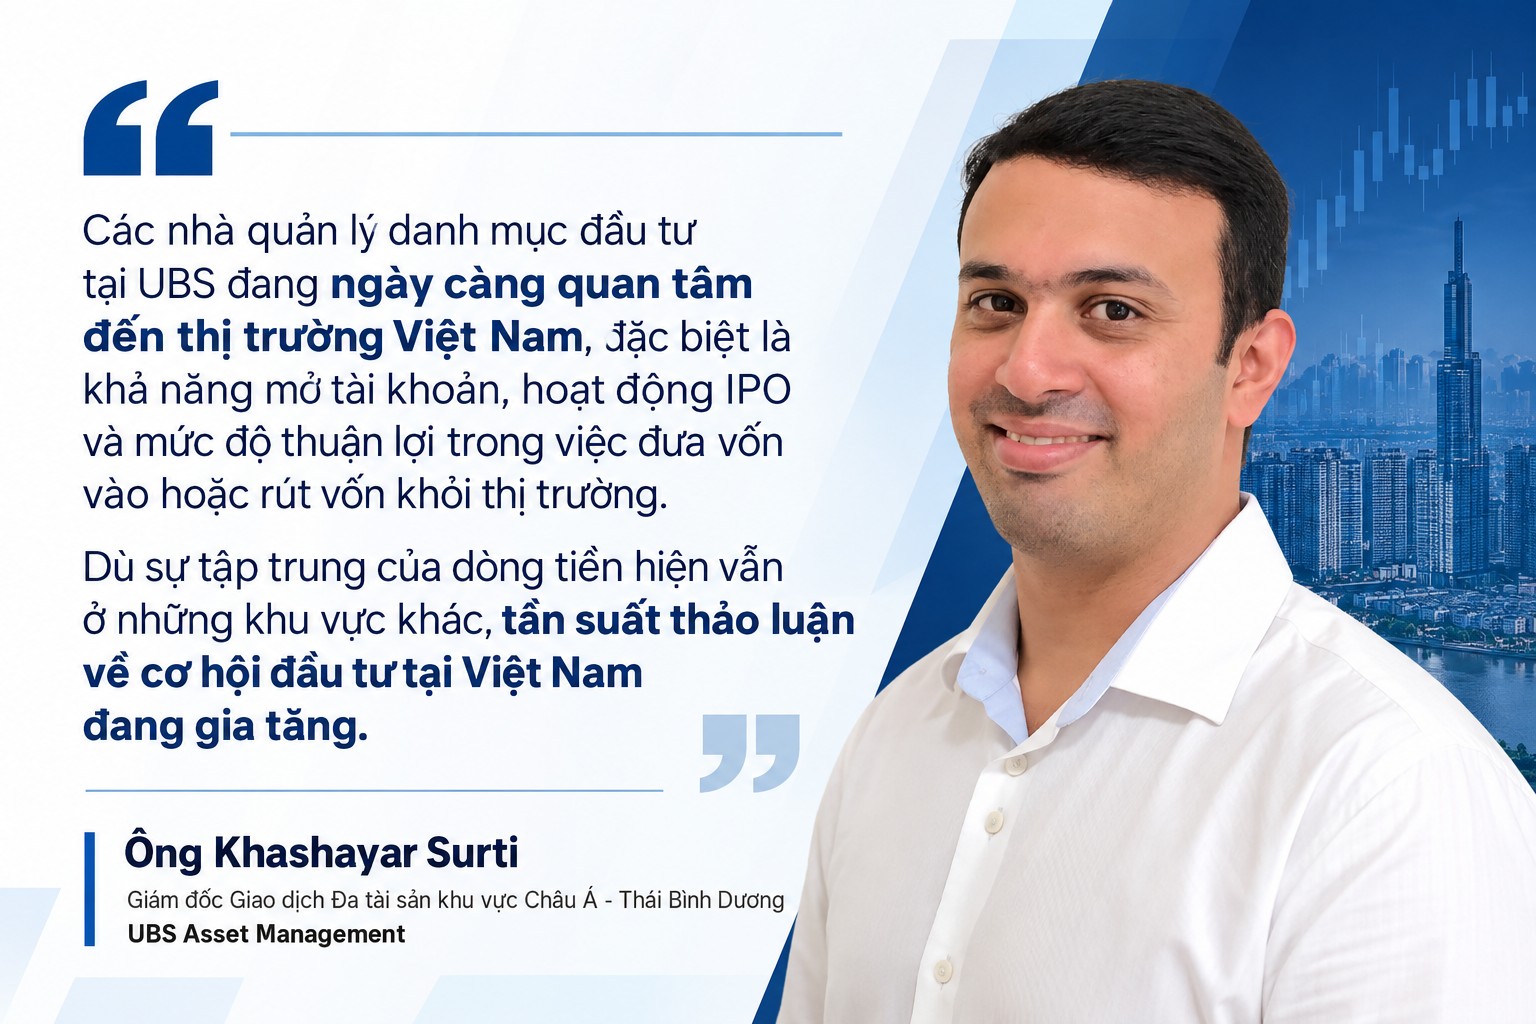
"Tần suất thảo luận về cơ hội đầu tư tại Việt Nam đang gia tăng"
Lý giải về diễn biến kém khả quan của thị trường chứng khoán Việt Nam sau nâng hạng, ông David Rabinowitz - Giám đốc toàn cầu về Phân tích chỉ số và Cấu trúc thị trường châu Á - Thái Bình Dương tại UBS, cho rằng đây không phải hiện tượng bất thường.
Theo ông, trong đầu tư thường xuất hiện tâm lý “mua tin đồn, bán tin thật”, khi thị trường tăng trước một sự kiện quan trọng nhưng lại điều chỉnh sau khi sự kiện chính thức diễn ra. Ông dẫn trường hợp Pakistan, nơi chỉ số chứng khoán Karachi từng giảm khoảng 30% trong 6 tháng sau khi được đưa vào nhóm thị trường mới nổi năm 2017. Điều này cho thấy nâng hạng không đồng nghĩa với việc thị trường sẽ tăng điểm ngay lập tức.
Theo chuyên gia UBS, điều quan trọng hơn là những cải thiện về cấu trúc thị trường. Ông đánh giá phiên cơ cấu danh mục ngày 18/9 của Việt Nam đã diễn ra thành công, với thanh khoản tăng khoảng 50% vào cuối phiên nhưng hệ thống vẫn vận hành ổn định.
Đồng quan điểm, ông Khashayar Surti - Giám đốc Giao dịch Đa tài sản khu vực châu Á - Thái Bình Dương tại UBS Asset Management, cho rằng việc một phiên cơ cấu danh mục diễn ra suôn sẻ, không phát sinh lỗi hệ thống hay sự cố thanh toán, là tín hiệu tích cực đối với các nhà đầu tư tổ chức quốc tế.
Theo ông, phiên giao dịch ngày 18/9 có thể xem là một đợt thử nghiệm thành công về năng lực vận hành của thị trường Việt Nam. Khi quy mô dòng vốn gia tăng trong những kỳ cơ cấu tiếp theo, yêu cầu về kỹ thuật và quy trình giao dịch về cơ bản không thay đổi, trong khi niềm tin của các nhà đầu tư quốc tế có thể được củng cố.
Ở góc độ dòng vốn, ông Khashayar Surti chỉ ra rằng xu hướng đầu tư toàn cầu hiện đang bị chi phối mạnh bởi làn sóng trí tuệ nhân tạo (AI), trung tâm dữ liệu và chip bán dẫn. Dòng tiền quốc tế tập trung vào những thị trường có nhiều doanh nghiệp công nghệ lớn như Đài Loan (Trung Quốc) và Hàn Quốc, trong khi Việt Nam và một số thị trường ASEAN chưa được hưởng lợi trực tiếp từ xu hướng này trên thị trường cổ phiếu.
Ngay cả Ấn Độ, một trong những thị trường lớn của khu vực, cũng ghi nhận diễn biến kém tích cực và chịu áp lực rút vốn trong thời gian qua.
Theo chuyên gia UBS, rất khó dự báo chính xác thời điểm dòng vốn toàn cầu đảo chiều. Tuy nhiên khi xu hướng phân bổ thay đổi, dòng tiền có thể tìm đến những thị trường đang tụt lại phía sau, có mức định giá hấp dẫn và động lực tăng trưởng nội địa tích cực.
 |
Việc nâng hạng cần nhìn trong quá trình dài hạn
Bên cạnh những yếu tố quốc tế, ông Barry Weisblatt - Giám đốc Khách hàng Tổ chức SSI, cho rằng thị trường chứng khoán Việt Nam còn chịu áp lực từ chính nhu cầu vốn phục vụ tăng trưởng kinh tế trong nước, kéo theo lãi suất huy động tăng.
Trong điều kiện thông thường, lực cầu từ nhà đầu tư cá nhân trong nước có thể hấp thụ lượng cổ phiếu bán ra của khối ngoại. Song khi dòng tiền nội địa cũng dịch chuyển sang kênh ngân hàng để hưởng lãi suất cao, thị trường chứng khoán phải đối mặt với áp lực từ cả hai phía.
Dù vậy, Barry Weisblatt cho rằng diễn biến này không phản ánh đầy đủ sức khỏe của các doanh nghiệp niêm yết. Lợi nhuận doanh nghiệp trong quý gần đây nhất vẫn tăng trưởng khoảng 28%.
Ở góc độ định giá, chuyên gia SSI nhận định thị trường đang ở vùng tương đối hấp dẫn đối với nhà đầu tư dài hạn. P/E toàn thị trường khoảng 12 lần, trong khi nếu loại trừ nhóm cổ phiếu Vingroup, mức định giá chỉ còn dưới 10 lần.
Ông Barry Weisblatt dự báo áp lực thanh khoản ngân hàng có thể dần được giải tỏa khi tăng trưởng huy động bắt kịp tăng trưởng tín dụng. Theo ông, trong khoảng 6 tháng tới, lãi suất huy động có thể bắt đầu giảm, giúp nhà đầu tư trong nước bớt thận trọng và tạo điều kiện để dòng tiền quay trở lại thị trường chứng khoán.
Bên cạnh đó, ông cho rằng cần phân biệt giữa dòng vốn đầu tư gián tiếp nước ngoài (FII) và đầu tư trực tiếp nước ngoài (FDI). Trong khi FII thường biến động theo chu kỳ lãi suất và xu hướng phân bổ tài sản toàn cầu, FDI thể hiện những cam kết dài hạn đối với triển vọng phát triển của nền kinh tế.
Theo số liệu của cơ quan thống kê, trong 9 tháng đầu năm 2026, tổng vốn FDI đăng ký vào Việt Nam đã đạt hơn 50 tỷ USD, tăng 76% so với cùng kỳ năm trước; còn vốn thực hiện đạt khoảng 21 tỷ USD, tăng 12%.
Ông Barry Weisblatt cho rằng dòng vốn FDI tiếp tục phản ánh niềm tin của các nhà đầu tư quốc tế vào triển vọng dài hạn của Việt Nam, bất chấp những biến động ngắn hạn trên thị trường tài chính.
Để minh họa thêm, ông nhắc lại thời điểm Việt Nam gia nhập Tổ chức Thương mại Thế giới (WTO) năm 2007. Dù cuộc khủng hoảng tài chính toàn cầu năm 2008 đã gây ra nhiều khó khăn, quá trình hội nhập sau đó vẫn góp phần thúc đẩy xuất khẩu Việt Nam tăng trưởng mạnh trong gần hai thập kỷ.
"Việc nâng hạng thị trường chứng khoán hiện nay cũng cần được nhìn nhận trong một quá trình dài hạn tương tự," ông Barry Weisblatt nêu quan điểm.
| Đề cập đến những thay đổi của thị trường chứng khoán Việt Nam, ông Thomas Nguyen cho rằng điểm khác biệt quan trọng của giai đoạn hiện nay nằm ở quyết tâm cải cách và vai trò dẫn dắt của cơ quan quản lý. Theo đại diện SSI, Bộ Tài chính và Ủy ban Chứng khoán Nhà nước đã thể hiện vai trò quan trọng trong việc xác định các ưu tiên và thúc đẩy những thay đổi về cấu trúc thị trường. SSI cùng các thành viên thị trường khác cũng tham gia vào quá trình này. Ông Thomas nhấn mạnh rằng những cải thiện về cấu trúc và khả năng vận hành của thị trường là thực chất, dù chưa được phản ánh ngay vào diễn biến của các chỉ số chứng khoán. |
“Xương sống” vững chắc cho thị trường
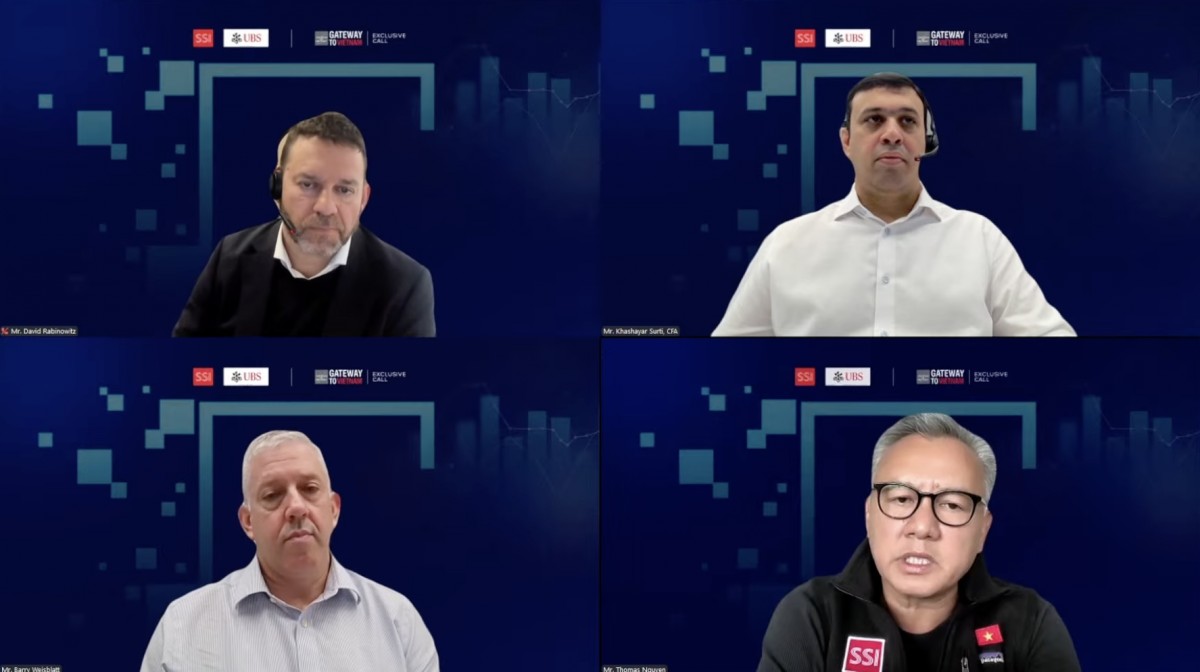 |
| Các chuyên gia của SSI và UBS thảo luận trực tuyến. |
Đánh giá triển vọng sau nâng hạng, ông David Rabinowitz cho rằng một trong những thay đổi quan trọng nhất đối với chứng khoán Việt Nam là sự gia tăng hiện diện của các nhà đầu tư tổ chức quốc tế.
Dẫn khảo sát của Boston Consulting Group, chuyên gia UBS cho biết quy mô tài sản đầu tư theo chỉ số trên toàn cầu hiện khoảng 40.000 tỷ USD và dự kiến tăng lên 64.000 tỷ USD vào năm 2030. Xu hướng này thúc đẩy sự phát triển của các quỹ ETF, đồng thời mở rộng dòng vốn đầu tư vào những thị trường nằm trong các bộ chỉ số quốc tế.
Đối với Việt Nam, nơi nhà đầu tư cá nhân hiện chiếm khoảng 85% thị trường, ông David Rabinowitz cho rằng sự gia tăng của các quỹ đầu tư tổ chức có thể tạo ra thay đổi đáng kể về cấu trúc nhà đầu tư.
Theo ông, dòng vốn từ các quỹ đầu tư theo chỉ số thường mang tính tích lũy dài hạn, qua đó hình thành một “xương sống” vững chắc cho thị trường, giúp giảm bớt sự phụ thuộc vào dòng vốn ngắn hạn và những biến động do tâm lý nhà đầu tư cá nhân.
Về lộ trình cụ thể, ông David Rabinowitz cho biết tỷ trọng của Việt Nam trong chỉ số FTSE Emerging All-Cap hiện khoảng 5 điểm cơ bản (0,05%) và dự kiến tăng lên 15 điểm cơ bản vào tháng 3/2027, 32 điểm cơ bản vào tháng 6/2027, trước khi đạt gần 50 điểm cơ bản vào tháng 9/2027. Khi đó, Việt Nam có thể đứng khoảng thứ 16 trong số 23 thị trường mới nổi thuộc hệ thống chỉ số FTSE, xếp trên Philippines và ngay dưới Qatar.
Tuy nhiên, theo chuyên gia UBS, dòng vốn từ các quỹ đầu tư thụ động mới chỉ là một phần của câu chuyện. Hiện vẫn còn nhiều nhà quản lý quỹ chủ động trên thế giới chưa đăng ký giao dịch tại Việt Nam. Khi thị trường được đưa vào các bộ chỉ số quốc tế và khả năng tiếp cận tiếp tục được cải thiện, nhóm nhà đầu tư này có thể gia tăng sự hiện diện.
Ông Khashayar Surti cũng nhấn mạnh vai trò của các quỹ chủ động trong việc thúc đẩy dòng vốn quốc tế. Theo ông, trong khoảng 21.000 tỷ USD tài sản đầu tư theo các chỉ số MSCI, có khoảng 14.000 tỷ USD thuộc các chiến lược chủ động và 7.000 tỷ USD thuộc các chiến lược thụ động.
Các nhà quản lý quỹ chủ động thường tìm kiếm những doanh nghiệp có triển vọng tăng trưởng và mức định giá hấp dẫn so với các đối thủ cùng ngành trên toàn cầu. Do đó, nếu cổ phiếu Việt Nam đáp ứng được những tiêu chí này, dòng vốn có thể được phân bổ vào thị trường mà không nhất thiết phải chờ các kỳ cơ cấu chỉ số.
| Bên cạnh việc gia tăng tỷ trọng trong các bộ chỉ số FTSE, ông David Rabinowitz cho rằng Việt Nam cần tiếp tục hoàn thiện cấu trúc thị trường để hướng tới đáp ứng các tiêu chí của MSCI. Chuyên gia UBS đánh giá cao những cải cách đã được triển khai từ năm 2024, bao gồm cơ chế giao dịch không yêu cầu ký quỹ trước (NPF), mô hình môi giới toàn cầu và hệ thống giao dịch KRX. Trong giai đoạn tiếp theo, các ưu tiên được ông đề cập gồm triển khai cơ chế đối tác bù trừ trung tâm (CCP), hoàn thiện hoạt động vay và cho vay chứng khoán, giao dịch qua tài khoản tổng (omnibus), bù trừ ròng (netting) và các công cụ phòng vệ rủi ro. Đây được xem là những điều kiện quan trọng để Việt Nam tiếp tục cải thiện khả năng tiếp cận của nhà đầu tư nước ngoài và hội nhập sâu hơn vào hệ thống thị trường vốn quốc tế. |