
01/11/2026 07:00
 |
 |
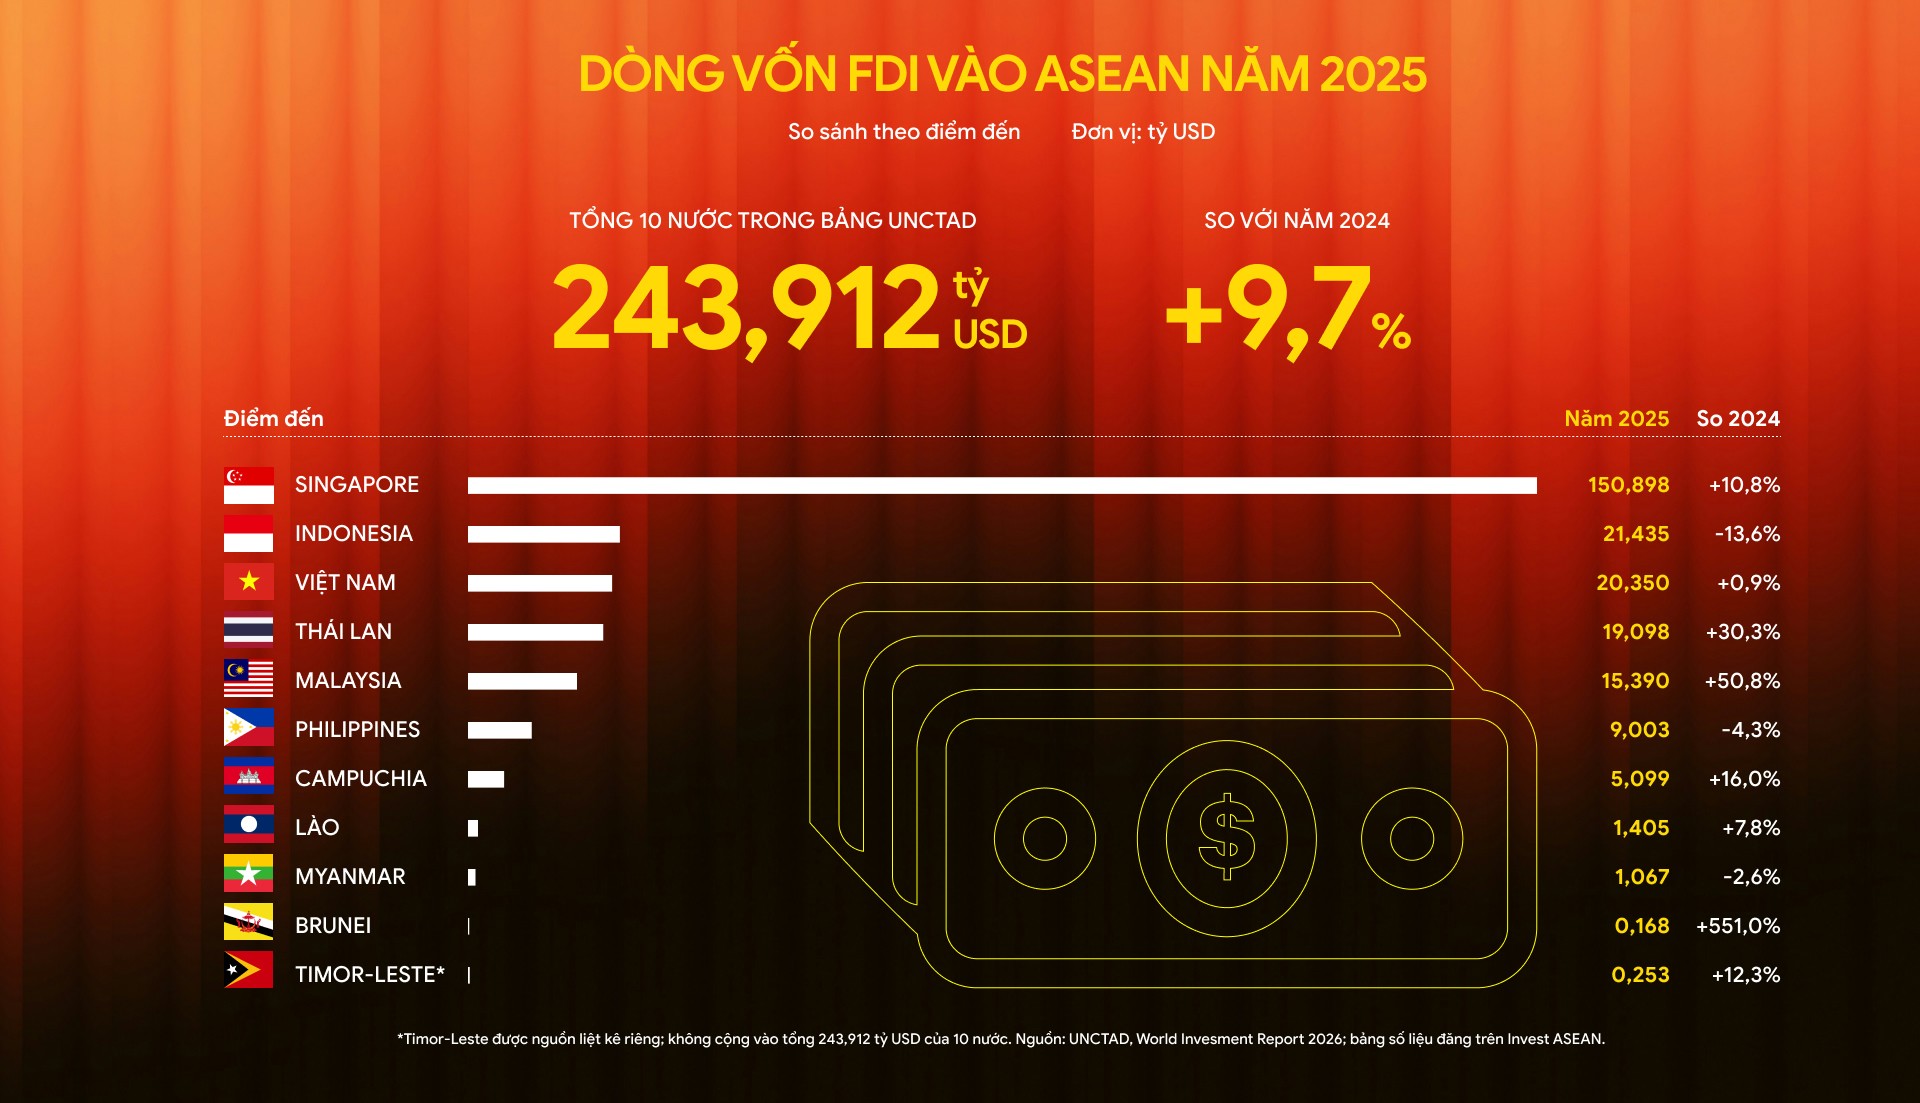
Khu vực ASEAN thu hút 243,9 tỷ USD vốn đầu tư trực tiếp nước ngoài (FDI) trong năm 2025, tăng 9,7% so với năm trước, theo Báo cáo Đầu tư Thế giới 2026 của Hội nghị Liên hợp quốc về Thương mại và Phát triển (UNCTAD). Với 20,35 tỷ USD, Việt Nam đứng thứ ba khu vực sau Singapore và Indonesia. Nhưng thứ hạng không nói hết sự dịch chuyển của dòng vốn: trong khi giá trị dự án đầu tư mới được công bố trên toàn ASEAN giảm, chỉ tiêu này tại Việt Nam vẫn tăng.
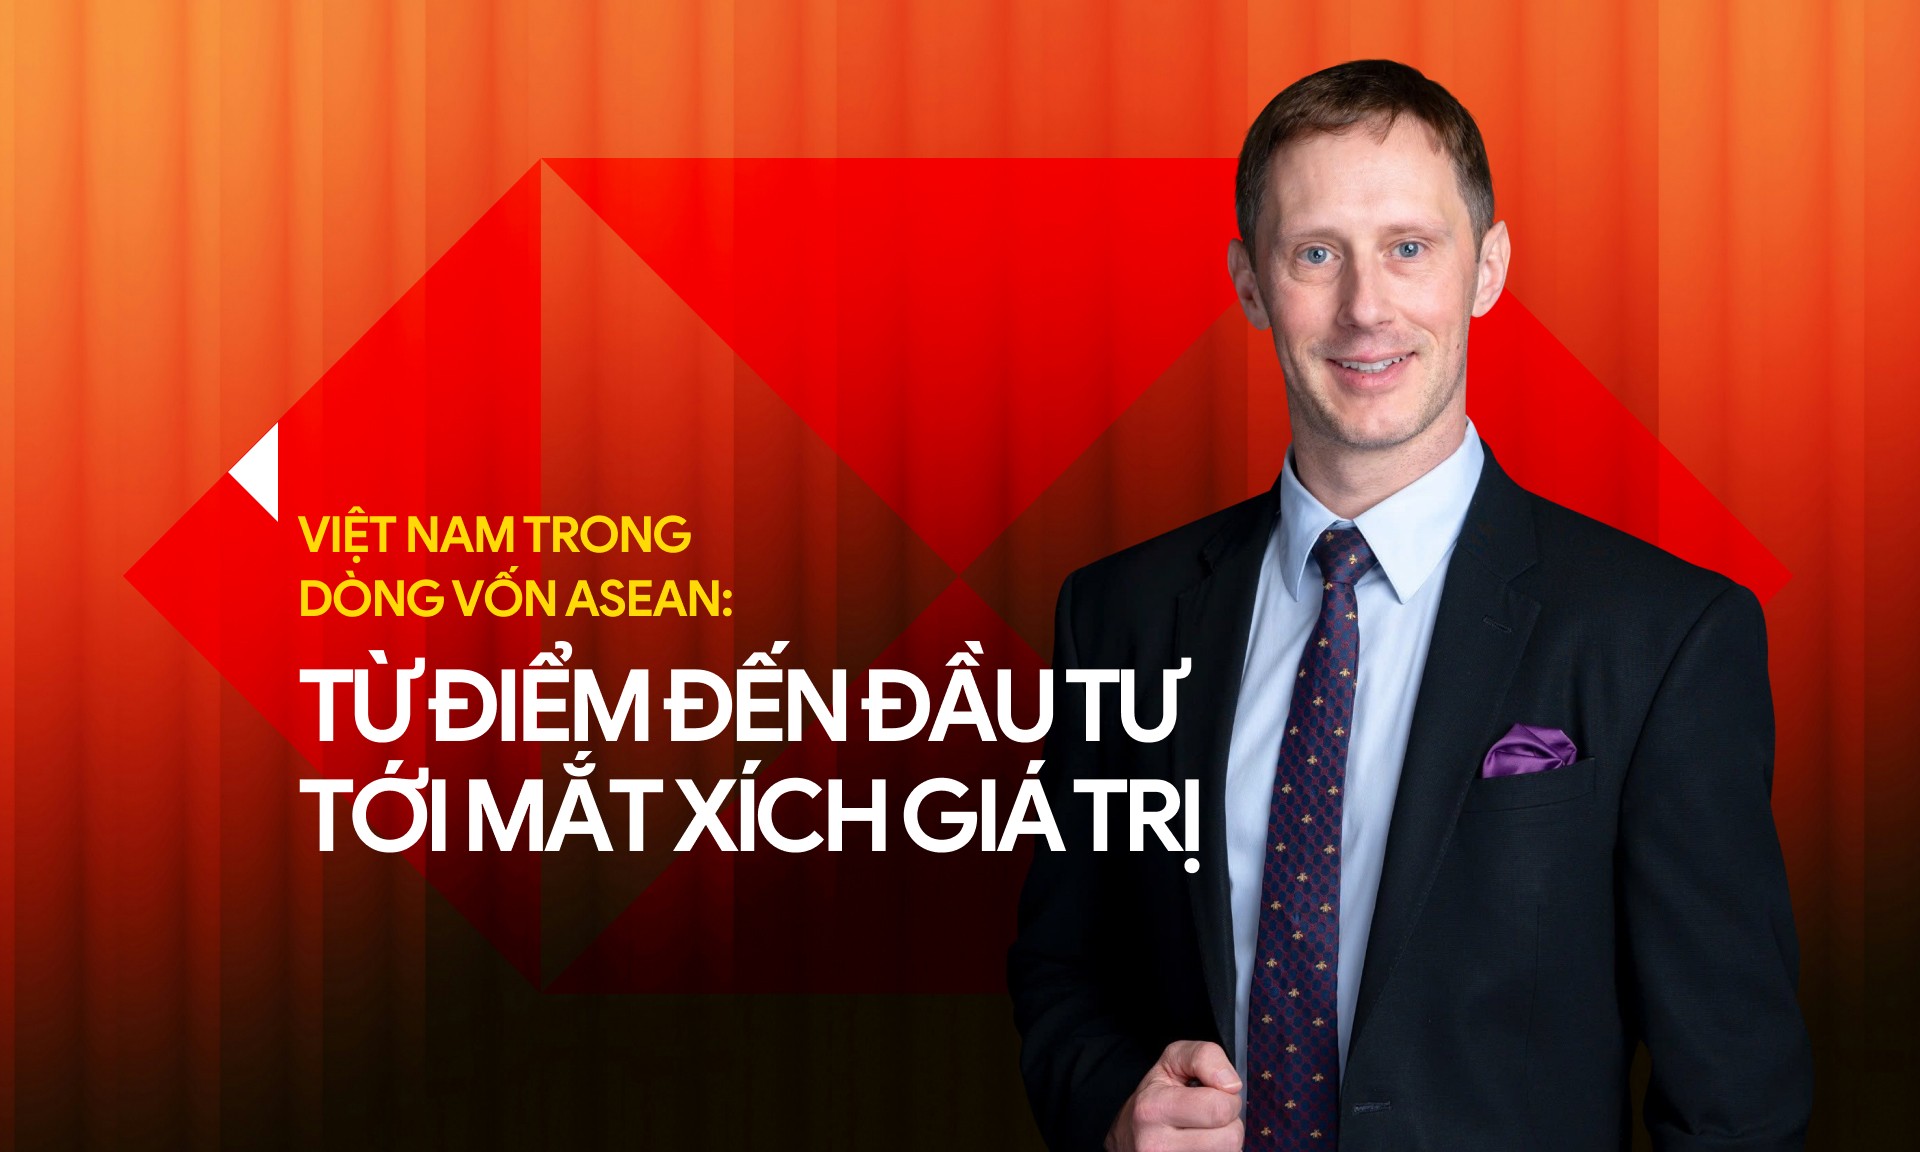
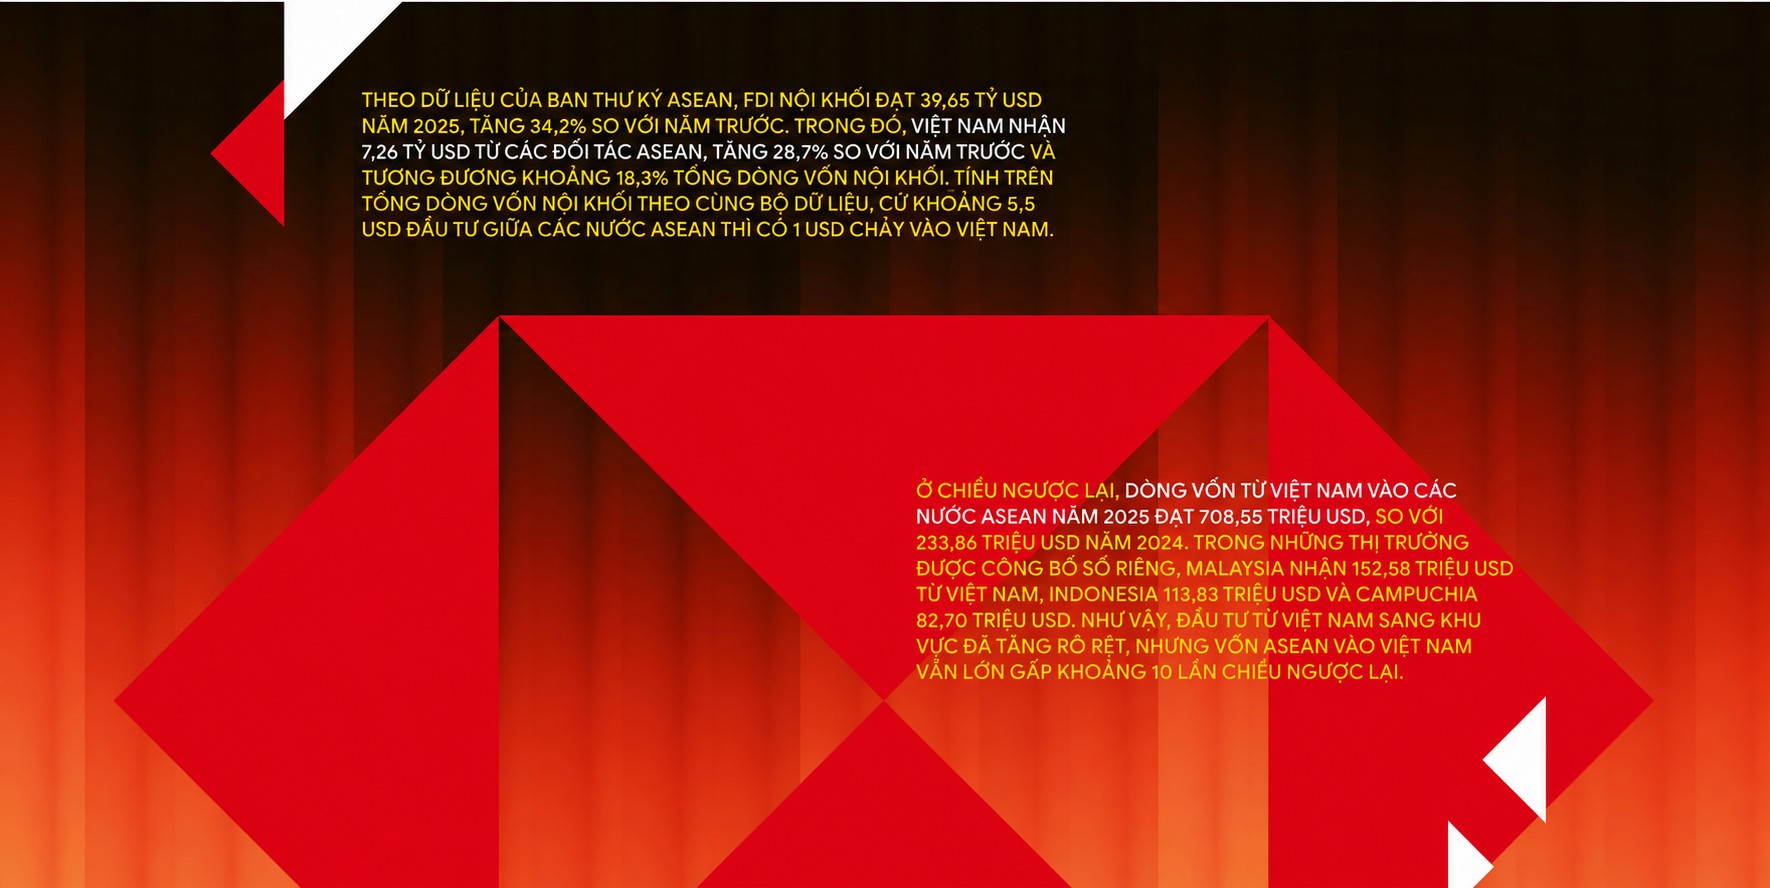
Liên kết đầu tư trong khối ASEAN cũng đang mở rộng. Theo dữ liệu của Ban Thư ký ASEAN, Việt Nam nhận 7,26 tỷ USD từ các nước ASEAN năm 2025, tăng 28,7% so với năm trước; chiều vốn từ Việt Nam vào khu vực đạt 708,55 triệu USD, gấp khoảng ba lần năm trước. Việt Nam sẽ giữ sức hút ra sao trước cạnh tranh giữa các điểm đến ASEAN, và doanh nghiệp trong nước cần làm gì để tham gia sâu hơn vào chuỗi giá trị? Mekong ASEAN đã có cuộc trao đổi với ông Richard Barnsley, Giám đốc Khối Ngân hàng Toàn cầu, HSBC Việt Nam, xoay quanh những câu hỏi này.
 |
Mekong ASEAN: Trong bối cảnh dòng vốn đầu tư toàn cầu đang có những dịch chuyển lớn do tái cấu trúc chuỗi cung ứng, cạnh tranh địa kinh tế và xu hướng đa dạng hóa điểm đến đầu tư, HSBC đánh giá vị thế của Việt Nam trong bản đồ thu hút FDI của ASEAN hiện nay như thế nào?
Ông Richard Barnsley: Các quy tắc vận hành của nền kinh tế toàn cầu đang được viết lại. Logic cũ về lợi thế so sánh, vốn thúc đẩy toàn cầu hoá nhiều thập kỷ qua, đang dần nhường chỗ cho xu hướng khu vực hoá và các liên minh chiến lược. Việt Nam đã khéo léo tạo dựng vị thế và trở thành một trong những quốc gia hưởng lợi lớn từ quá trình đa dạng hoá chuỗi cung ứng. Trong 8 tháng đầu năm 2026, vốn FDI giải ngân ước đạt 17,25 tỷ USD, tăng 12% so với cùng kỳ năm trước và là mức cao nhất trong 8 tháng đầu năm trong vòng 5 năm qua.
Sức hấp dẫn của Việt Nam hiện nay không còn dựa nhiều vào các ưu đãi, mà ngày càng được củng cố bởi những thế mạnh mang tính nền tảng: hệ thống các hiệp định thương mại tự do có độ phủ rộng, môi trường chính trị ổn định, cộng đồng doanh nghiệp ngày càng hội nhập và trên hết là yếu tố con người. Việt Nam sở hữu lực lượng lao động dồi dào, có trình độ và cần cù chịu khó, được hun đúc bởi văn hoá kết tinh từ ý chí kiên cường, tinh thần đoàn kết và sự lạc quan.
Chất lượng đầu tư cũng đang được nâng lên. Trong năm 2026, lĩnh vực sản xuất ngày càng tập trung vào các phân khúc có giá trị gia tăng cao, thu hút 14,24 tỷ USD, tương đương 82,6% tổng vốn FDI giải ngân. Trong 8 tháng đầu năm, kim ngạch xuất khẩu các sản phẩm điện tử, máy tính và linh kiện đạt 101 tỷ USD. Các doanh nghiệp có vốn đầu tư nước ngoài đóng góp 80,1% tổng kim ngạch xuất khẩu của Việt Nam trong 7 tháng đầu năm 2026.
Những con số này cho thấy vẫn còn một lượng lớn giá trị được tạo ra thông qua các tập đoàn đa quốc gia, đồng thời lý giải vì sao cuộc cạnh tranh để thu hút nguồn vốn đầu tư lại gay gắt đến vậy.
Sau cùng, các nhà đầu tư sẽ tìm đến nơi mang lại lợi nhuận tốt nhất. Kinh nghiệm của những quốc gia khác, cả những nước đã thành công lẫn những nước gặp khó khăn, đều chỉ ra các ưu tiên giống nhau: nâng cao năng suất thay vì chỉ dựa vào chi phí thấp, tạo thuận lợi cho hoạt động kinh doanh và xây dựng một môi trường kinh doanh minh bạch, độc lập.
Về phương diện này, chính sách của Việt Nam đang đi trước xu hướng. HSBC nhận thấy Nghị quyết số 10-NQ/TW của Bộ Chính trị về phát triển kinh tế có vốn đầu tư nước ngoài đánh dấu sự chuyển dịch từ cạnh tranh bằng các ưu đãi sang cạnh tranh bằng năng lực thể chế.
| Theo Báo cáo Đầu tư Thế giới 2026 của Hội nghị Liên Hợp Quốc về Thương mại và Phát triển (UNCTAD), ASEAN thu hút 243,9 tỷ USD FDI trong năm 2025, tăng 9,7% so với mức 222,3 tỷ USD của năm 2024. Tỷ trọng của ASEAN trong tổng FDI toàn cầu tăng từ 14,5% năm 2024 lên 15% năm 2025; tỷ trọng trong dòng vốn vào các nền kinh tế đang phát triển cũng tăng từ 25,2% lên 27,1%. Xét theo các tiểu vùng của châu Á đang phát triển, Đông Nam Á lần đầu vượt Đông Á về lượng FDI tiếp nhận: vốn vào Đông Nam Á tăng từ khoảng 222 tỷ USD năm 2024 lên 244 tỷ USD năm 2025, trong khi Đông Á giảm từ 270 tỷ USD xuống 238 tỷ USD. Trong ASEAN, Singapore tiếp tục dẫn đầu, thu hút 150,90 tỷ USD năm 2025, so với 136,20 tỷ USD năm 2024. Indonesia giữ vị trí thứ hai với 21,44 tỷ USD, nhưng giảm 13,6% so với năm trước. Việt Nam đứng thứ ba với 20,35 tỷ USD, tăng 0,9%. Ngay phía sau, Thái Lan tăng 30,3%, từ 14,65 tỷ USD lên 19,10 tỷ USD; Malaysia tăng 50,8% so với năm trước, từ 10,20 tỷ USD lên 15,39 tỷ USD. Thứ hạng nhóm dẫn đầu chưa đổi, nhưng khoảng cách giữa các điểm đến sau Singapore đang thu hẹp. Sức hút của khu vực thể hiện qua những dự án đáng chú ý trong lĩnh vực truyền thông, bán dẫn, điện tử, năng lượng tái tạo và hạ tầng số. Theo báo cáo UNCTAD, Singapore tiếp tục giữ vai trò trung tâm tài chính và là nơi nhiều tập đoàn đa quốc gia đặt trụ sở điều hành hoạt động tại khu vực; Malaysia, Thái Lan thu hút các khoản đầu tư lớn vào điện tử và truyền thông; còn Indonesia, Việt Nam là những điểm đến trong các chuỗi giá trị khoáng sản thiết yếu, xe điện và sản xuất công nghệ cao. Dù tổng FDI vào ASEAN tăng, giá trị dự án đầu tư mới được công bố lại giảm 10,1%, từ 117,4 tỷ USD năm 2024 xuống 105,6 tỷ USD năm 2025. Việt Nam đi ngược chiều giảm của khu vực khi giá trị dự án công bố tăng từ 22,1 tỷ USD lên 24 tỷ USD; Thái Lan cũng tăng từ 9,8 tỷ USD lên 17,2 tỷ USD. |
 |
Mekong ASEAN: Nếu thu hẹp góc nhìn vào dòng vốn nội khối ASEAN, HSBC nhận thấy những thay đổi đáng chú ý nào trong xu hướng đầu tư vào Việt Nam thời gian qua? Các nhà đầu tư ASEAN đang tìm kiếm điều gì ở Việt Nam, và sự thay đổi về lĩnh vực, quy mô hay tính chất các dự án cho thấy điều gì về vị trí của Việt Nam trong mạng lưới sản xuất và chuỗi cung ứng khu vực?
Ông Richard Barnsley: Đầu tư nội khối là một trong những xu hướng chưa được đánh giá đúng mức trong bức tranh FDI của ASEAN. Năm 2024, nguồn vốn này tăng 45%, đạt 31 tỷ USD, qua đó nâng tỷ trọng trong tổng vốn FDI của khu vực từ 10% lên 14%.
Tuy nhiên, cần thận trọng khi diễn giải những con số này. Singapore chiếm khoảng ba phần tư tổng vốn, phần lớn vì nước này đóng vai trò trung tâm khu vực, nơi các tập đoàn đa quốc gia bên ngoài ASEAN rót vốn vào khu vực thông qua đó. Tại Việt Nam trong năm 2026, Hàn Quốc, Hồng Kông (Trung Quốc), Trung Quốc đại lục và Nhật Bản nằm trong số những nguồn cung cấp vốn hàng đầu, trong bối cảnh các chuỗi cung ứng ngày càng được khu vực hoá.
Xu hướng về quy mô dự án cũng rất đáng khích lệ. Trong 8 tháng đầu năm 2026, số lượng dự án mới chỉ tăng 9,4%, nhưng tổng vốn đăng ký lại tăng tới 96,8%. Nói cách khác, nhà đầu tư đang triển khai ít dự án hơn nhưng với quy mô cam kết lớn hơn, đây là một dấu hiệu cho thấy niềm tin ngày càng tăng vào Việt Nam, đồng thời phản ánh sự bùng nổ của lĩnh vực phần cứng do quá trình triển khai AI trên toàn cầu thúc đẩy. Dòng vốn cũng đang mở rộng ra ngoài hoạt động lắp ráp, với 2,74 tỷ USD vốn đăng ký vào các ngành hoạt động chuyên môn, khoa học và công nghệ.
Các nhà đầu tư ASEAN ngày càng mong muốn xây dựng một cứ điểm sản xuất được kết nối với một mạng lưới rộng lớn hơn, thay vì chỉ nằm ở cuối chuỗi cung ứng. Điều đó đòi hỏi hệ thống logistics vững mạnh, khả năng tiếp cận thị trường thuận lợi và mạng lưới nhà cung ứng trong nước ngày càng phát triển, có năng lực. Với những điều kiện đó, Việt Nam có tiềm năng phát triển từ một trung tâm lắp ráp thành một nền tảng sản xuất tích hợp, kết nối sâu hơn với chuỗi cung ứng khu vực.
 |
Mekong ASEAN: Ở chiều ngược lại, xu hướng doanh nghiệp Việt Nam đầu tư sang các thị trường ASEAN đang phản ánh sự thay đổi như thế nào trong chiến lược vươn ra khu vực của doanh nghiệp Việt? Nhìn về 3–5 năm tới, HSBC dự báo dòng vốn đầu tư hai chiều Việt Nam – ASEAN sẽ dịch chuyển theo hướng nào?
Ông Richard Barnsley: Đầu tư ra nước ngoài của Việt Nam đạt 2,62 tỷ USD trong 8 tháng đầu năm 2026, gấp 4,7 lần so với cùng kỳ năm trước. Riêng tại Campuchia, các doanh nghiệp Việt Nam hiện có 223 dự án với tổng vốn gần 3,4 tỷ USD, hoạt động trải rộng trong các lĩnh vực như nông nghiệp, ngân hàng, viễn thông, hàng không và chế biến.
Khi các doanh nghiệp Việt Nam ngày càng vững mạnh trên “sân nhà”, họ sẽ có thêm năng lực để mở rộng ra thị trường quốc tế: thấu hiểu khách hàng, tổ chức sản xuất ổn định, kiểm soát chất lượng và đáp ứng yêu cầu của các đối tác lớn. Với những doanh nghiệp đã có năng lực thiết kế và sản xuất tại Việt Nam, cơ hội không chỉ dừng ở việc xuất khẩu sản phẩm, dịch vụ. Doanh nghiệp còn có thể mang giải pháp của mình đến những thị trường mới, xây dựng quan hệ trực tiếp với khách hàng quốc tế và từng bước tham gia vào các công đoạn tạo ra giá trị cao hơn trong chuỗi cung ứng.
Trong ba đến năm năm tới, chúng tôi kỳ vọng dòng vốn đầu tư giữa Việt Nam và các nước ASEAN sẽ phát triển sâu hơn theo cả hai chiều. Ở chiều vào, nhà đầu tư ASEAN có thể tìm đến Việt Nam nhiều hơn trong các lĩnh vực sản xuất và dịch vụ có giá trị gia tăng cao, nơi họ cần đối tác và nhà cung ứng trong nước có đủ năng lực để cùng phát triển.
Ở chiều ra, những doanh nghiệp Việt Nam đã cung cấp sản phẩm, dịch vụ cho các tập đoàn đa quốc gia tại thị trường nội địa có cơ hội mở rộng hoạt động sang các nước ASEAN, tiếp tục phục vụ chính những khách hàng ấy trong mạng lưới khu vực. Nếu đáp ứng được các tiêu chuẩn về chất lượng, quy mô và quản trị, doanh nghiệp có thể tiến tới vị trí nhà cung ứng cấp 1. Khi đó, đầu tư hai chiều không chỉ tăng về lượng vốn, mà còn mở ra thêm cơ hội để doanh nghiệp Việt Nam tham gia sâu hơn và tạo ra nhiều giá trị hơn trong chuỗi cung ứng ASEAN.
 |
Mekong ASEAN: Dòng vốn có thể dịch chuyển rất nhanh, nhưng năng lực doanh nghiệp mới quyết định Việt Nam có thực sự giữ được giá trị trong chuỗi cung ứng khu vực hay không. Theo HSBC, doanh nghiệp Việt Nam hiện đang thiếu những năng lực nào để vừa tận dụng tốt hơn dòng vốn ASEAN vào Việt Nam, vừa đủ sức đưa vốn, công nghệ và năng lực của mình ra các thị trường trong khu vực?
Ông Richard Barnsley: Để thành công ở thị trường nội địa và tham gia sâu hơn vào chuỗi cung ứng giá trị cao, các doanh nghiệp Việt Nam cần củng cố ba lĩnh vực.
Thứ nhất là tiêu chuẩn sản phẩm: chất lượng, khả năng truy xuất nguồn gốc và khả năng đáp ứng yêu cầu báo cáo mà các tập đoàn đa quốc gia đặt ra với nhà cung ứng.
Thứ hai là quản trị, tức là mức độ minh bạch đủ để đối tác tin tưởng và có thể phối hợp, triển khai nhanh chóng.
Thứ ba là năng lực lãnh đạo và chuyên môn về tài chính. Kinh doanh quốc tế vốn phức tạp, đòi hỏi nhiều kỹ năng đa dạng. Việc phát triển những năng lực này là điều thiết yếu, không chỉ để quản trị rủi ro mà còn để nắm bắt cơ hội.
Hỗ trợ doanh nghiệp thu hẹp những khoảng cách này là trọng tâm trong hoạt động của HSBC. Đối với các doanh nghiệp sản xuất có vốn đầu tư nước ngoài, chúng tôi kết nối trụ sở chính của họ tại Seoul, Singapore, Tokyo hay Frankfurt với các cơ sở hoạt động đặt tại Bắc Ninh hoặc Bình Dương, thu xếp tài trợ giúp họ mở rộng hoạt động, quản lý dòng tiền và rủi ro ngoại hối trên toàn chuỗi cung ứng, đồng thời cung cấp các giải pháp tài chính xanh và tài chính liên kết với mục tiêu phát triển bền vững.
Đối với các doanh nghiệp và doanh nhân Việt Nam, thông điệp mà chúng tôi muốn gửi gắm rất đơn giản: Hãy tận dụng những thế mạnh nền tảng của đất nước để tham gia sâu hơn vào mạng lưới của các tập đoàn đa quốc gia, tạo chỗ đứng vững ở thị trường nội địa và mang thành công đó ra thị trường quốc tế. Hãy mạnh dạn đặt mục tiêu “Sản xuất bởi Việt Nam”, chứ không chỉ là “Sản xuất tại Việt Nam”.
Với các doanh nghiệp và doanh nhân Việt Nam, tôi muốn gửi gắm một thông điệp: Hãy lấy thị trường trong nước làm nơi xây dựng năng lực, tận dụng những lợi thế của đất nước để trở thành đối tác tin cậy trong mạng lưới của các tập đoàn đa quốc gia. Từ chỗ đứng ấy, doanh nghiệp Việt có thể mang sản phẩm, dịch vụ và năng lực của mình vươn ra khu vực, rồi xa hơn nữa. Đích đến không chỉ là “sản xuất tại Việt Nam”, mà là “sản xuất bởi Việt Nam”.
Mekong ASEAN: Xin cảm ơn những chia sẻ của ông!