Thảo luận về tình hình kinh tế xã hội tại hội trường chiều ngày 30/10 và sáng ngày 31/10, nhiều đại biểu đề cập đến lĩnh vực ngân hàng, trong đó có trách nhiệm cung ứng vốn cho nền kinh tế và khả năng tiếp cận tín dụng của doanh nghiệp.
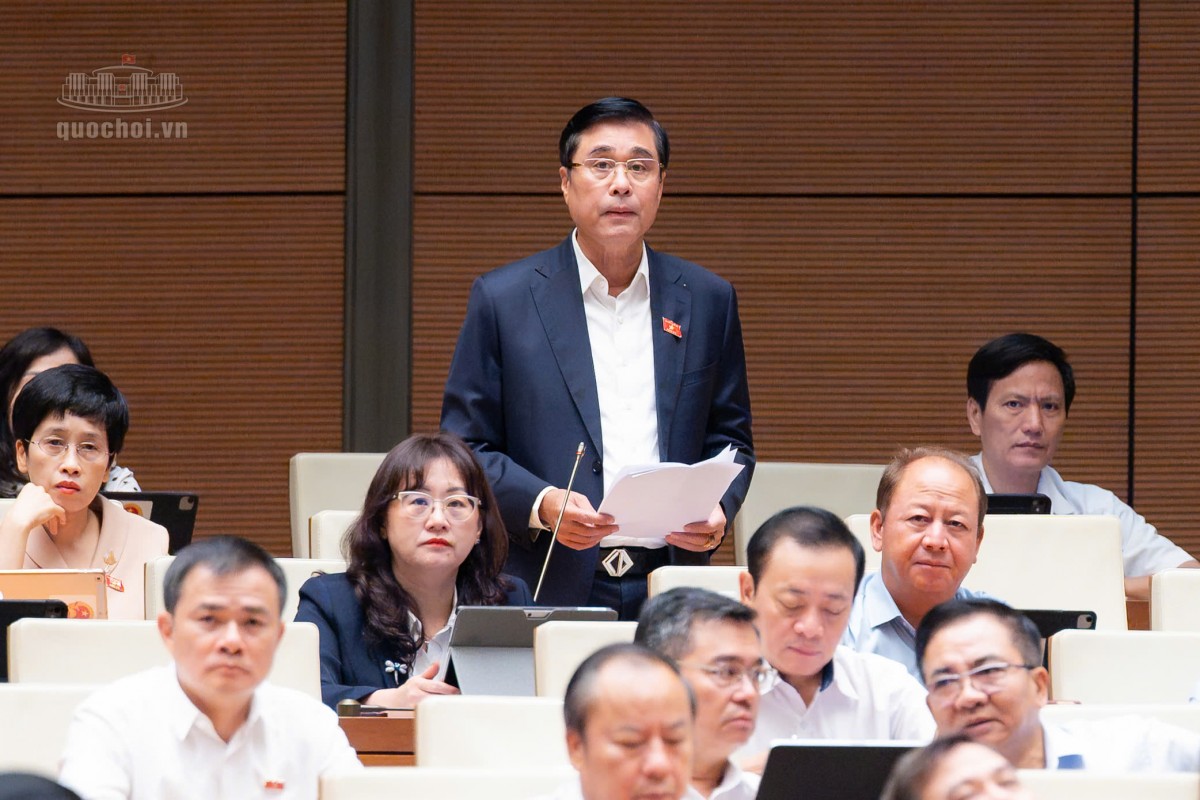 |
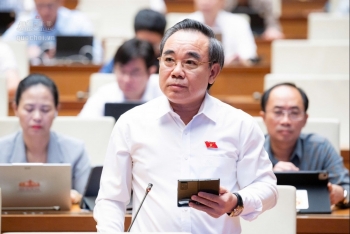
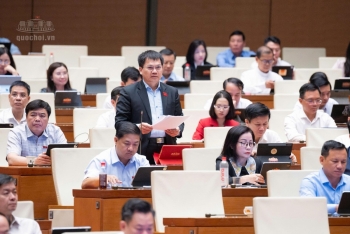
| Đại biểu Nguyễn Cao Sơn phát biểu tại hội trường sáng ngày 31/10. Ảnh: Media Quốc hội |
Đại biểu Nguyễn Cao Sơn - Phó Chủ tịch Hiệp hội doanh nghiệp nhỏ và vừa Việt Nam cho biết, cộng đồng doanh nghiệp đang chịu sức ép lớn về vốn, chi phí sản xuất và sức mua thị trường suy yếu, khiến nhiều doanh nghiệp thiếu nguồn lực triển khai các dự án sản xuất, kinh doanh.
Để tháo gỡ khó khăn, đại biểu đề nghị Ngân hàng Nhà nước khẩn trương chỉ đạo các ngân hàng thương mại kéo dài, mở rộng cơ chế cơ cấu lại thời hạn trả nợ và giữ nguyên nhóm nợ đến hết năm 2027 đối với những doanh nghiệp gặp khó khăn do thị trường nhưng sử dụng vốn đúng mục đích, có phương án phục hồi khả thi. Đồng thời mở rộng quy mô và đối tượng thụ hưởng các chương trình tín dụng ưu đãi dành cho doanh nghiệp nhỏ và vừa, người thuê nhà và người mua nhà ở xã hội.
Đại biểu cũng kiến nghị giảm phí bảo lãnh dự thầu, phí thực hiện hợp đồng và phí trả nợ trước hạn. Đối với các khoản bảo lãnh, khi nghĩa vụ bảo lãnh giảm theo xác nhận của các bên, ngân hàng cần giải tỏa phần ký quỹ tương ứng.
Đồng tình với quan điểm giảm lãi suất cho vay song đại biểu Bùi Thanh Nam - Trưởng phòng Quản lý ngân sách, Sở Tài chính tỉnh Phú Thọ cho rằng vấn đề đối với nhiều doanh nghiệp hiện nay không chỉ nằm ở mức lãi suất mà còn ở khả năng được ngân hàng cấp tín dụng.
Theo ông, ngay cả khi lãi suất giảm, nhiều doanh nghiệp vẫn không thể vay vốn do thiếu tài sản bảo đảm và thông tin tài chính chưa minh bạch. Vì vậy, nếu chỉ tập trung giảm lãi suất mà chưa tháo gỡ được các điều kiện vay vốn, hiệu quả hỗ trợ doanh nghiệp sẽ còn hạn chế.
Từ thực tế này, đại biểu Bùi Thanh Nam kiến nghị chuyển trọng tâm hỗ trợ từ giảm lãi suất đơn thuần sang giúp doanh nghiệp có thể vay được vốn. Trong đó, cần phát huy vai trò của cơ chế bảo lãnh tín dụng, mở rộng phương thức cho vay dựa trên dòng tiền, hợp đồng và các khoản phải thu, thay vì quá phụ thuộc vào tài sản thế chấp.
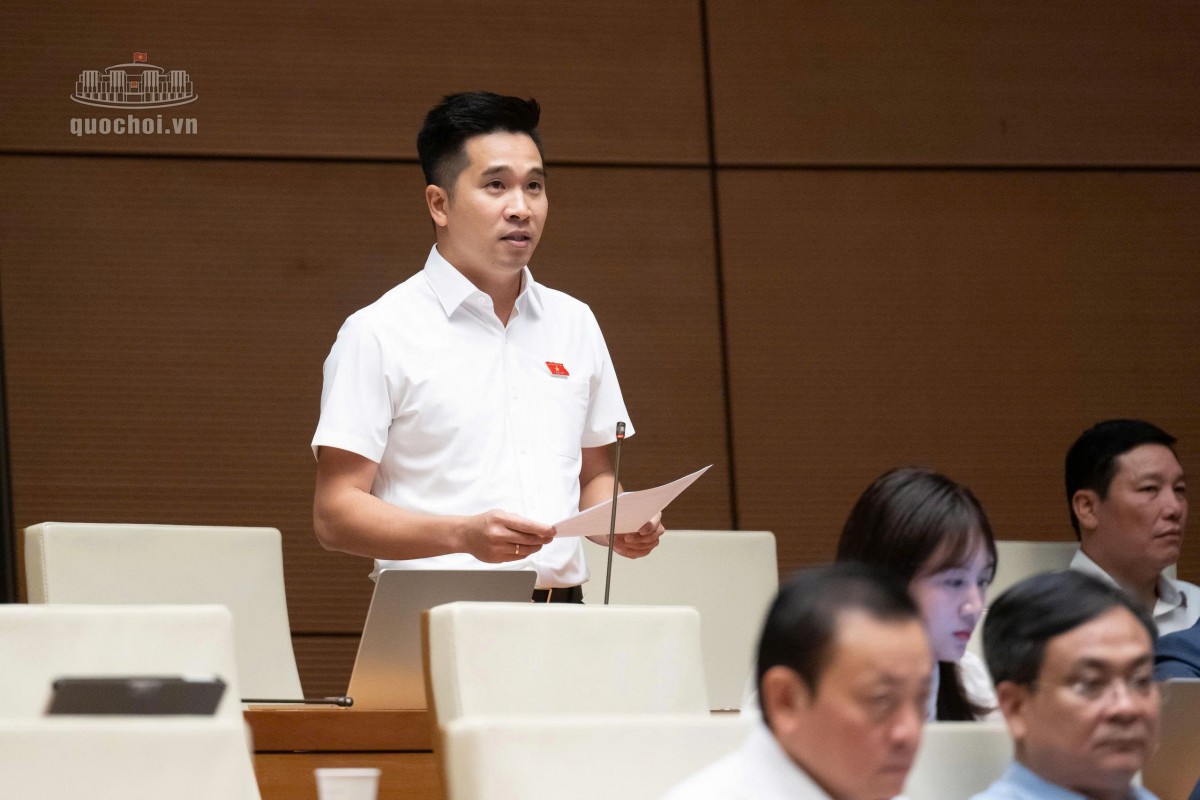 |
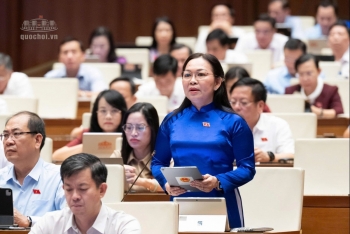
| Đại biểu Bùi Thanh Nam - Đoàn Phú Thọ. Ảnh: Media Quốc hội |
Đối với lĩnh vực bất động sản, đại biểu đề xuất nghiên cứu cơ chế đưa nghĩa vụ tài chính về đất đai vào phương án vay vốn đối với các dự án đủ điều kiện pháp lý và được ngân hàng chấp thuận cấp tín dụng. Theo đó, khoản vay có thể được giải ngân trực tiếp vào ngân sách Nhà nước để thực hiện nghĩa vụ tiền sử dụng đất, tiền thuê đất.
Đại biểu nhấn mạnh, đề xuất này không nhằm nới lỏng tín dụng mà hướng tới bảo đảm khoản vay được sử dụng đúng mục đích, giúp doanh nghiệp thực hiện nghĩa vụ tài chính, tăng nguồn thu ngân sách và hạn chế rủi ro cho tổ chức tín dụng.
Các ngân hàng còn phải bảo đảm thu hồi được các khoản cho vay
Phát biểu giải trình ý kiến của các đại biểu, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cho biết, tăng trưởng tín dụng hiện đạt khoảng 12,27%. Trong khi đó, lãi suất huy động tăng 1,42%, còn lãi suất cho vay tăng 0,99%, cho thấy khoảng cách giữa lãi suất huy động và cho vay đang thu hẹp.
Đối với lĩnh vực bất động sản, Ngân hàng Nhà nước tiếp tục kiểm soát tín dụng, với mức tăng trưởng hiện khoảng 9,84%, thấp hơn tăng trưởng tín dụng chung.
Trong tổng dư nợ hơn 20,879 triệu tỷ đồng, có 77,44% dành cho hoạt động sản xuất, kinh doanh. Riêng dư nợ tín dụng đối với doanh nghiệp nhỏ và vừa đạt trên 4 triệu tỷ đồng.
Theo Thống đốc, Ngân hàng Nhà nước đã tổ chức hội nghị, làm việc với Hiệp hội Doanh nghiệp nhỏ và vừa nhằm tìm giải pháp giảm lãi suất, nâng cao khả năng tiếp cận vốn cho khu vực doanh nghiệp này.
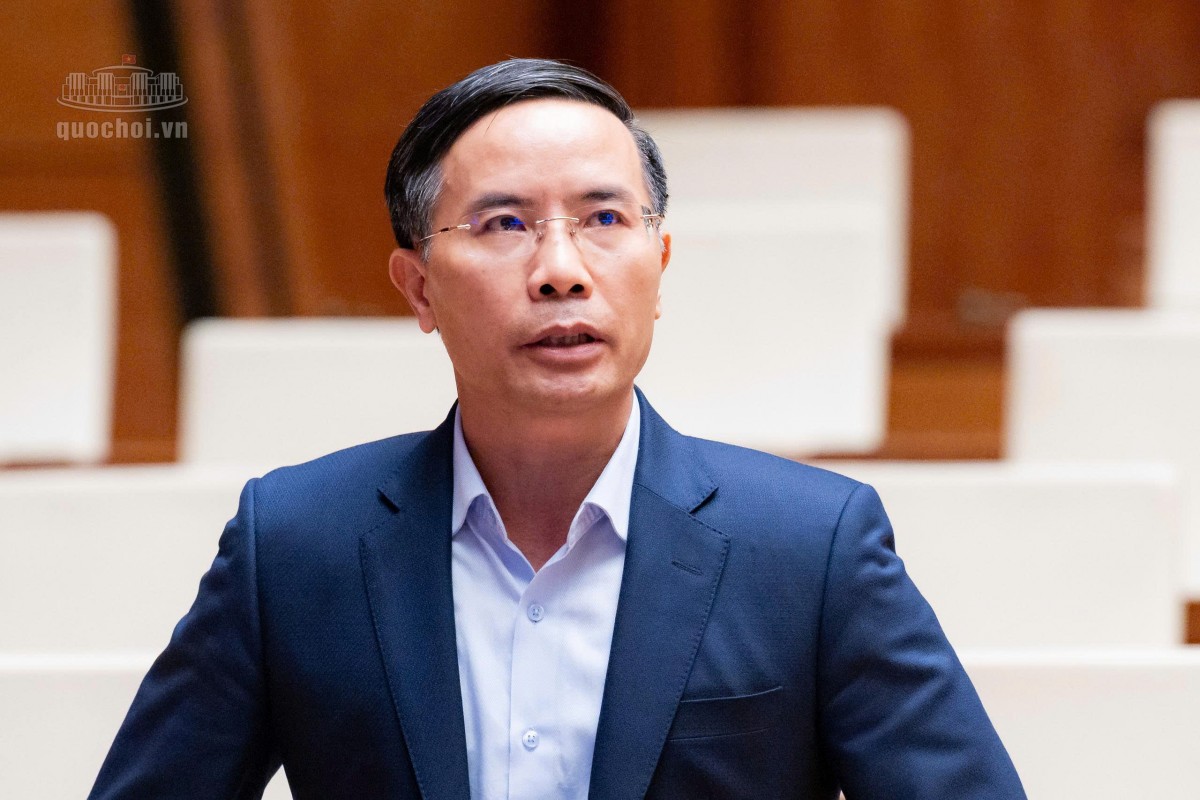 |
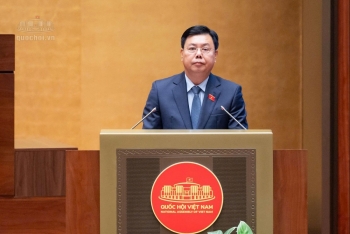
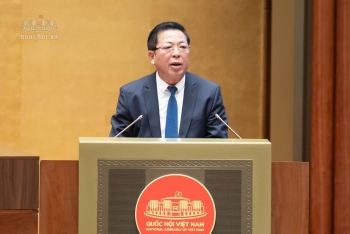
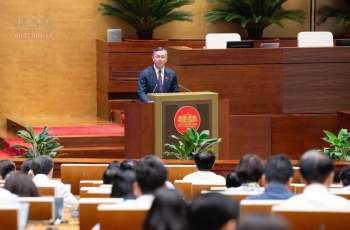
| Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn phát biểu giải trình ý kiến đại biểu, sáng ngày 31/10. Ảnh: Media Quốc hội |
Liên quan đến đề xuất mở rộng hình thức cho vay dựa trên dòng tiền và năng lực thực tế của doanh nghiệp, Thống đốc cho rằng cần nhìn nhận những hạn chế đang ảnh hưởng đến khả năng tiếp cận tín dụng của doanh nghiệp nhỏ và vừa như quy mô vốn nhỏ, sức chống chịu yếu, phương án kinh doanh thường xuyên biến động, thông tin tài chính chưa thực sự minh bạch.
Đặc biệt, Thống đốc nhấn mạnh yêu cầu minh bạch hoạt động tài chính của doanh nghiệp. “Không có câu chuyện là có hai bảng cân đối, một bảng cân đối dùng để thanh toán thuế, một bảng cân đối dùng để đi vay ngân hàng được,” Thống đốc nói.
Theo ông, khi doanh nghiệp minh bạch thông tin tài chính và hoạt động kinh doanh, các tổ chức tín dụng sẽ có điều kiện đánh giá chính xác hơn sức khỏe tài chính, từ đó xem xét quyết định cho vay.
Thống đốc cho rằng, bản thân doanh nghiệp cũng cần nâng cao năng lực hoạt động và chứng minh khả năng trả nợ để ngân hàng có cơ sở tiếp tục cấp tín dụng. Ngân hàng Nhà nước sẽ khuyến khích hoạt động cho vay đối với doanh nghiệp nhỏ và vừa, đồng thời tạo cơ sở pháp lý để các tổ chức tín dụng yên tâm triển khai.
Ông vẫn lưu ý, với vai trò trung gian tài chính, các ngân hàng không chỉ có trách nhiệm cung ứng vốn mà còn phải bảo đảm thu hồi được các khoản cho vay để thực hiện nghĩa vụ đối với người gửi tiền.
Liên quan đến kiến nghị cơ cấu lại nợ, kéo dài thời hạn trả nợ, Thống đốc cho biết các nội dung này đã được quy định cụ thể trong pháp luật hiện hành và Thông tư 39, thuộc thẩm quyền xem xét, quyết định của các tổ chức tín dụng. Ngân hàng Nhà nước sẽ tiếp tục căn cứ các quy định hiện hành để khuyến khích các tổ chức tín dụng có giải pháp hỗ trợ tốt nhất cho doanh nghiệp vượt qua những giai đoạn khó khăn.
Về chính sách hỗ trợ nhà ở xã hội, Thống đốc Phạm Đức Ấn cho biết, thực hiện chỉ đạo của Thủ tướng Chính phủ, Ngân hàng Nhà nước đang triển khai xây dựng một gói tái cấp vốn phục vụ cho vay nhà ở xã hội.
| Thống đốc Phạm Đức Ấn cho biết, tiền gửi ngắn hạn hiện chiếm khoảng 80% tổng tiền gửi tại các ngân hàng. Mặc dù có kỳ hạn ngắn nhưng trên thực tế, nhiều khoản tiền gửi của người dân được duy trì trong thời gian dài thông qua việc tái tục (gia hạn tự động), qua đó tạo ra sự ổn định nhất định cho nguồn vốn huy động. Bên cạnh đó, việc huy động vốn ngắn hạn với chi phí thấp hơn cũng góp phần tạo điều kiện để các ngân hàng giảm lãi suất cho vay. Theo Thống đốc, người dân vẫn có niềm tin vào hệ thống ngân hàng và tiếp tục lựa chọn gửi tiền tại các tổ chức tín dụng. Khi thị trường vốn phát triển hấp dẫn và an toàn hơn, cơ cấu phân bổ nguồn vốn trong nền kinh tế có thể thay đổi. Về điều hành chính sách tiền tệ, Thống đốc khẳng định Ngân hàng Nhà nước tiếp tục theo đuổi mục tiêu ổn định kinh tế vĩ mô, kiểm soát lạm phát, tỷ giá và hỗ trợ tăng trưởng kinh tế. Theo ông, việc tìm điểm cân bằng giữa các mục tiêu này không thể thực hiện theo một công thức cố định mà phải căn cứ vào diễn biến thực tế để điều hành phù hợp. |