
11/11/2026 07:00
 |
 |
Theo thống kê mới nhất của Ngân hàng Nhà nước, đến cuối tháng 7/2026, tiền gửi của dân cư tại các tổ chức tín dụng đạt 11,22 triệu tỷ đồng, tăng 8,56% so với cuối năm 2025. Tính từ cuối năm 2025, lượng tiền mà người dân gửi vào ngân hàng đã tăng khoảng 885.100 tỷ đồng, tương đương 8,6%. Còn trong vòng 12 tháng, từ tháng 8/2025 đến cuối tháng 7/2026, tiền gửi của nhóm này tăng từ 7,8 triệu tỷ đồng lên 11,22 triệu tỷ đồng, thêm hơn 3,4 triệu tỷ đồng.
“Việt Nam không phải là một quốc gia thiếu nguồn lực tài chính khi tỷ lệ tiết kiệm nội địa hiện khoảng 37% GDP, một mức tương đối cao. Bên cạnh đó còn có tiềm năng lớn chưa được khai thác từ các nguồn tài chính nước ngoài. Vì vậy, vấn đề cốt lõi là phát triển những kênh và công cụ có khả năng đưa nguồn lực này đến đúng lĩnh vực và dự án đầu tư phù hợp trong nền kinh tế,” nhận định của bà Tehmina Khan - chuyên gia kinh tế trưởng phụ trách Việt Nam, Campuchia và Lào, Ngân hàng Thế giới (World Bank) tại hội thảo “Đầu tư vào Việt Nam: Vươn mình trong Kỷ nguyên mới” diễn ra chiều ngày 2/10 vừa qua.
Theo bà Tehmina Khan, kế hoạch hiện đại hóa cơ sở hạ tầng, đặc biệt là đầu tư công, dự kiến đưa tỷ lệ đầu tư công trên GDP của Việt Nam lên khoảng 10% trong 5 năm tới, cao hơn đáng kể so với chu kỳ trước. Thời gian qua, Chính phủ vẫn huy động được nguồn tài chính với chi phí tương đối thấp từ hai nhóm nhà đầu tư chính là hệ thống ngân hàng và quỹ bảo hiểm xã hội Nhà nước. Tuy nhiên, trước nhu cầu vay qua trái phiếu ngày càng lớn, khả năng hấp thụ thêm của các nguồn vốn này sẽ trở thành thách thức. “Việt Nam không thể dựa quá nhiều vào nguồn tài chính từ ngân hàng,” bà Tehmina Khan nhận định.
Theo ông Kojima Kazunobu - Tư vấn của Cơ quan Hợp tác Quốc tế Nhật Bản (JICA), chuyên gia từ Viện nghiên cứu của Tập đoàn Daiwa, nhu cầu vốn của Việt Nam trong giai đoạn 2026 - 2030 ước tính đạt ít nhất 38,5 triệu tỷ đồng, trong khi ngân sách Nhà nước dự kiến chỉ có thể đáp ứng một phần hạn chế. “Do đó, thị trường vốn sẽ cần đóng vai trò lớn hơn nhiều trong huy động nguồn vốn dài hạn phục vụ phát triển kinh tế. Đặc biệt, thị trường chứng khoán sẽ là kênh ngày càng quan trọng để dẫn vốn vào khu vực doanh nghiệp - động lực then chốt cho tăng trưởng tương lai của Việt Nam,” ông Kojima nêu quan điểm khi trả lời phỏng vấn Mekong ASEAN.
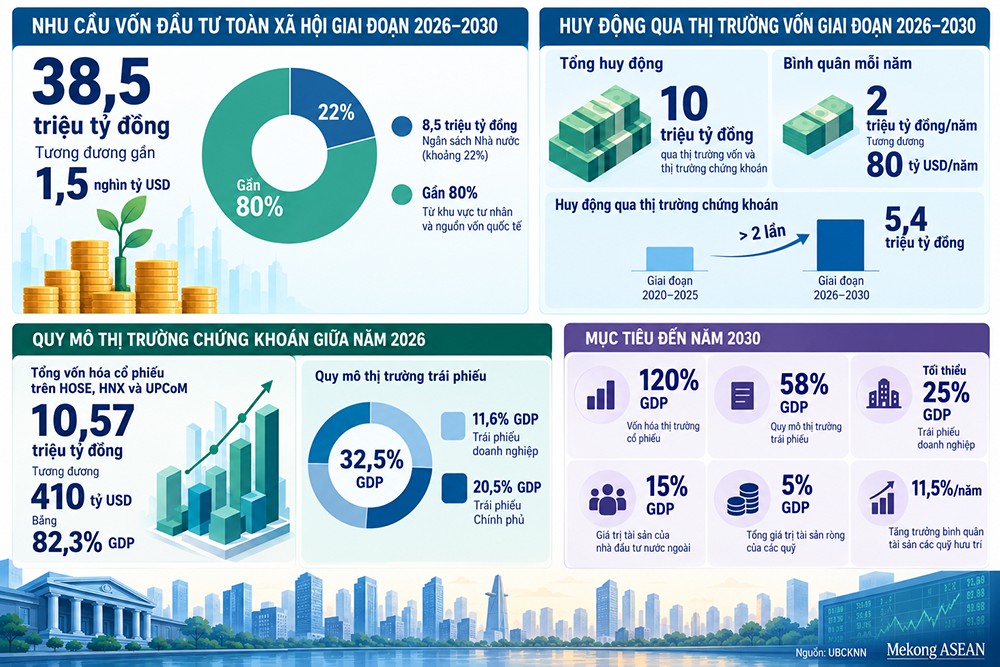 |
Tổng quan thị trường vốn Việt Nam và mục tiêu đến năm 2030.
 |
Để biến nguồn tiền nhàn rỗi trong dân cư thành vốn dài hạn cho nền kinh tế, nhiều giải pháp được các chuyên gia đưa ra. Dẫn thực tiễn từ Nhật Bản, ông Kojima cho biết, năm 2022, Chính phủ Nhật Bản công bố kế hoạch nhân đôi thu nhập từ tài sản, tiếp theo là kế hoạch chính sách thúc đẩy Nhật Bản trở thành trung tâm quản lý tài sản hàng đầu vào năm 2023. Thay vì chỉ tập trung vào riêng ngành quản lý tài sản, các sáng kiến này hướng tới việc củng cố toàn bộ chuỗi đầu tư kết nối giữa các hộ gia đình, đơn vị phân phối, nhà quản lý tài sản, nhà đầu tư tổ chức, thị trường vốn và các công ty niêm yết.
Một sáng kiến nổi bật khác của Nhật Bản việc triển khai chương trình NISA mới vào năm 2024, cung cấp các ưu đãi thuế đối với hoạt động đầu tư dài hạn của nhà đầu tư cá nhân. “Kết quả đạt được rất đáng kể, thể hiện qua sự gia tăng mạnh mẽ số lượng tài khoản NISA cũng như mức độ tham gia của các hộ gia đình vào các quỹ đầu tư và sản phẩm tài chính khác,” chuyên gia chia sẻ.
Theo ông Kojima, kinh nghiệm Nhật Bản cho thấy để đưa tiền tiết kiệm của người dân vào thị trường vốn cần kết hợp nhiều yếu tố. Các chính sách như NISA tạo động lực bằng ưu đãi thuế, hướng người dân tới đầu tư và tích lũy tài sản dài hạn thay vì đầu cơ ngắn hạn. Đồng thời, nhà đầu tư cần được tiếp cận các sản phẩm đơn giản, minh bạch, hệ thống phân phối an toàn và được trang bị kiến thức tài chính để hiểu rõ rủi ro, lợi nhuận và duy trì đầu tư dài hạn.
Quan trọng hơn, tiền tiết kiệm của các hộ gia đình cần được kết nối thông qua các nhà quản lý tài sản và nhà đầu tư tổ chức tới những doanh nghiệp có nhu cầu vốn dài hạn. Theo ông Kojima, mục tiêu là hình thành một vòng tuần hoàn, trong đó tiền tiết kiệm hỗ trợ doanh nghiệp tăng trưởng, đổi mới sáng tạo và nâng cao năng suất, còn lợi nhuận từ quá trình này quay trở lại phục vụ người dân.
 |
 |
Ở kênh trái phiếu, ông Phan Duy Hưng - Giám đốc Cấp cao, Ban Định chế Tài chính, VIS Rating cho rằng cơ sở nhà đầu tư còn hạn chế là “điểm nghẽn” lớn của kênh huy động vốn này, đặc biệt ở nhóm nhà đầu tư tổ chức dài hạn như quỹ hưu trí, doanh nghiệp bảo hiểm và quỹ đầu tư dài hạn. “Khi thiếu vắng lực cầu từ các nhà đầu tư dài hạn này, thị trường khó hấp thụ các trái phiếu kỳ hạn dài, khiến nhiều doanh nghiệp vẫn phải phát hành ngắn hạn hơn và tiếp tục chịu áp lực tái cấp vốn khi đáo hạn,” ông Hưng chia sẻ với Mekong ASEAN.
Theo chuyên gia của đơn vị xếp hạng tín nhiệm, để thu hút mạnh hơn dòng vốn từ các quỹ hưu trí, doanh nghiệp bảo hiểm và các nhà đầu tư tổ chức dài hạn, thị trường cần tập trung vào ba cải cách trọng tâm.
Đầu tiên, việc phát triển cơ chế định giá dựa trên rủi ro tín dụng là rất quan trọng để phát triển thị trường. Ông Hưng dẫn kinh nghiệm từ các thị trường trong khu vực như Malaysia và Thái Lan cho thấy đường cong lợi suất đóng vai trò chuẩn mực quan trọng trong việc định giá rủi ro tín dụng. Hai quốc gia này đã áp dụng yêu cầu xếp hạng tín nhiệm đối với trái phiếu doanh nghiệp từ đầu những năm 1990, và xếp hạng tín nhiệm vẫn được sử dụng rộng rãi tại Malaysia ngay cả sau khi quy định bắt buộc được gỡ bỏ vào năm 2017. Nhờ đó, thị trường trái phiếu doanh nghiệp của Malaysia và Thái Lan đã phát triển đáng kể, với quy mô lần lượt khoảng 50% và 30% GDP. Động lực tăng trưởng chủ yếu tại các thị trường này đến từ các nhà đầu tư tổ chức như quỹ hưu trí, doanh nghiệp bảo hiểm và quỹ đầu tư, chiếm trên 50% số lượng người tham gia, so với mức dưới 10% tại Việt Nam.
 |
Thứ hai, ông Hưng cho rằng cần hoàn thiện chính sách đầu tư theo hướng quản trị rủi ro dựa trên chất lượng tín nhiệm. Thay vì giới hạn theo mục đích sử dụng vốn, các nhà đầu tư dài hạn như công ty bảo hiểm hay quỹ hưu trí nên được tham gia sâu hơn vào thị trường, với điều kiện tổ chức phát hành đáp ứng các tiêu chí về chất lượng tín nhiệm, minh bạch thông tin và năng lực trả nợ. “Hiện nay, một số quy định đầu tư vẫn phần nào hạn chế nguồn cầu đối với một số loại trái phiếu. Chẳng hạn, các công ty bảo hiểm không được đầu tư vào trái phiếu có mục đích cơ cấu nợ của tổ chức phát hành. Cách tiếp cận này giúp kiểm soát rủi ro, nhưng nếu áp dụng quá cứng nhắc có thể làm thu hẹp vai trò của các nhà đầu tư dài hạn,” ông Hưng dẫn chứng.
Thứ ba, theo chuyên gia, là đa dạng hóa tổ chức phát hành và sản phẩm đầu tư. Ông cho biết, hiện nay thị trường vẫn tập trung chủ yếu ở nhóm ngân hàng và bất động sản, trong khi các doanh nghiệp thuộc lĩnh vực hạ tầng, năng lượng, logistics hay sản xuất còn tham gia hạn chế. Việc phát triển thêm các sản phẩm trái phiếu dài hạn, đặc biệt là trái phiếu hạ tầng và các cơ chế tăng cường tín dụng như bảo lãnh từ các tổ chức quốc tế như CGIF hay GuarantCo, sẽ giúp tạo ra nhiều tài sản đầu tư phù hợp hơn với nhu cầu của các quỹ hưu trí và doanh nghiệp bảo hiểm.
 |