 |
| Ảnh minh họa: Mộc An/Mekong ASEAN. |
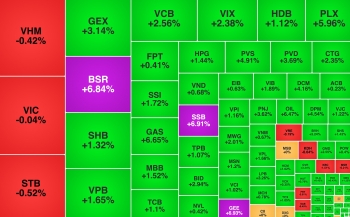
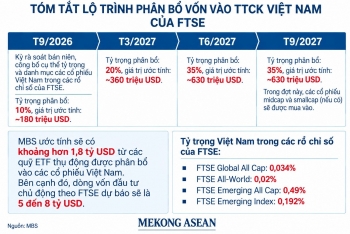
Trong kỳ rà soát này, FTSE Russell bổ sung 27 cổ phiếu Việt Nam vào các nhóm Large Cap (cổ phiếu có vốn hoá lớn), Mid Cap (cổ phiếu có vốn hoá vừa), và Small Cap (cổ phiếu có vốn hoá nhỏ), – nhóm được thị trường theo dõi sát nhất kể từ khi có thông tin nâng hạng.
Cơ chế khá đơn giản: một khi cổ phiếu chính thức nằm trong rổ chỉ số toàn cầu, các quỹ ETF mô phỏng chỉ số buộc phải mua vào theo đúng tỷ trọng quy định, bất kể quan điểm định giá của từng quỹ. Dòng vốn thụ động này thường không đến ngay trong một ngày mà giải ngân theo nhiều đợt, nhưng vì có tính bắt buộc và thời điểm tương đối rõ ràng, nó tạo ra một lực cầu có thể dự đoán được – khác với dòng tiền chủ động vốn phụ thuộc vào đánh giá riêng của từng nhà quản lý quỹ.
Cũng vì tính dự đoán được này mà giá của nhóm Large Cap thường phản ánh câu chuyện nâng hạng sớm nhất, ngay từ giai đoạn thị trường còn kỳ vọng, trước khi FTSE Russell công bố quyết định chính thức.
Từ “dòng tiền nâng hạng” sang “bản đồ tìm kiếm giá trị”
Nhưng phía sau câu chuyện quen thuộc đó có một chi tiết đáng chú ý hơn: trong kỳ rà soát tháng 9/2026, FTSE đưa tới 90 cổ phiếu Việt Nam vào nhóm Micro Cap, trong tổng số 117 cổ phiếu lần đầu xuất hiện trong hệ thống FTSE GEIS.
Ở nhóm chứng khoán có Chứng khoán BIDV (BSI), Chứng khoán FPT (FTS), Chứng khoán MB (MBS), Chứng khoán Sài Gòn – Hà Nội (SHS) và Chứng khoán Rồng Việt (VDS). Nhóm tài chính – bảo hiểm gồm KienlongBank (KLB), Nam A Bank (NAB), PVI và Bảo hiểm Quân đội – MIC (MIG).
Nhóm bất động sản có DIC Corp (DIG), Kinh Bắc (KBC), Phát Đạt (PDR), Hà Đô (HDG); hạ tầng – công nghiệp gồm CII, Đèo Cả (HHV), PC1, Hoa Sen (HSG), Thép Nam Kim (NKG), Nhựa Bình Minh (BMP).
Nhóm tiêu dùng, công nghệ và xuất khẩu có FPT Retail (FRT), Digiworld (DGW), Vĩnh Hoàn (VHC), PAN Group (PAN) và SAM Holdings (SAM)…
Một điểm cần lưu ý là Micro Cap không đồng nghĩa với “doanh nghiệp nhỏ”. Đây trước hết là cách FTSE phân loại theo vốn hóa. Một số doanh nghiệp có tài sản, hệ sinh thái hoặc hoạt động kinh doanh đáng kể nhưng vẫn nằm trong vùng vốn hóa nhỏ của thị trường.
Việc được đưa vào nhóm Micro Cap không đồng nghĩa các quỹ ETF sẽ lập tức tạo ra lực mua lớn. Tuy nhiên, việc xuất hiện trong hệ thống chỉ số toàn cầu có thể mở rộng phạm vi theo dõi của nhà đầu tư quốc tế và tạo thêm sự chú ý đối với những cổ phiếu trước đây ít được quan tâm.
Vì vậy, sau ngày 21/9, không chỉ là cổ phiếu nào được mua trong ngày nâng hạng, mà là doanh nghiệp nào có khả năng được thị trường định giá lại trong 12–24 tháng tiếp theo.
Nhóm Micro Cap vì thế có thể được xem như một danh sách theo dõi (watchlist), có nghĩa là không phải danh sách để mua theo hiệu ứng FTSE, mà là danh sách để sàng lọc những doanh nghiệp có tăng trưởng, tài sản, dòng tiền và khả năng cải thiện hiệu quả sử dụng vốn.
Những cái tên đáng đưa vào “radar”
Ở nhóm chứng khoán, BSI, FTS, MBS, SHS, VDS có thể được chú ý khi thanh khoản thị trường và nhu cầu dịch vụ chứng khoán thay đổi sau nâng hạng.
Ở nhóm hạ tầng – công nghiệp, CII, HHV, PC1, HSG, NKG, BMP là những trường hợp có thể được theo dõi theo chu kỳ đầu tư công, hạ tầng và sản xuất.
Ở nhóm bất động sản – tài sản, DIG, KBC, PDR, HDG có câu chuyện gắn với quỹ đất, dự án và khả năng chuyển hóa tài sản thành dòng tiền.
Ở nhóm tiêu dùng – công nghệ và logistics, FRT, DGW, VHC, PAN cũng cho thấy sự đa dạng của nhóm Micro Cap thay vì chỉ tập trung vào bất động sản.
SAM Holdings là một trường hợp đáng quan sát trong nhóm này, với nền tảng sản xuất công nghiệp, bất động sản và danh mục đầu tư. Câu chuyện đáng theo dõi không phải đơn thuần là SAM được đưa vào Micro Cap, mà là liệu kết quả kinh doanh và hiệu quả sử dụng tài sản có đủ sức tạo ra một quá trình tái định giá hay không.
Điểm cần nhìn sau ngày 21/9
Với Micro Cap, nhà đầu tư nên nhìn vượt qua câu chuyện FTSE và tập trung vào 5 biến số: tăng trưởng lợi nhuận, dòng tiền, chất lượng tài sản, hiệu quả sử dụng vốn và thanh khoản cổ phiếu.
Đặc biệt, P/B thấp không tự động đồng nghĩa với cơ hội. Cần phân biệt doanh nghiệp “rẻ vì yếu” với doanh nghiệp “rẻ vì thị trường chưa phản ánh đầy đủ giá trị tài sản và triển vọng”.
Do đó, nếu ngày 21/9 là ngày thị trường Việt Nam được nâng hạng, thì giai đoạn sau đó có thể là cuộc sàng lọc khác: “Doanh nghiệp nào có khả năng tự mình được nâng hạng trong mắt nhà đầu tư?”
Ngày 21/9 có thể là điểm bắt đầu của một chu kỳ mở rộng bản đồ định giá — từ Large Cap sang những vùng giá trị chưa được thị trường khai phá hết.