 |
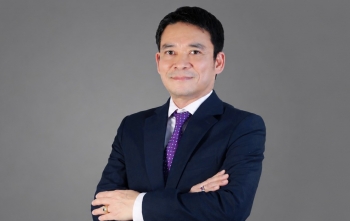
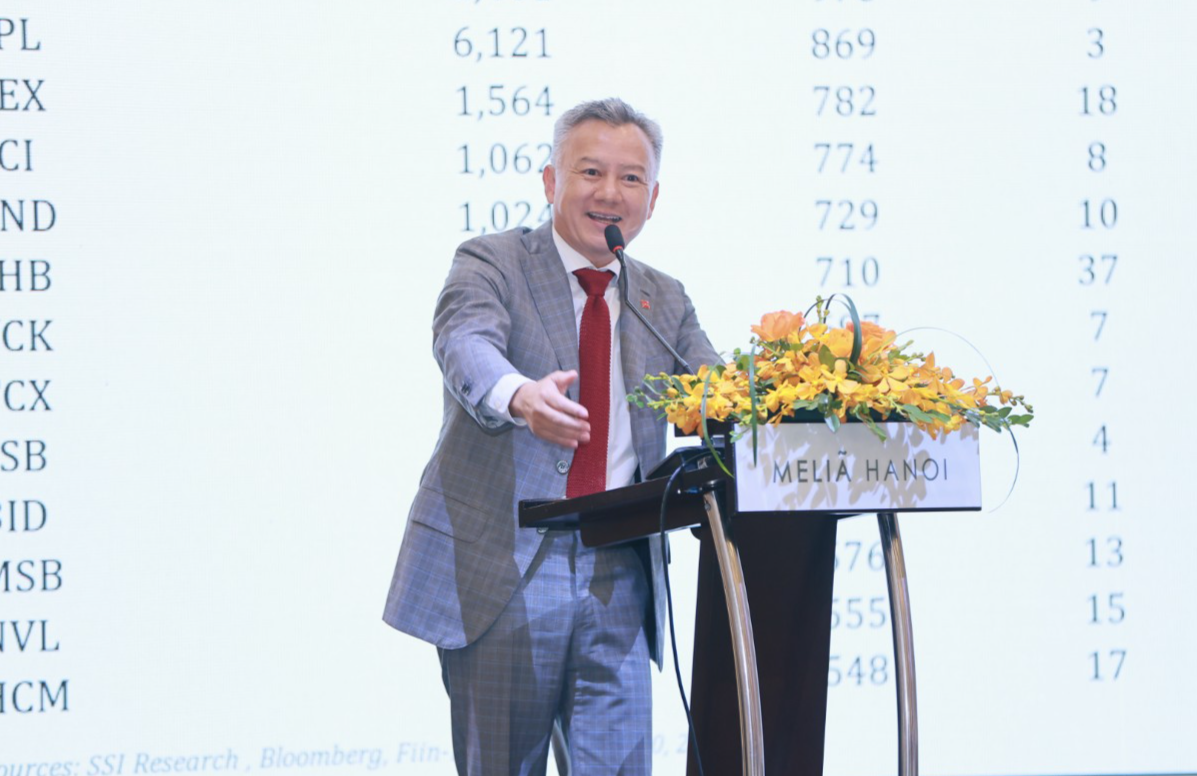
| Ông Thomas Nguyen - Giám đốc thị trường nước ngoài Chứng khoán SSI. Ảnh: BTC |
Thông tin được ông Thomas Nguyen chia sẻ tại hội thảo “Lộ trình niêm yết cho doanh nghiệp FDI tại Việt Nam” diễn ra sáng ngày 17/9.
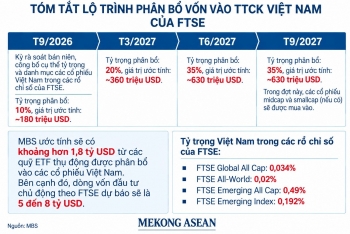
Theo ông Thomas Nguyen, sau kỳ rà soát tháng 8/2026 của FTSE, tỷ trọng của Việt Nam trong FTSE Emerging All Cap Index đã tăng lên khoảng 0,49 - 0,50%. Từ quy mô các quỹ liên quan, SSI tính toán lượng vốn ETF mới có thể phân bổ vào cổ phiếu Việt Nam vào khoảng 2,21 tỷ USD.
Trong số này, VIC có thể nhận lượng vốn lớn nhất, khoảng 690 triệu USD, tương đương 32% tổng dòng vốn ước tính và khoảng 1,1% vốn hóa của VIC tại thời điểm tính toán.
Xếp sau là VHM với khoảng 247 triệu USD, tương đương 12% tổng dòng vốn; HPG khoảng 142 triệu USD; VPB khoảng 97 triệu USD và FPT khoảng 96 triệu USD.
Như vậy, riêng 5 cổ phiếu trên có thể hấp thụ hơn một nửa lượng vốn được SSI ước tính phân bổ vào nhóm cổ phiếu Việt Nam.
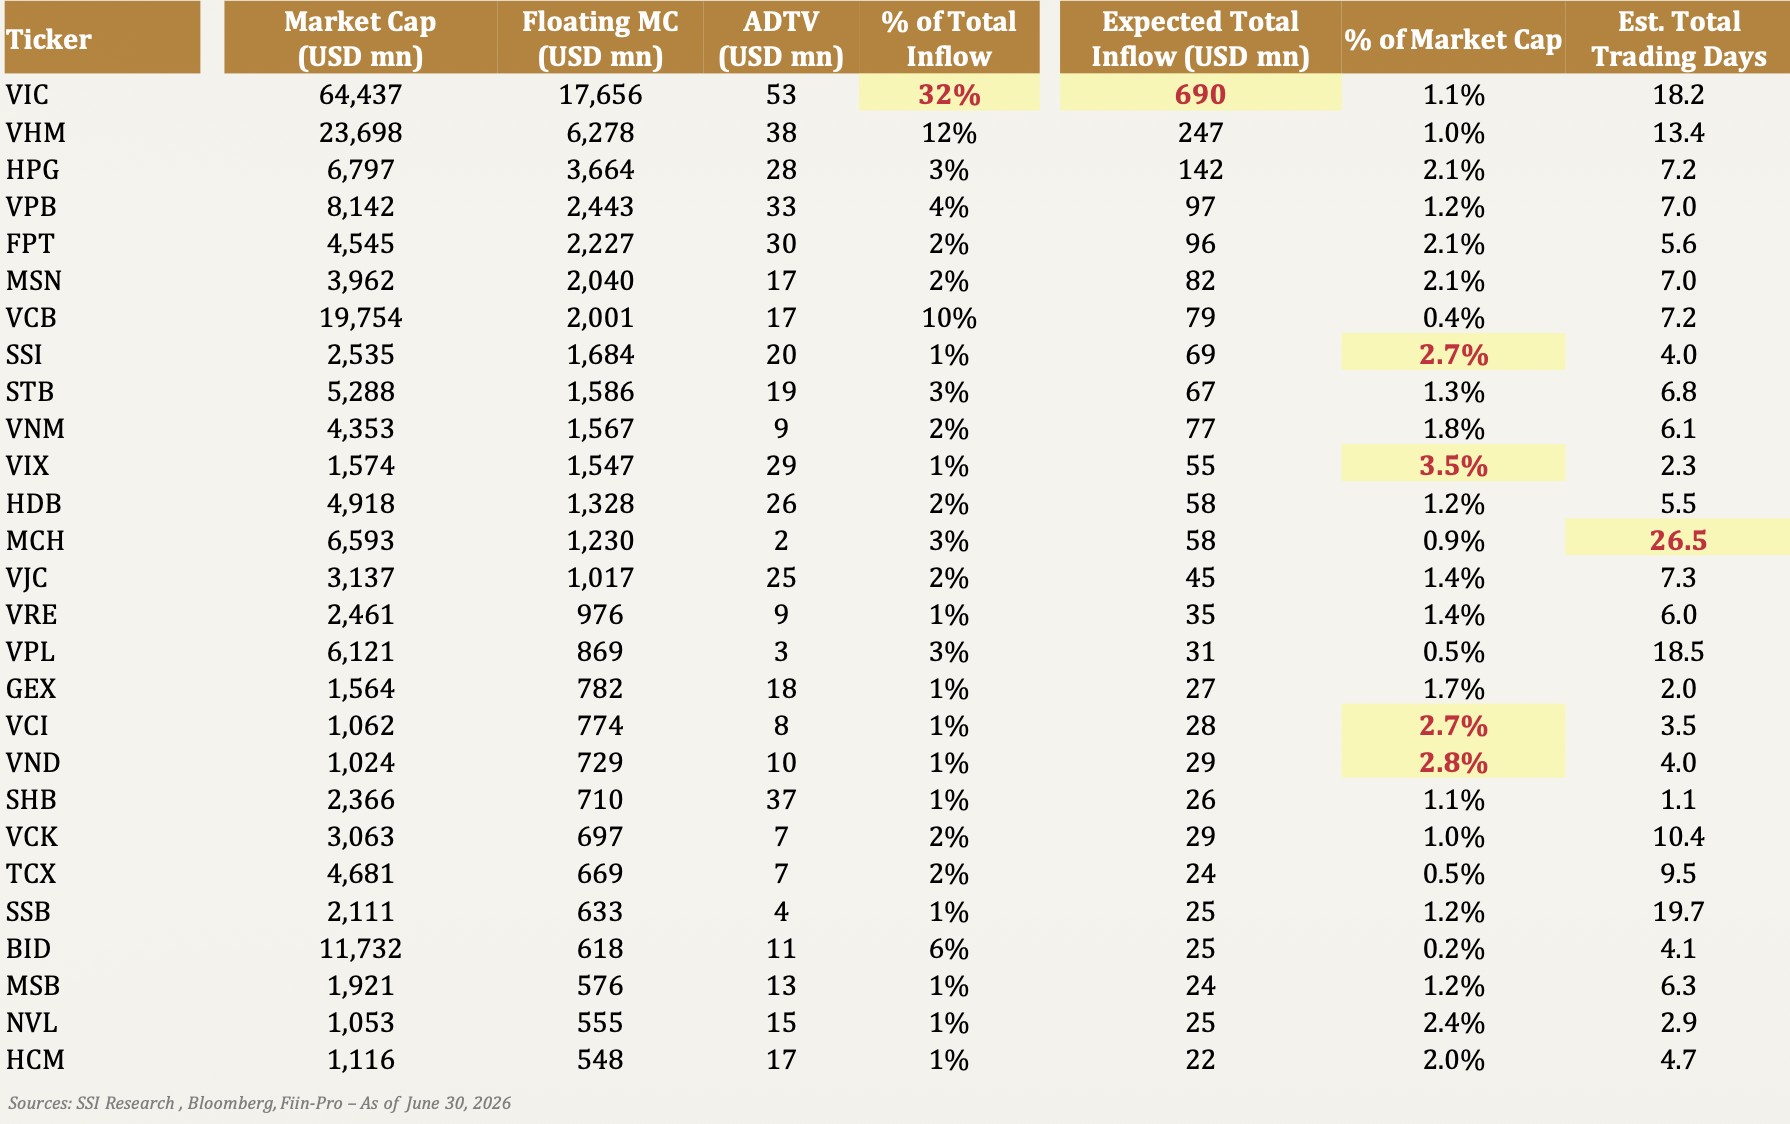 |
| SSI ước tính dòng vốn phân bổ vào các cổ phiếu Việt Nam mới được thêm vào FTSE Emerging All Cap Index. |
Kịch bản 10 tỷ USD trong 12 tháng
Ông Thomas Nguyen cho rằng con số dự phóng 2,21 tỷ USD có thể còn thận trọng bởi đây mới chỉ là phần vốn thụ động.
Theo lãnh đạo SSI, dữ liệu từ các thị trường nâng hạng FTSE cho thấy dòng vốn chủ động có quy mô khoảng 5 lần dòng vốn thụ động. Từ đó, dù phép tính có thể đưa ra con số cao hơn, ông lựa chọn kịch bản thận trọng là khoảng 10 tỷ USD có thể chảy vào thị trường Việt Nam trong 12 tháng tới, và chỉ riêng nhóm quỹ Vanguard có thể rót khoảng 3 tỷ USD.
Cùng với lượng vốn mới, ông Thomas Nguyen cho rằng mức độ tập trung của thị trường Việt Nam cũng có thể gia tăng. Các quỹ thụ động như Vanguard hay BlackRock khi đầu tư theo chỉ số sẽ phân bổ vốn dựa trên tỷ trọng của từng cổ phiếu trong danh mục chỉ số, thay vì đưa ra quyết định hoàn toàn dựa trên quan điểm riêng đối với từng doanh nghiệp.
“Nếu VIC chiếm 19% chỉ số thì 19% số tiền sẽ đi vào đó. Không quan trọng bạn có đi xe điện VinFast hay bạn nghĩ doanh nghiệp tốt hay xấu, dòng tiền vẫn sẽ vào,” ông Thomas lấy ví dụ.
Theo ông Thomas Nguyen, "tin tốt là tiền đang đến, trong khi tin xấu là mức độ tập trung sẽ gia tăng". Tuy nhiên, việc một số doanh nghiệp chiếm tỷ trọng lớn trong chỉ số không phải hiện tượng riêng của Việt Nam.
Nhóm Vingroup chiếm khoảng 19% VN-Index tại thời điểm cuối tháng 7/2026. Tại các thị trường khác, SK Hynix và Samsung chiếm khoảng 52% KOSPI của Hàn Quốc; TSMC một mình chiếm 42% chỉ số tại Đài Loan (Trung Quốc); 5 cổ phiếu lớn nhất chiếm 41% Nikkei 225 và nhóm Magnificent 7 chiếm khoảng 34% S&P 500.
Thị trường cần có thêm nhiều hàng hoá chất lượng
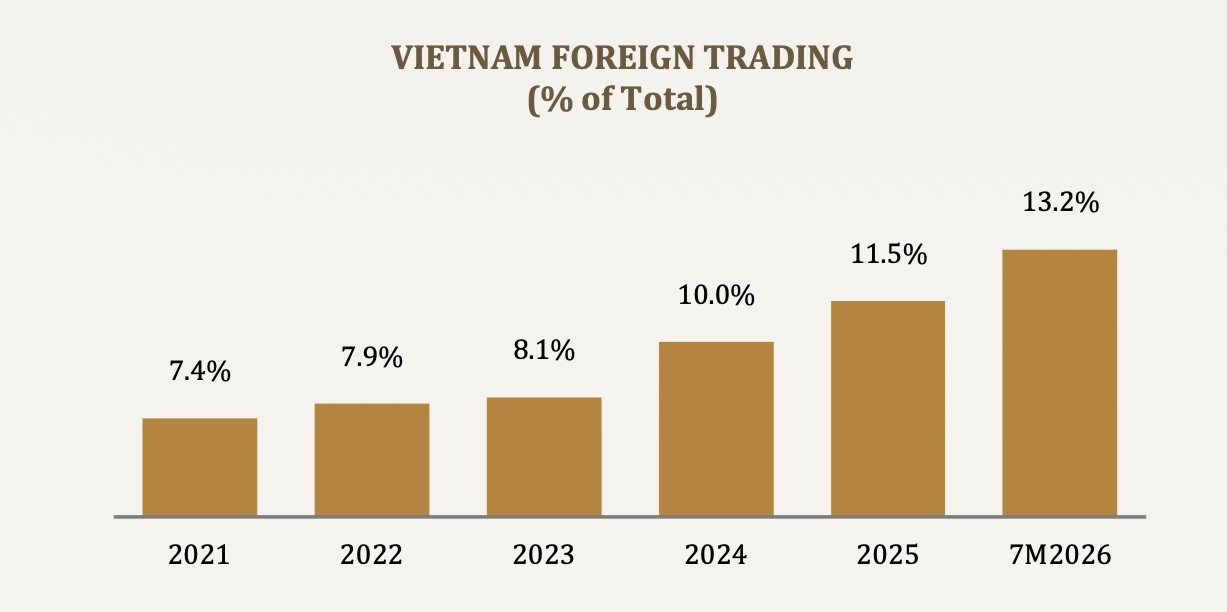 |
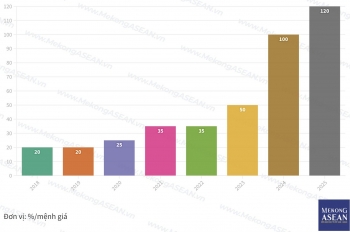
| Tỷ trọng giao dịch nước ngoài tại thị trường chứng khoán Việt Nam. Nguồn: SSI |
Theo số liệu của SSI, tỷ trọng giao dịch nước ngoài tại thị trường chứng khoán Việt Nam đã tăng từ 7,4% năm 2021 lên 13,2% trong 7 tháng đầu năm 2026. Riêng tại SSI, khách hàng tổ chức hiện chiếm khoảng 30% hoạt động.
Ông Thomas Nguyen cho rằng quá trình này sẽ còn tăng tốc khi dòng vốn quốc tế tiếp cận Việt Nam thuận lợi hơn. Khi đó, thị trường cần có thêm các tài sản chất lượng để giữ chân nhà đầu tư.
Theo ông, quá trình nâng hạng thời gian qua chủ yếu tập trung cải thiện khả năng tiếp cận thị trường Việt Nam, từ loại bỏ yêu cầu ký quỹ, cải thiện quy trình đăng ký đến đưa hệ thống KRX vào vận hành.
Ông ví quá trình này giống như việc Việt Nam đã cải thiện cửa ra vào của một cửa hàng, dọn dẹp bên ngoài và giúp khách hàng dễ dàng bước vào hơn, nhưng khi vào bên trong thì “trên kệ lại không có đủ sản phẩm và một số sản phẩm cũng chưa thực sự hấp dẫn”.
Vì vậy, theo lãnh đạo SSI, thị trường cần có thêm nhiều “sản phẩm”, tức thêm các doanh nghiệp chất lượng tham gia niêm yết. Đây cũng là lý do ông đánh giá việc thúc đẩy các doanh nghiệp FDI tham gia thị trường chứng khoán có ý nghĩa quan trọng trong giai đoạn tới.
“Thị trường đang thay đổi, tiền đang chảy vào, bây giờ chúng ta cần sản phẩm,” ông Thomas Nguyen nói.