25/10/2026 21:17
 |
Với lợi nhuận trước thuế hơn 4.000 tỷ đồng sau 9 tháng đầu năm 2026, dư nợ margin hơn 38.000 tỷ đồng và vốn điều lệ vượt 30.000 tỷ đồng, SSI đang bước vào một giai đoạn mới về quy mô. Song phía trước doanh nghiệp cũng là cuộc cạnh tranh ngày càng quyết liệt với các đối thủ trong ngành về thị phần, vốn, công nghệ và khả năng kết nối dòng tiền với thị trường vốn. |
 |
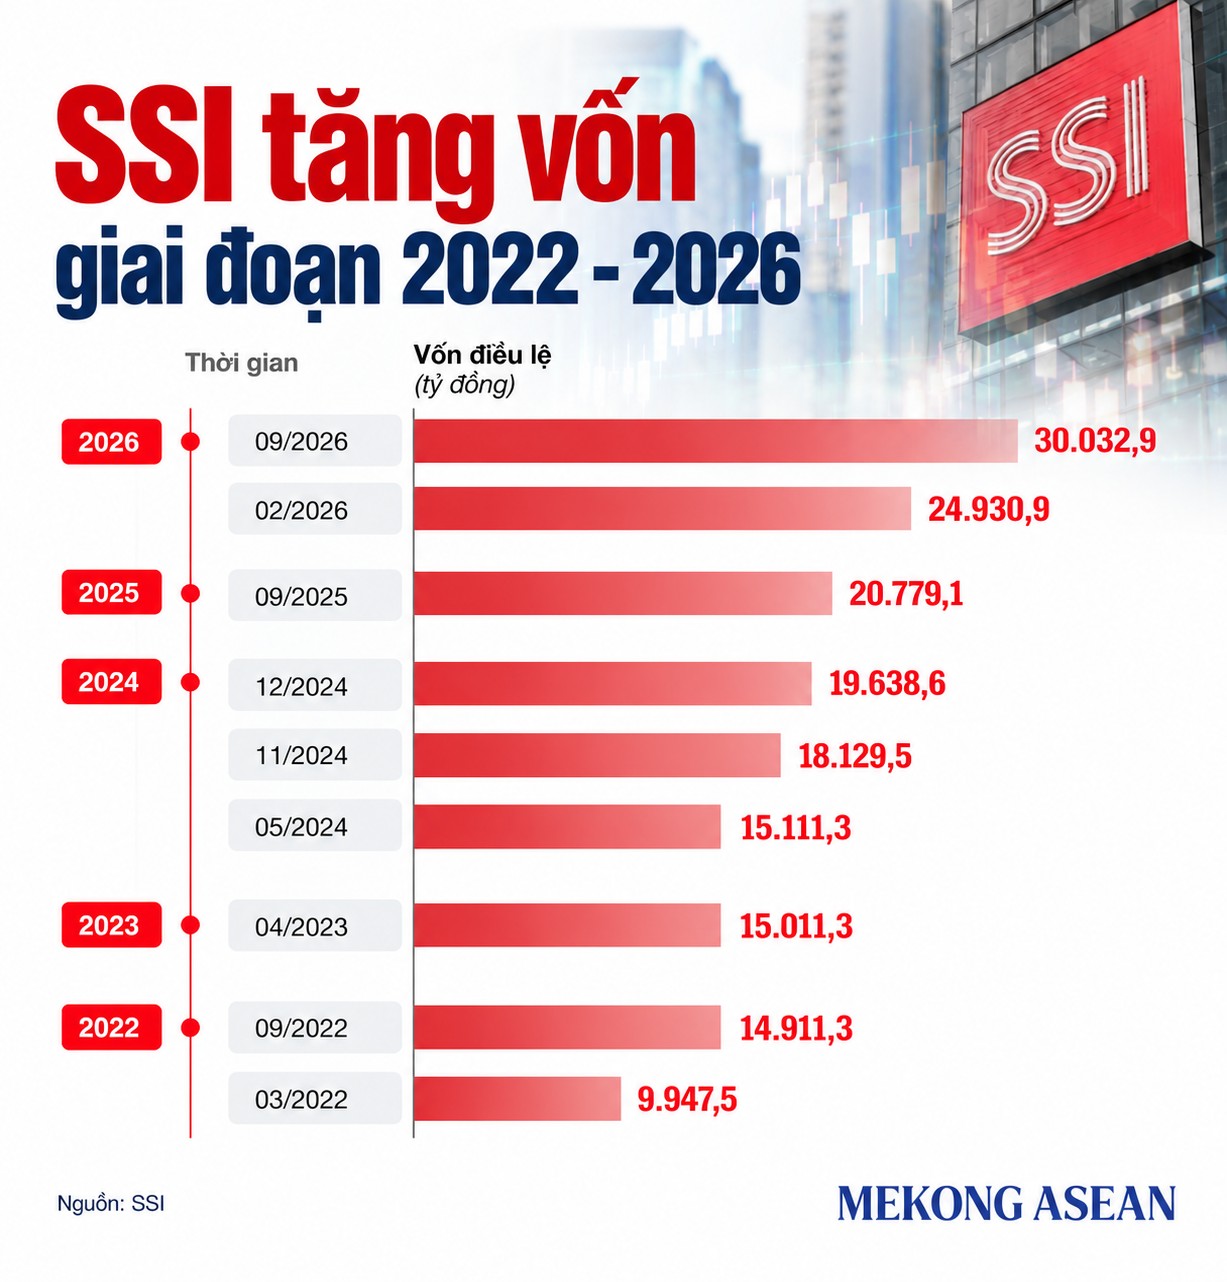
Năm 2026 đánh dấu bước tăng đáng kể về quy mô vốn của CTCP Chứng khoán SSI (HoSE: SSI). Tháng 2, vốn điều lệ của công ty tăng từ hơn 20.779 tỷ đồng lên hơn 24.930 tỷ đồng, sau khi hoàn tất chào bán hơn 415 triệu cổ phiếu cho cổ đông hiện hữu. Đến tháng 7, SSI tiếp tục triển khai phương án phát hành hơn 500 triệu cổ phiếu từ nguồn vốn chủ sở hữu theo tỷ lệ 5:1 (cổ đông sở hữu 5 cổ phiếu được nhận thêm một cổ phiếu mới). Sau đợt phát hành, vốn điều lệ của doanh nghiệp vượt 30.000 tỷ đồng.
Việc liên tục củng cố nguồn vốn diễn ra trong bối cảnh quy mô hoạt động của SSI đã ở mức lớn. Tại cuối quý 3/2026, công ty có vốn chủ sở hữu hơn 38.000 tỷ đồng và tổng tài sản hơn 92.000 tỷ đồng. Hoạt động trải rộng từ môi giới, cho vay giao dịch ký quỹ, tự doanh đến bảo lãnh phát hành, tư vấn tài chính và đầu tư chứng khoán. Dư nợ cho vay ký quỹ (margin) của công ty đạt khoảng 38.000 tỷ đồng, chiếm gần một nửa tổng tài sản và trở thành động lực lớn cho kết quả kinh doanh.
9 tháng đầu năm 2026, doanh thu hoạt động của SSI đạt 9.358 tỷ đồng, tăng gần 3% so với cùng kỳ năm trước (YoY); lợi nhuận trước thuế đạt 4.268 tỷ đồng, tăng 8% YoY. Lãi từ các khoản cho vay margin đóng góp lớn nhất cho tăng trưởng lợi nhuận, với 3.257 tỷ đồng, tăng 32% YoY.
Không chỉ SSI, nhiều doanh nghiệp trong ngành cũng tích cực tăng vốn trong những năm gần đây để mở rộng hạn mức cho vay và nguồn lực dành cho hoạt động kinh doanh. Thực tế, cuộc đua tăng vốn giữa các doanh nghiệp dẫn đầu vẫn đang rất gay cấn. Ngay sau khi SSI tăng vốn vượt 30.000 tỷ đồng không lâu, vào tháng 9 vừa qua, Chứng khoán Kỹ Thương (TCBS) phát hành gần 555 triệu cổ phiếu trả cổ tức năm 2025, tăng vốn điều lệ lên hơn 33.293 tỷ đồng. Các công ty chứng khoán bám đuổi sát phía sau như VPS, HSC, VIX, VPBankS... cũng đều có kế hoạch tăng vốn.
Tăng vốn không chỉ giúp mở rộng quy mô cho vay margin mà còn là “bộ đệm” tài chính để các công ty chứng khoán triển khai các hoạt động kinh doanh khác như tự doanh, bảo lãnh phát hành, đầu tư sản phẩm mới. Đặc biệt là trong bối cảnh Việt Nam đã được FTSE Russell nâng hạng từ thị trường cận biên lên thị trường mới nổi thứ cấp, có hiệu lực từ ngày 21/9/2026, giúp mở ra cơ hội tiếp cận thêm dòng vốn quốc tế lớn.
 |
Áp lực cạnh tranh trong ngành chứng khoán thể hiện rõ hơn ở mảng môi giới. SSI vẫn đứng trong nhóm dẫn đầu, nhưng không còn duy trì vị trí áp đảo như giai đoạn trước.
Trong quý 3/2026, VPS tiếp tục giữ “ngôi vương” thị phần môi giới cổ phiếu, chứng chỉ quỹ và chứng quyền trên HoSE với 11,54%. SSI đứng thứ hai với 11,09%, tiếp theo là TCBS với 10,03%, Vietcap 7,8% và HSC 6,1%. Diễn biến từng quý cho thấy khoảng cách giữa các vị trí dẫn đầu đang thay đổi. Trong quý 1/2026, VPS chiếm 15,32% thị phần, SSI 11,14% và TCBS 8,85%. Sang quý 2, thị phần VPS giảm xuống 12,61%, trong khi SSI nhích lên 11,17% và TCBS tăng lên 9,36%.
Cuộc cạnh tranh với SSI cũng không chỉ đến từ VPS. TCBS đang thu hẹp khoảng cách và đạt mức thị phần cao nhất lịch sử của doanh nghiệp trong quý 3/2026. Trong khi đó, Vietcap và HSC tiếp tục hiện diện trong nhóm dẫn đầu, còn các công ty chứng khoán thuộc hệ sinh thái ngân hàng cũng hứa hẹn sẽ vươn lên mạnh mẽ khi ngày càng mở rộng quy mô vốn và hoạt động.
 |
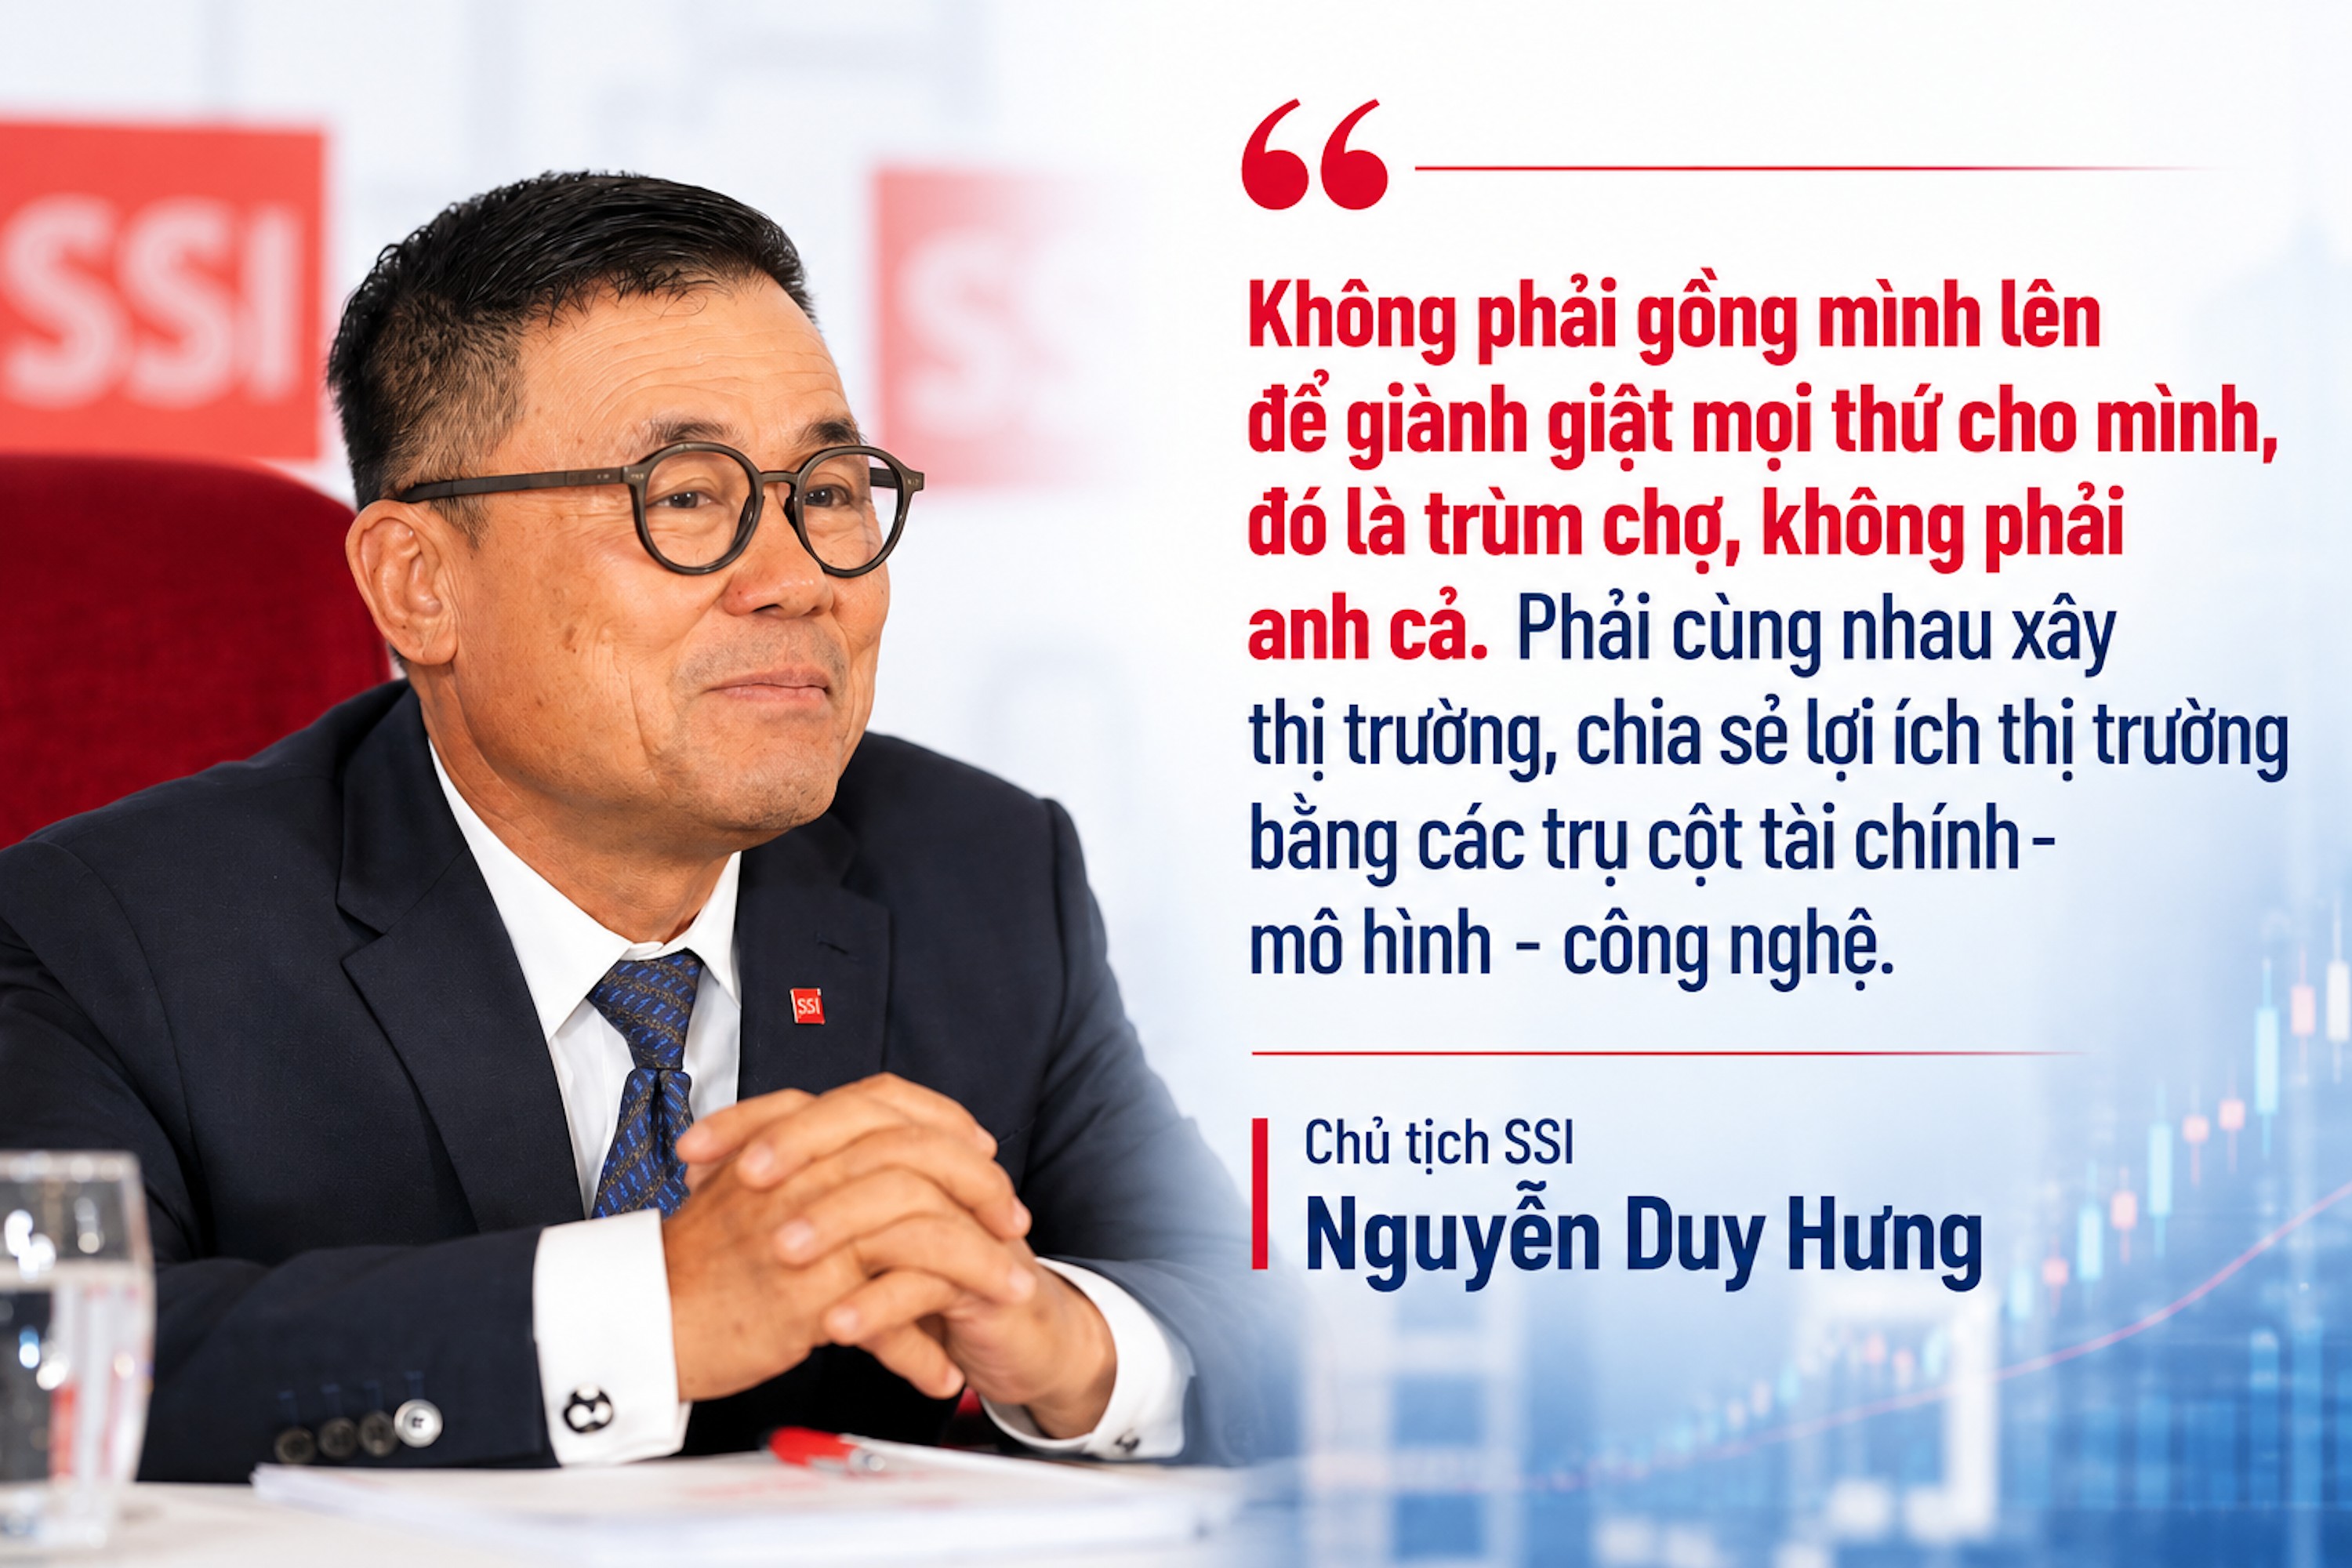
Tại ĐHĐCĐ thường niên năm 2026 diễn ra hồi tháng 4 năm nay, câu chuyện cạnh tranh với những công ty chứng khoán được hậu thuẫn bởi ngân hàng đã được cổ đông SSI đề cập. Chủ tịch HĐQT SSI Nguyễn Duy Hưng khi đó đưa ra một cách nhìn khác về vị thế của doanh nghiệp. Theo ông, một công ty dẫn đầu không chỉ được đo bằng thị phần hay lợi nhuận mà còn ở vai trò góp phần định hình thị trường. “‘Anh cả’ không phải là doanh nghiệp hưởng lợi nhiều nhất, mà là đơn vị sẵn sàng bỏ nguồn lực để cùng xây dựng và phát triển hệ sinh thái chung,” ông nói.
Để duy trì vị thế này, ông Hưng cho rằng yếu tố đầu tiên là phải đảm bảo năng lực tài chính vững mạnh. Điều này không chỉ phục vụ tăng trưởng mà còn là nền tảng để quản trị rủi ro, thiết lập chuẩn mực và giữ vững vị thế trong những giai đoạn thị trường biến động. Đồng thời, phải chuyển trọng tâm từ tăng trưởng về số lượng sang nâng cao chất lượng hoạt động, đẩy mạnh đầu tư vào công nghệ. Những năm gần đây, SSI đều chú trọng những mũi nhọn này.
 |
Thực tế, hướng đi của SSI từ lâu đã không còn bó hẹp trong phạm vi môi giới, cho vay hay tự doanh mà đã mở rộng ra toàn bộ hệ sinh thái tài chính. Thông qua mảng ngân hàng đầu tư, SSI đã cung cấp các dịch vụ từ thị trường vốn cổ phần (ECM), thị trường vốn nợ (DCM), M&A đến tư vấn tài chính doanh nghiệp. Ở mảng quản lý tài sản, Công ty TNHH Quản lý Quỹ SSI (SSIAM) đã đạt cột mốc 1 tỷ USD tài sản quản lý trong năm 2026. Đầu năm nay, SSIAM cùng Ngân hàng Phát triển Nhật Bản (DBJ) thành lập Japan Vietnam Capital Fund I, hướng dòng vốn dài hạn vào các doanh nghiệp niêm yết Việt Nam.
Câu chuyện mở rộng đầu tư trong giai đoạn mới cũng được SSI đề cập tại sự kiện đầu tư quy mô lớn do công ty tổ chức trong tháng 9 vừa qua, với sự tham dự của nhiều tổ chức và quỹ đầu tư hàng đầu thế giới như FTSE Russell, Vanguard, Morgan Stanley... Các phiên thảo luận tập trung vào những vấn đề như đưa doanh nghiệp FDI lên sàn, phát triển nguồn vốn dài hạn và tăng cường kết nối thị trường Việt Nam với dòng vốn quốc tế.
Tại sự kiện, Tổng giám đốc SSI Nguyễn Đức Thông cho rằng thị trường vốn Việt Nam đang bước sang một giai đoạn mới, khi cải cách pháp lý, hạ tầng giao dịch và quá trình chuyển từ thị trường cận biên sang thị trường mới nổi tạo điều kiện cho một lớp nhà đầu tư quốc tế mới tiếp cận Việt Nam. Ông Thông cho rằng thị trường đã tiến lên một chuẩn mực cao hơn và SSI sẽ tiếp tục tham gia cùng các nhà hoạch định chính sách, cộng đồng đầu tư trong quá trình mở rộng quy mô thị trường.
Cuộc đua của SSI trong giai đoạn tới không đơn thuần là giành lại vị trí “ngôi vương” vốn điều lệ hay số một về môi giới. Khi vốn điều lệ đã vượt 30.000 tỷ đồng, tổng tài sản tiến gần mốc 100.000 tỷ đồng và dư nợ margin gần 40.000 tỷ đồng, triển vọng của SSI cần nhìn qua một thước đo rộng hơn: Vừa duy trì sức cạnh tranh trong các hoạt động cốt lõi, vừa mở rộng vai trò dẫn dắt trong quá trình huy động, kết nối và phân bổ vốn cho nền kinh tế.