27/10/2026 09:47
 |
Để hiện thực hóa mục tiêu tăng trưởng kinh tế hai con số, Việt Nam cần ít nhất 38,5 triệu tỷ đồng vốn đầu tư trong giai đoạn 2026 - 2030. Bài toán đặt ra là làm thế nào để thị trường chứng khoán trở thành kênh dẫn vốn dài hạn hiệu quả, đồng thời nâng cao sức hấp dẫn đối với nhà đầu tư quốc tế. Mekong ASEAN có cuộc trao đổi với ông Kojima Kazunobu, tư vấn của Cơ quan Hợp tác Quốc tế Nhật Bản (JICA), chuyên gia từ Viện Nghiên cứu Daiwa, xoay quanh vấn đề này. |
 |
Mekong ASEAN: Sau khi đạt được bước tiến về nâng hạng, theo ông thị trường chứng khoán Việt Nam cần tiếp tục cải cách như thế nào để duy trì sức hấp dẫn đối với nhà đầu tư quốc tế và từng bước tiến tới thị trường phát triển?
Ông Kojima Kazunobu: Quy mô và chất lượng phải phát triển song hành.
Việt Nam đã đạt được những bước tiến đáng ghi nhận trong việc mở rộng quy mô thị trường chứng khoán. Tuy nhiên, để duy trì quá trình chuyển dịch từ thị trường mới nổi sang thị trường phát triển, Việt Nam cần có thêm nhiều doanh nghiệp niêm yết chất lượng cao, đủ sức hấp dẫn đối với các nhà đầu tư.
Theo tôi, có ba ưu tiên đặc biệt quan trọng.
Thứ nhất, tiếp tục hoàn thiện khuôn khổ IPO, niêm yết và hạ tầng thị trường liên quan. Một quy trình IPO và niêm yết hiệu quả hơn sẽ khuyến khích nhiều doanh nghiệp tiếp cận thị trường vốn, bao gồm cả các doanh nghiệp tư nhân lớn và doanh nghiệp Nhà nước cổ phần hóa. Việc gia tăng số lượng và tính đa dạng của doanh nghiệp niêm yết không chỉ giúp thị trường phát triển về chiều sâu, mà còn mở rộng cơ hội đầu tư cho nhà đầu tư trong nước và quốc tế.
Thứ hai, cần dành sự quan tâm tương xứng cho chất lượng doanh nghiệp niêm yết. Những tiêu chuẩn niêm yết chặt chẽ hơn, hoạt động thẩm định chuyên sâu của các tổ chức bảo lãnh phát hành và quy trình đánh giá thực chất đối với doanh nghiệp xin niêm yết sẽ góp phần nâng cao tính minh bạch, cải thiện quản trị doanh nghiệp và củng cố niềm tin của nhà đầu tư. Về lâu dài, chất lượng thị trường không chỉ được quyết định bởi số lượng doanh nghiệp niêm yết, mà còn phụ thuộc vào chất lượng của chính các doanh nghiệp đó.
Thứ ba, Việt Nam cần tiếp tục cải thiện thanh khoản và khả năng tiếp cận đầu tư trên thị trường. Mặc dù quy mô vốn hóa thị trường đã tăng trưởng đáng kể, các nhà đầu tư nước ngoài vẫn đặc biệt quan tâm đến tỷ lệ cổ phiếu tự do chuyển nhượng (free-float), giới hạn sở hữu nước ngoài và thanh khoản giao dịch.
Để thu hút sự tham gia mạnh mẽ hơn của dòng vốn quốc tế, Việt Nam cần tiếp tục xây dựng một thị trường cởi mở, thuận lợi cho hoạt động đầu tư, nơi nhà đầu tư có thể tiếp cận cơ hội từ nhiều doanh nghiệp niêm yết hơn và tham gia thị trường một cách chủ động.
Việc cải thiện khả năng tiếp cận đầu tư không chỉ có ý nghĩa đối với quá trình nâng hạng thị trường, mà còn giúp thị trường chứng khoán thu hút và phân bổ nguồn vốn dài hạn hiệu quả hơn.
Với đà tăng trưởng kinh tế được duy trì, khu vực kinh tế tư nhân năng động cùng những cải cách thị trường vốn đang được triển khai, Việt Nam có điều kiện thuận lợi để mở rộng cả quy mô lẫn chất lượng của khu vực doanh nghiệp niêm yết.
Nếu các cải cách được thực hiện nhất quán, thị trường chứng khoán Việt Nam có thể tiếp tục nâng cao chiều sâu, sức hấp dẫn và năng lực cạnh tranh quốc tế, từng bước khẳng định vị thế là một trong những thị trường vốn hàng đầu khu vực.
Mekong ASEAN: Ông cho rằng quy trình IPO hiện nay của Việt Nam còn những điểm nào cần cải thiện để nâng cao chất lượng doanh nghiệp niêm yết?
Ông Kojima Kazunobu: Nghị định 245/2025 là một bước tiến quan trọng khi cho phép xem xét đồng thời hồ sơ đăng ký IPO và hồ sơ niêm yết. Tuy nhiên, việc thực hiện đồng thời về mặt thủ tục chưa đủ để đưa khuôn khổ IPO và niêm yết của Việt Nam hoàn toàn phù hợp với những thông lệ tốt nhất trên thế giới. Điều quan trọng hơn là phải thiết lập một quy trình liên tục, thống nhất và có tính dự báo, từ IPO đến khi cổ phiếu chính thức được giao dịch.
Tại các thị trường quốc tế lớn, một đợt IPO nhìn chung chỉ được triển khai khi điều kiện niêm yết, việc chấp thuận niêm yết hoặc các yêu cầu pháp lý cần thiết đã được xác nhận về cơ bản. Sau đó, các bước tiếp thị tới nhà đầu tư, đánh giá nhu cầu, định giá, phân bổ, thanh toán và bắt đầu giao dịch được phối hợp thực hiện theo một quy trình thống nhất.
Trong khi đó, tại Việt Nam, các đợt IPO theo phương thức đấu giá vẫn được tiến hành trước khi doanh nghiệp nhận được chấp thuận niêm yết. Do đó, IPO và niêm yết chưa thực sự trở thành một quy trình tích hợp hoàn chỉnh.
Tôi cho rằng có hai vấn đề cần được ưu tiên.
Thứ nhất, Việt Nam nên cân nhắc áp dụng bảo lãnh phát hành và dựng sổ như những cơ chế cốt lõi trong hoạt động IPO. Tại phần lớn các thị trường vốn phát triển, đây là những thông lệ phổ biến khi doanh nghiệp thực hiện IPO và niêm yết. Phương thức dựng sổ giúp xác định và đánh giá nhu cầu của nhà đầu tư trước khi quyết định giá và phân bổ cổ phiếu. Trong khi đó, bảo lãnh phát hành tạo ra khuôn khổ trách nhiệm chuyên môn và nâng cao tính chắc chắn trong quá trình triển khai.
Khi kết hợp hai cơ chế này, khả năng doanh nghiệp huy động thành công lượng vốn dự kiến sẽ được cải thiện, đồng thời quá trình chuyển từ chào bán sang niêm yết, giao dịch cũng có tính dự báo cao hơn.
Thứ hai, Việt Nam cần tăng cường thẩm định thực chất đối với các doanh nghiệp xin niêm yết nhằm bảo đảm chất lượng hàng hóa trên thị trường chứng khoán. Hoạt động thẩm định không nên chỉ dừng lại ở việc kiểm tra doanh nghiệp có đáp ứng các tiêu chuẩn định lượng hay không, mà còn phải đánh giá năng lực công bố thông tin, quản trị doanh nghiệp, hệ thống kiểm soát nội bộ và tính bền vững của hoạt động kinh doanh. Một khuôn khổ thẩm định chặt chẽ hơn sẽ góp phần nâng cao uy tín thị trường, củng cố niềm tin của nhà đầu tư và bảo đảm chất lượng dài hạn của các doanh nghiệp niêm yết.
Để thực hiện hiệu quả, thị trường cần có những tổ chức bảo lãnh phát hành chính đủ năng lực, có khả năng điều phối toàn bộ quá trình chuẩn bị của doanh nghiệp, từ thẩm định, hoàn thiện hồ sơ, tiếp thị nhà đầu tư đến dựng sổ, định giá, phân bổ và thanh toán, với sự phối hợp của các đơn vị tư vấn pháp lý, kiểm toán và chuyên gia liên quan.
Bên cạnh đó, việc thiết lập cơ chế tham vấn trước khi nộp hồ sơ giữa doanh nghiệp, cơ quan quản lý, sở giao dịch chứng khoán và các tổ chức trung gian cũng sẽ giúp nhận diện, xử lý sớm những vấn đề trọng yếu, qua đó tạo điều kiện để quy trình IPO đến giao dịch diễn ra thuận lợi hơn.
| |
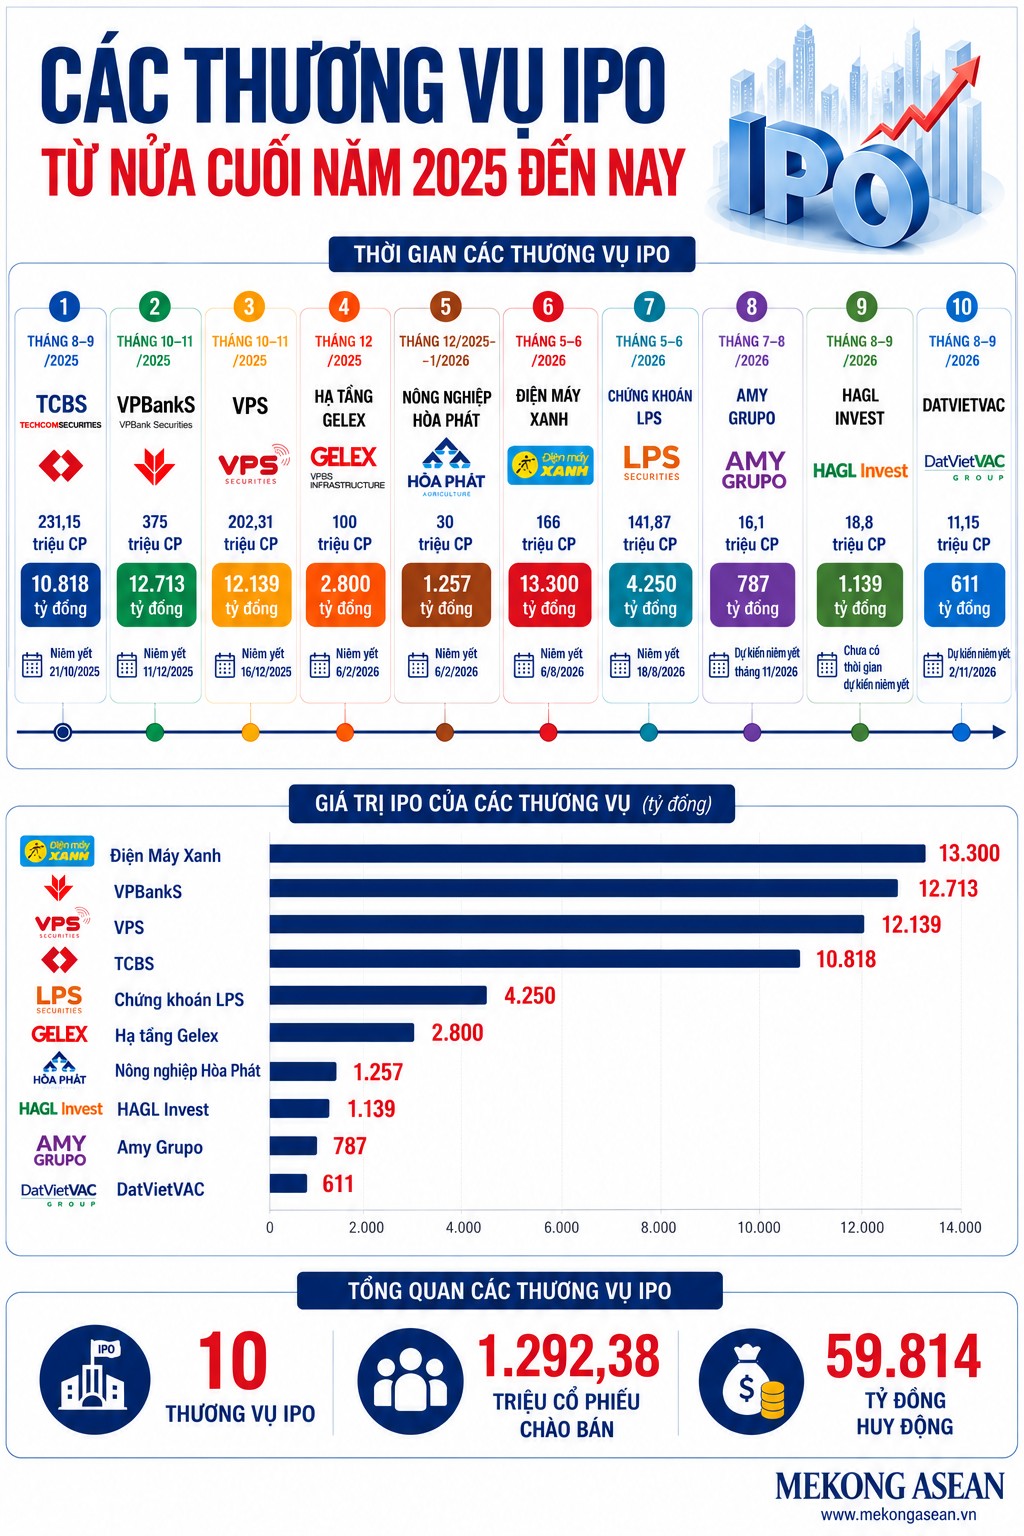
| Nghị định 245/2025/NĐ-CP ban hành ngày 11/9/2025, với điểm nổi bật là quy định rút ngắn thời gian đưa cổ phiếu lên sàn sau IPO còn 30 ngày thay vì 90 ngày trước đây, đã trở thành “cú hích” thúc đẩy doanh nghiệp IPO. Từ cuối năm 2025 đến tháng 10/2026, thị trường có 10 doanh nghiệp thực hiện IPO với tổng giá trị huy động vốn lên đến gần 60.000 tỷ đồng, gấp khoảng 9 lần tổng giá trị huy động được trong 4 năm trước đó. Tại dự thảo Luật sửa đổi, bổ sung một số điều của Luật Chứng khoán vừa trình Quốc hội, Chính phủ tiếp tục đề xuất nới điều kiện IPO qua việc bỏ quy định về tỷ lệ cổ phiếu bán được cho nhà đầu tư, đồng thời đơn giản hóa hồ sơ đăng ký chào bán chứng khoán ra công chúng. |
 |
Mekong ASEAN: Việt Nam đang đặt mục tiêu tăng trưởng kinh tế hai con số trong những năm tới, kéo theo nhu cầu vốn rất lớn cho khu vực doanh nghiệp. Theo ông, thị trường chứng khoán cần tiếp tục cải cách theo hướng nào để đáp ứng vai trò kênh dẫn vốn dài hạn?
Ông Kojima Kazunobu: Nhu cầu vốn của Việt Nam trong giai đoạn 2026 – 2030 ước tính đạt ít nhất 38,5 triệu tỷ đồng, trong khi ngân sách Nhà nước dự kiến chỉ có thể đáp ứng một phần hạn chế. Vì vậy, thị trường vốn cần đóng vai trò lớn hơn nhiều trong việc huy động nguồn lực dài hạn phục vụ phát triển kinh tế. Đặc biệt, thị trường chứng khoán được kỳ vọng trở thành kênh dẫn vốn ngày càng quan trọng cho khu vực doanh nghiệp, động lực then chốt đối với tăng trưởng của Việt Nam trong tương lai.
Theo tôi, ưu tiên hàng đầu là thiết lập một khuôn khổ thị trường cho phép những doanh nghiệp chất lượng cao, có tiềm năng tăng trưởng mạnh huy động vốn hiệu quả, với quy mô lớn và tính dự báo cao. Để làm được điều này, thị trường IPO và niêm yết phải vận hành hiệu quả, tạo điều kiện cho các doanh nghiệp triển vọng tiếp cận nguồn vốn dài hạn từ nhà đầu tư trong nước và quốc tế, đồng thời mang lại những cơ hội đầu tư mới.
Tuy nhiên, một thị trường vốn bền vững không chỉ cần cơ chế IPO hiệu quả. Trước khi tiếp cận thị trường đại chúng, các doanh nghiệp đổi mới sáng tạo cần có khả năng huy động vốn đầu tư mạo hiểm và vốn cổ phần tư nhân để hỗ trợ giai đoạn phát triển ban đầu. Sau khi niêm yết, doanh nghiệp phải có khả năng tiếp tục huy động vốn thông qua phát hành thêm cổ phiếu và trái phiếu doanh nghiệp.
Khuôn khổ IPO và niêm yết hiệu quả chính là cầu nối giữa các giai đoạn này, gắn kết quá trình huy động vốn tư nhân với thị trường đại chúng. Việc củng cố cầu nối đó có ý nghĩa quan trọng đối với sự phát triển dài hạn của thị trường vốn Việt Nam.
Đáng khích lệ là những cải cách quan trọng đã bắt đầu được triển khai. Nghị định 245/2025 đã đưa ra cơ chế xem xét đồng thời hồ sơ đăng ký IPO và hồ sơ niêm yết, qua đó giúp rút ngắn khoảng thời gian từ khi chào bán cổ phiếu ra công chúng đến khi chính thức niêm yết. Đây là bước tiến quan trọng hướng tới một quy trình từ IPO đến giao dịch có tính liên thông và khả năng dự báo cao hơn.
Bước tiếp theo, Việt Nam nên cân nhắc áp dụng các thông lệ IPO quốc tế như bảo lãnh phát hành và dựng sổ. Những cơ chế này cho phép đánh giá nhu cầu của nhà đầu tư trước khi quyết định giá chào bán và phân bổ cổ phiếu, từ đó nâng cao khả năng huy động vốn thành công và thu hút sự tham gia của các nhà đầu tư tổ chức trong nước, quốc tế.
Những vấn đề này cũng đang được thảo luận tích cực trong khuôn khổ dự án do JICA hỗ trợ, với sự tham gia của Ủy ban Chứng khoán Nhà nước, các sở giao dịch chứng khoán, công ty chứng khoán và những thành viên thị trường khác. Các cuộc thảo luận tập trung vào những giải pháp thực tiễn nhằm đưa hoạt động IPO và niêm yết của Việt Nam tiệm cận hơn với chuẩn mực quốc tế, đồng thời bảo đảm phù hợp với điều kiện thị trường trong nước.
 |
Mekong ASEAN: Theo ông, đâu là những rào cản khiến nhiều doanh nghiệp Việt Nam vẫn phụ thuộc vào vốn vay ngân hàng thay vì huy động vốn cổ phần thông qua IPO, phát hành thêm cổ phiếu hoặc tìm kiếm các nhà đầu tư dài hạn?
Ông Kojima Kazunobu: Về bản chất, vốn vay ngân hàng và vốn huy động qua thị trường vốn đảm nhiệm những chức năng khác nhau trong hệ thống tài chính. Tín dụng ngân hàng là hình thức tài trợ gián tiếp, trong khi huy động vốn qua thị trường chứng khoán là hình thức tài trợ trực tiếp.
Đối với huy động vốn cổ phần, nhà đầu tư thường yêu cầu doanh nghiệp chứng minh được quy mô đủ lớn, tiềm năng tăng trưởng, tính thanh khoản, năng lực công bố thông tin, chất lượng quản trị và sức hấp dẫn đầu tư nói chung. Trong khi đó, tín dụng ngân hàng chủ yếu dựa trên việc đánh giá tín nhiệm do các tổ chức trung gian tài chính thực hiện, vì vậy có thể tiếp cận một phạm vi doanh nghiệp rộng hơn.
Tại Việt Nam, một số yếu tố thực tiễn cũng đang khiến doanh nghiệp e ngại việc huy động vốn cổ phần. Ngay cả với những doanh nghiệp có tiềm năng hưởng lợi từ thị trường chứng khoán, tính dự báo chưa cao của quy trình IPO và niêm yết, thủ tục phức tạp, cùng những nghĩa vụ thường xuyên về công bố thông tin, quản trị doanh nghiệp và quan hệ nhà đầu tư đều có thể trở thành rào cản.
Vì vậy, việc nâng cao hiệu quả và tính dự báo của quy trình IPO, tăng cường năng lực cho các tổ chức trung gian và phát triển nền tảng nhà đầu tư tổ chức vững mạnh hơn là những cải cách cần thiết. Về lâu dài, những giải pháp này sẽ giúp giảm bớt các rào cản hiện nay, để huy động vốn cổ phần trở thành một lựa chọn khả thi và hấp dẫn hơn đối với các doanh nghiệp đang trong giai đoạn tăng trưởng.
 |
Mekong ASEAN: Nâng cao chất lượng doanh nghiệp niêm yết đáp ứng nguồn cung, vậy còn từ phía cầu, ông có thể chia sẻ kinh nghiệm của Nhật Bản trong việc đưa dòng tiền tiết kiệm của hộ gia đình vào đầu tư dài hạn thông qua thị trường vốn?
Ông Kojima Kazunobu: Nhật Bản là một ví dụ đáng chú ý về cách huy động nguồn tiền tiết kiệm của người dân thông qua thị trường vốn. Năm 2022, Chính phủ Nhật Bản công bố Kế hoạch nhân đôi thu nhập từ tài sản, tiếp đó là Kế hoạch thúc đẩy Nhật Bản trở thành trung tâm quản lý tài sản hàng đầu vào năm 2023.
Thay vì chỉ tập trung vào ngành quản lý tài sản, các sáng kiến này hướng tới củng cố toàn bộ chuỗi đầu tư, kết nối hộ gia đình, các tổ chức phân phối sản phẩm tài chính, công ty quản lý tài sản, nhà đầu tư tổ chức, thị trường vốn và doanh nghiệp niêm yết.
Một trong những biện pháp nổi bật là chương trình NISA mới, được triển khai từ năm 2024, cung cấp các ưu đãi thuế đối với hoạt động đầu tư dài hạn của nhà đầu tư cá nhân. Chương trình đã mang lại những kết quả đáng kể, thể hiện qua sự gia tăng mạnh số lượng tài khoản NISA và mức độ tham gia của các hộ gia đình vào quỹ đầu tư cùng những sản phẩm tài chính khác.
Các chính sách này xuất phát từ đặc điểm của Nhật Bản, nơi người dân có truyền thống ưu tiên tiết kiệm, với khoảng một nửa tài sản tài chính của các hộ gia đình được nắm giữ dưới dạng tiền mặt và tiền gửi ngân hàng. Cùng với quá trình già hóa dân số, tài sản tài chính ngày càng tập trung nhiều hơn ở các thế hệ lớn tuổi. Vì vậy, thách thức chính sách là khuyến khích người dân chuyển một phần tiền tiết kiệm sang đầu tư dài hạn, đồng thời bảo đảm lợi nhuận đầu tư đóng góp vào quá trình tích lũy tài sản của chính các hộ gia đình.
Kinh nghiệm Nhật Bản cho thấy cần có sự kết hợp của nhiều điều kiện.
Trước hết, người dân phải có động lực đầu tư rõ ràng và đáng tin cậy. Chương trình NISA mới áp dụng chính sách miễn thuế trong những hạn mức xác định theo năm và trọn đời, hướng lợi ích chủ yếu đến các nhà đầu tư cá nhân phổ thông. Mục tiêu không phải là khuyến khích đầu cơ ngắn hạn, mà tạo điều kiện để các hộ gia đình tham gia vào quá trình tích lũy tài sản dài hạn thông qua thị trường vốn.
Thứ hai, nhà đầu tư cần được tiếp cận các sản phẩm đầu tư đơn giản, minh bạch, đáng tin cậy cùng mạng lưới phân phối rộng khắp và an toàn. Đi kèm với đó là khuôn khổ pháp lý bảo vệ nhà đầu tư và thúc đẩy các tổ chức cung cấp dịch vụ tài chính hoạt động theo nguyên tắc lấy khách hàng làm trung tâm. Đây là những yếu tố quan trọng để xây dựng niềm tin, đặc biệt đối với những người lần đầu tham gia thị trường.
Thứ ba, giáo dục tài chính và đầu tư phải được thực hiện liên tục. Ưu đãi thuế có thể khuyến khích người dân thực hiện khoản đầu tư ban đầu, nhưng kiến thức tài chính mới là yếu tố giúp họ hiểu rõ mối quan hệ giữa rủi ro và lợi nhuận, từ đó duy trì hoạt động đầu tư trong nhiều năm. Đó là lý do Nhật Bản ngày càng chú trọng nâng cao hiểu biết tài chính cho người dân, bao gồm cả các chương trình hướng tới thế hệ trẻ.
Cuối cùng, nguồn tiền tiết kiệm của hộ gia đình cần được kết nối thông qua các công ty quản lý tài sản và nhà đầu tư tổ chức có năng lực đến những doanh nghiệp đang cần vốn dài hạn. Đây không đơn thuần là câu chuyện phát triển ngành quản lý tài sản. Mục tiêu lớn hơn là tạo ra một vòng tuần hoàn tích cực, trong đó tiền tiết kiệm của người dân hỗ trợ doanh nghiệp tăng trưởng, đổi mới sáng tạo và nâng cao năng suất; sau đó, lợi nhuận từ hoạt động đầu tư quay trở lại phục vụ chính các hộ gia đình.
Đối với Việt Nam, bài học quan trọng là không nên chỉ nhìn nhận phát triển thị trường quỹ như việc mở rộng quy mô ngành quản lý tài sản, mà cần coi đây là một phần của chiến lược tổng thể nhằm đưa tiền tiết kiệm của người dân vào các hoạt động đầu tư sản xuất, phục vụ tăng trưởng kinh tế dài hạn. Dù khuôn khổ thể chế và chính sách thuế của Việt Nam khác Nhật Bản, nguyên tắc nền tảng này vẫn có giá trị tham khảo.
Các ưu đãi thuế, sản phẩm đầu tư phù hợp, hệ thống phân phối rộng khắp, giáo dục nhà đầu tư, phát triển các nhà đầu tư tổ chức và nâng cao trách nhiệm quản trị đầu tư cần được triển khai đồng bộ, hỗ trợ lẫn nhau. Qua đó, Việt Nam có thể hình thành một chuỗi đầu tư mang lại lợi ích cho người dân, doanh nghiệp và toàn bộ nền kinh tế.