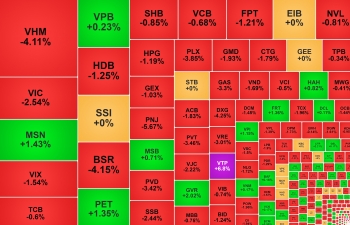
Trong báo cáo dự báo kết quả kinh doanh quý 3/2026 công bố ngày 28/9, Chứng khoán MB (MBS) nhận định, tăng trưởng lợi nhuận của các doanh nghiệp niêm yết vẫn duy trì ở mức cao nhưng bắt đầu có dấu hiệu giảm tốc. Lợi nhuận toàn thị trường được dự báo tăng khoảng 25% so với cùng kỳ năm trước (YoY), thấp hơn tốc độ của hai quý đầu năm do môi trường lãi suất cao và hiệu ứng nền thấp dần suy yếu.
Sự phân hóa giữa các ngành được dự báo khá rõ nét. Bất động sản dân cư dẫn đầu với mức tăng trưởng lợi nhuận 214% YoY, tiếp theo là dầu khí, bán lẻ, vận tải biển, vật liệu xây dựng. Đây là những nhóm có tốc độ tăng trưởng cao hơn mức bình quân toàn thị trường.
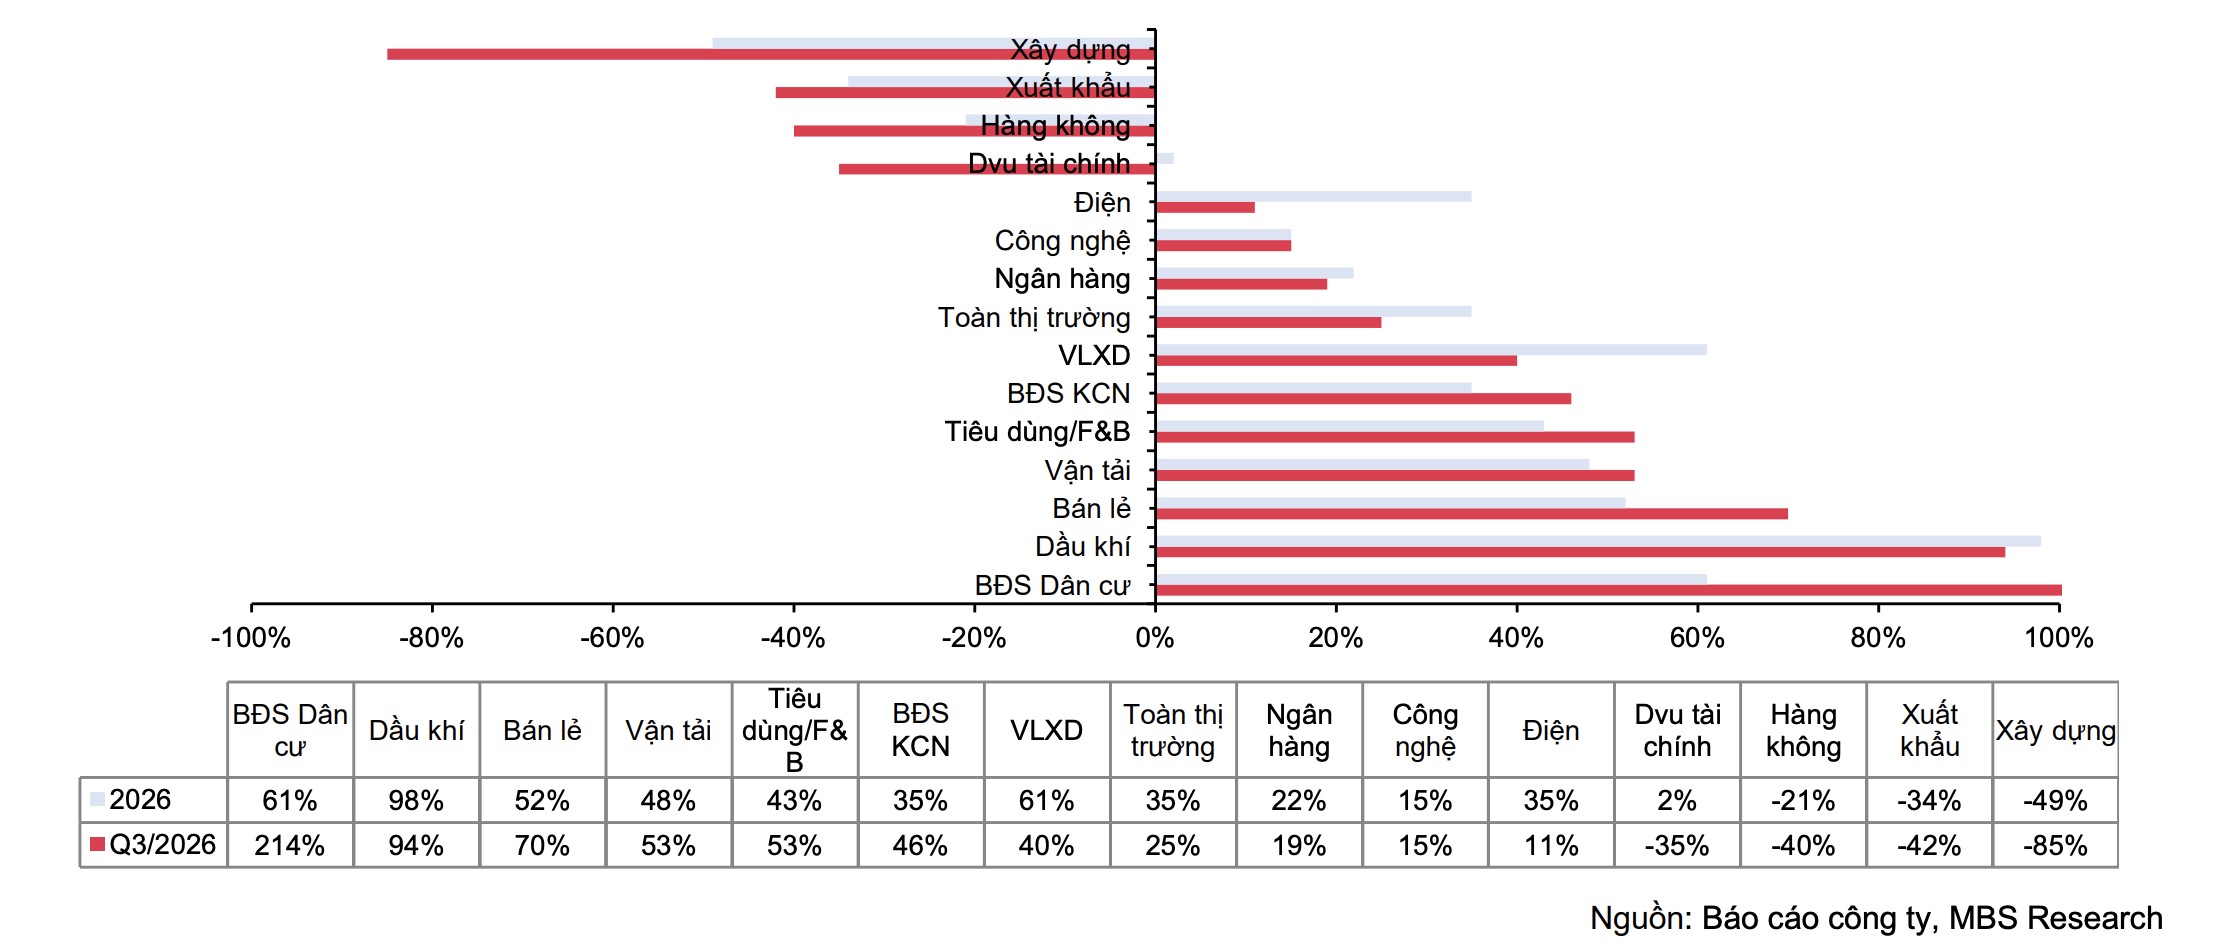 |
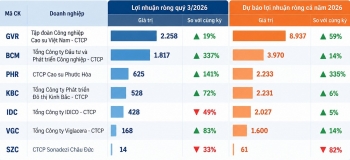
| Dự báo tăng trưởng lợi nhuận các nhóm ngành quý 3 và cả năm 2026. |
Bất động sản dân cư tăng mạnh song tập trung ở Vinhomes
Với mức dự báo tăng 214% YoY, bất động sản dân cư là ngành có tốc độ tăng trưởng lợi nhuận cao nhất trong quý 3. Tuy nhiên, động lực chính tập trung ở Vinhomes (VHM).
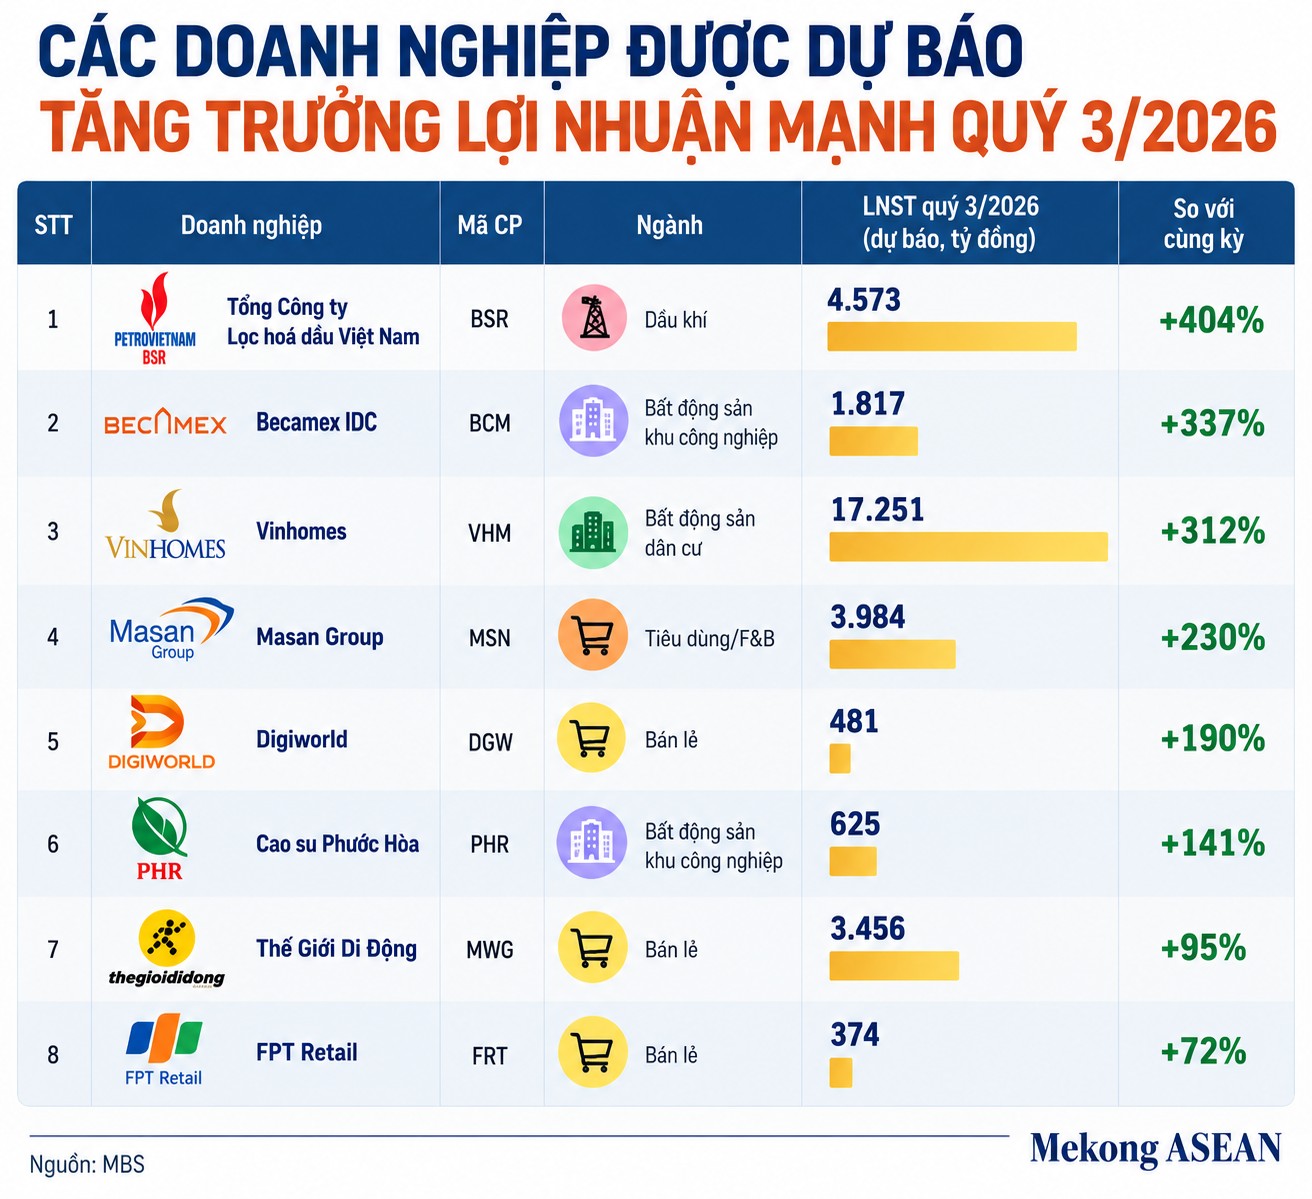
MBS dự phóng lợi nhuận của VHM đạt 17.251 tỷ đồng, tăng 312% YoY. Sau khi mở bán Global Gate Hạ Long và Sài Gòn Park, doanh nghiệp có lượng backlog (hợp đồng ký kết) gần 200.000 tỷ đồng vào cuối quý 2/2026. Trong quý 3, MBS kỳ vọng VHM ghi nhận khoảng 40.000-50.000 tỷ đồng bulk sales (bán sỉ, bán buôn) từ hai dự án này. Wonder City và Royal Island cũng tiếp tục đóng góp vào lợi nhuận từ hợp tác BCC (hợp đồng hợp tác kinh doanh).
VHM nổi bật song MBS cho rằng diễn biến hoạt động kinh doanh của toàn ngành chưa thực sự thuận lợi. Mặt bằng lãi suất cao và tâm lý thận trọng của người mua khiến thị trường quý 3 dự kiến tiếp tục ảm đạm. Nhóm phát triển dự án chịu áp lực từ tốc độ hấp thụ chậm và chi phí vốn cao.
Dầu khí tăng 94%, BSR là điểm nhấn
Nhóm được dự báo tích cực tiếp theo là dầu khí với mức tăng 94% YoY. MBS cho rằng kết quả kinh doanh của ngành tiếp tục được hỗ trợ bởi mặt bằng giá dầu cao và việc đẩy mạnh các dự án dầu khí trong nước. Ở thượng nguồn, chu kỳ đầu tư tiếp tục tạo động lực cho nhóm dịch vụ và khai thác; trong khi ở trung nguồn, giá cước vận tải dầu khí duy trì ở mặt bằng cao.
Nổi bật nhất trong nhóm là BSR. MBS dự phóng lợi nhuận ròng quý 3 của doanh nghiệp đạt 4.573 tỷ đồng, tăng khoảng 404% YoY. Mức tăng mạnh một phần đến từ nền thấp của quý 3/2025, đồng thời được hỗ trợ bởi crack spread (chênh lệch giá dầu thô và giá dầu tinh chế) cải thiện, sản lượng tiêu thụ tích cực và hiệu suất vận hành cao của Nhà máy Lọc dầu Dung Quất.
Các doanh nghiệp khác cũng được MBS dự báo tăng trưởng như PLX, PVT, PVS và GAS, dù mức tăng thấp hơn BSR. PVD được dự báo lợi nhuận tăng khoảng 5% so với cùng kỳ nhưng phục hồi mạnh so với quý liền trước.
Bán lẻ được hỗ trợ nhờ chu kỳ thay mới thiết bị
Bán lẻ đứng thứ ba với mức tăng lợi nhuận dự kiến đạt 70% YoY. Động lực tập trung vào nhóm bán lẻ và phân phối thiết bị điện tử gồm MWG, DGW và FRT, nhờ chu kỳ đổi mới các sản phẩm ICT-CE. Bách Hóa Xanh của MWG và WinCommerce của MSN cũng được MBS đánh giá duy trì tăng trưởng tích cực.
DGW được dự báo đạt 481 tỷ đồng lợi nhuận sau thuế, tăng 190% YoY; MWG đạt 3.456 tỷ đồng, tăng 95%; FRT đạt 374 tỷ đồng, tăng 72%. Ngược chiều, PNJ được dự báo lợi nhuận giảm mạnh 63% do ảnh hưởng của vụ việc kim cương.
 |
Vận tải biển, tiêu dùng, bất động sản khu công nghiệp tích cực
Ở nhóm tiếp theo, vận tải biển và tiêu dùng/F&B cùng được dự báo tăng trưởng lợi nhuận 53% YoY.
Với vận tải biển, động lực chủ yếu đến từ hoạt động cảng biển. MBS ước tổng lưu lượng hàng hóa thông qua hệ thống cảng biển trong quý 3 tăng 21,7% so với cùng kỳ. Các doanh nghiệp khai thác cảng nước sâu như GMD và PHP được kỳ vọng hưởng lợi từ sản lượng tăng và biên lợi nhuận cao.
Ở nhóm tiêu dùng/F&B, MSN là điểm nhấn với lợi nhuận sau thuế dự báo đạt 3.984 tỷ đồng, tăng 230% YoY. VNM được dự báo tăng 18%, trong khi SAB, HPA và DBC có thể ghi nhận lợi nhuận thấp hơn cùng kỳ.
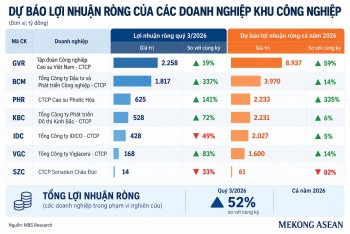
Bất động sản khu công nghiệp được dự báo tăng 46%. Tuy nhiên, kết quả giữa các doanh nghiệp phân hóa mạnh theo tiến độ bàn giao đất và các khoản thu khác. BCM, PHR và VGC được MBS dự báo tăng trưởng cao, trong khi IDC suy giảm so với nền cao của cùng kỳ.
Đối với vật liệu xây dựng, lợi nhuận toàn nhóm được dự báo tăng khoảng 40%. Riêng các doanh nghiệp thép, MBS kỳ vọng kết quả kinh doanh được hỗ trợ bởi nhu cầu trong nước, các dự án hạ tầng và tác động của biện pháp chống bán phá giá đối với thép Trung Quốc. HSG được dự báo tăng lợi nhuận 159%, HPG tăng 40% và NKG tăng 30% YoY.
Ngân hàng tăng 19%, một số ngành "đi lùi"
Ở nhóm tăng trưởng thấp hơn bình quân thị trường, ngân hàng được MBS dự báo tăng lợi nhuận 19% YoY, chủ yếu nhờ các ngân hàng quốc doanh. Thu nhập lãi thuần của nhóm này được dự kiến tăng 22,1%, cao hơn mức 14,1% của nhóm ngân hàng tư nhân. Động lực đến từ tăng trưởng tín dụng, NIM cải thiện và chi phí trích lập tại nhóm quốc doanh giảm so với cùng kỳ.
Công nghệ được dự báo tăng lợi nhuận 15% và điện tăng 11%. Với ngành điện, nhu cầu tiêu thụ tiếp tục tăng nhưng kết quả giữa các nhóm nguồn điện có thể khác biệt. Thủy điện chịu ảnh hưởng bởi điều kiện thủy văn, trong khi huy động điện than và điện khí tăng.
Ở chiều ngược lại, một loạt ngành được dự báo bước vào quý suy giảm lợi nhuận. Dịch vụ tài chính có thể giảm 35%, hàng không giảm 40%, xuất khẩu giảm 42% và xây dựng giảm 85% YoY.