 |
| Ảnh minh họa. |
Trong dự báo kết quả kinh doanh quý 3/2026 của ngành tiêu dùng - bán lẻ, Chứng khoán MB (MBS) cho biết, lũy kế 8 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và dịch vụ tiêu dùng tăng 14% so với cùng kỳ; riêng bán lẻ hàng hóa tăng 13,3%. Nếu loại trừ yếu tố giá, mức tăng của bán lẻ hàng hóa còn 7,6%.
“Doanh số nhìn chung vẫn ổn định, song tâm lý người tiêu dùng còn thận trọng do lạm phát cao và những bất ổn của môi trường kinh tế trong nước cũng như thế giới,” báo cáo phát hành ngày 25/9 của MBS nhận định.
MBS kỳ vọng kết quả kinh doanh của các doanh nghiệp tiêu dùng - bán lẻ niêm yết vẫn duy trì xu hướng tích cực. Theo đơn vị phân tích, năng lực cạnh tranh được cải thiện đang giúp các doanh nghiệp đầu ngành gia tăng thị phần, đồng thời hưởng lợi từ các chính sách lành mạnh hóa thị trường được triển khai từ năm trước đến nay, qua đó tạo môi trường cạnh tranh công bằng hơn.
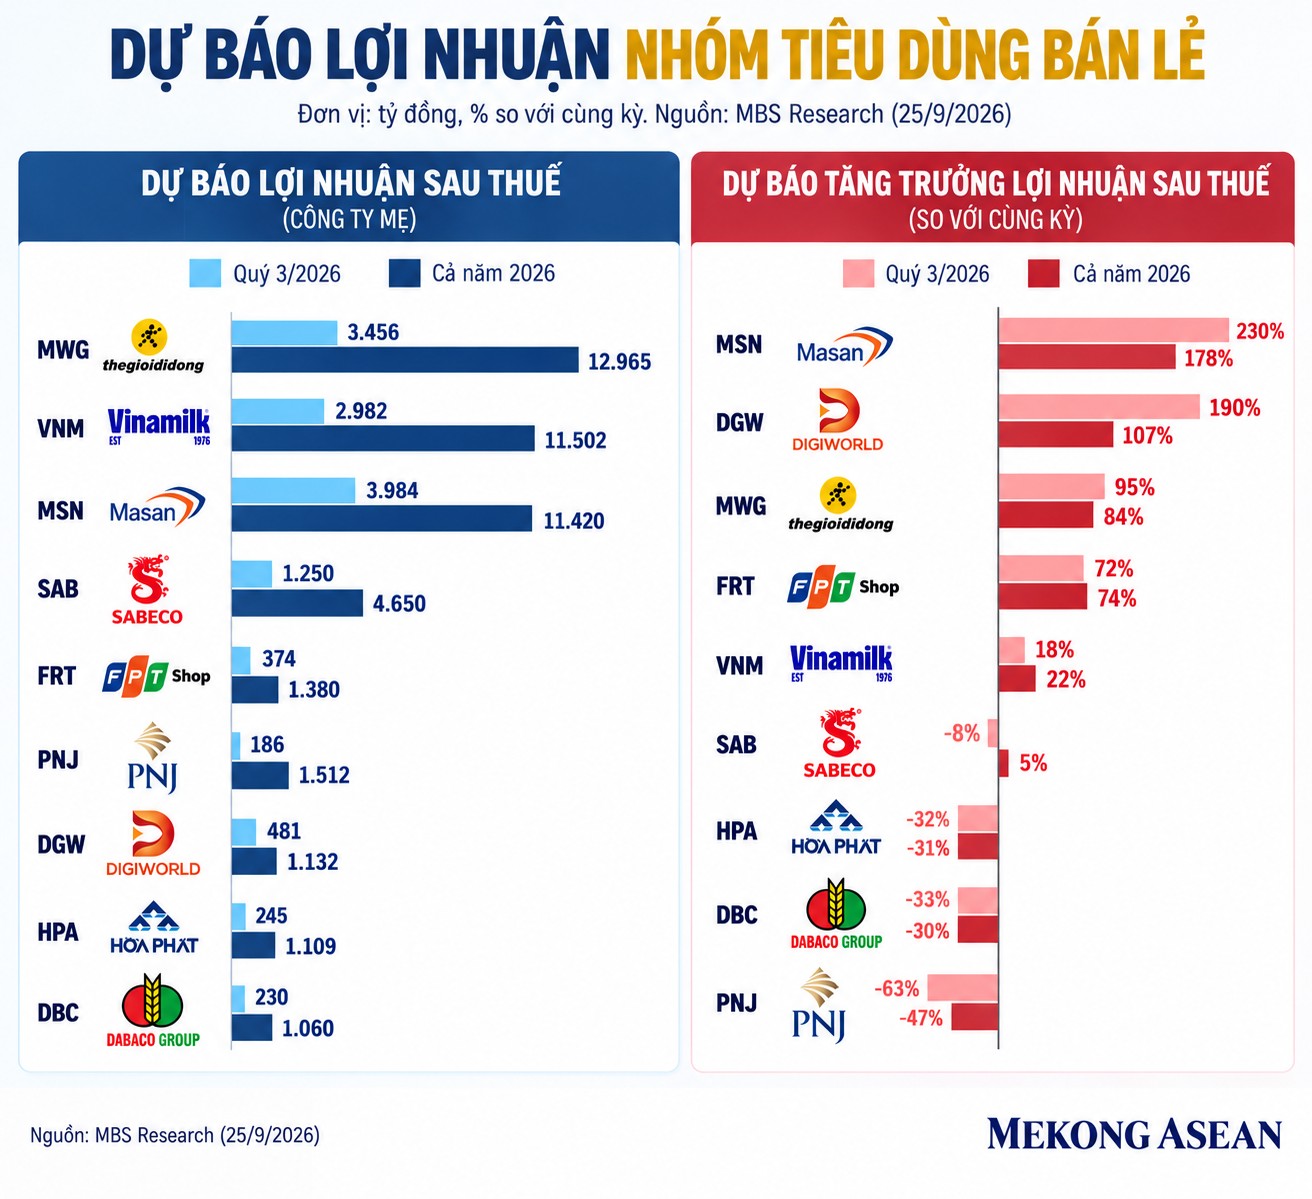
Ở nhóm bán lẻ không thiết yếu, MBS dự báo chu kỳ đổi mới và nâng cấp thiết bị điện tử tiêu dùng (ICT-CE) tiếp tục diễn ra trong quý 3/2026. Trong đó, hai chuỗi Thế giới di động và Điện máy Xanh tiếp tục dẫn đầu với trên 50% thị phần, doanh thu dự báo tăng 30% so với cùng kỳ và mang về 3.016 tỷ đồng lợi nhuận sau thuế cho MWG, tăng 95% so với cùng kỳ năm ngoái (YoY).
FPT Shop của FPT Retail (FRT) cũng được dự báo ghi nhận doanh thu tăng 13% YoY, song đóng góp lợi nhuận còn thấp.
Theo MBS, dù tâm lý tiêu dùng còn yếu và giá các nguyên liệu như chip, DRAM tăng do tác động từ đầu tư hạ tầng AI, chính sách “trả chậm - trả góp” 0% của các doanh nghiệp bán lẻ giúp giảm gánh nặng tài chính, kích thích người tiêu dùng mua sắm sớm trong bối cảnh mặt bằng giá được dự báo tiếp tục tăng.
Với Digiworld (DGW), lợi nhuận sau thuế quý 3/2026 được dự báo tăng 190% YoY. Công ty đã công bố doanh thu tháng 7 và tháng 8/2026 với mức tăng lần lượt 28% và 80% YoY.
 |
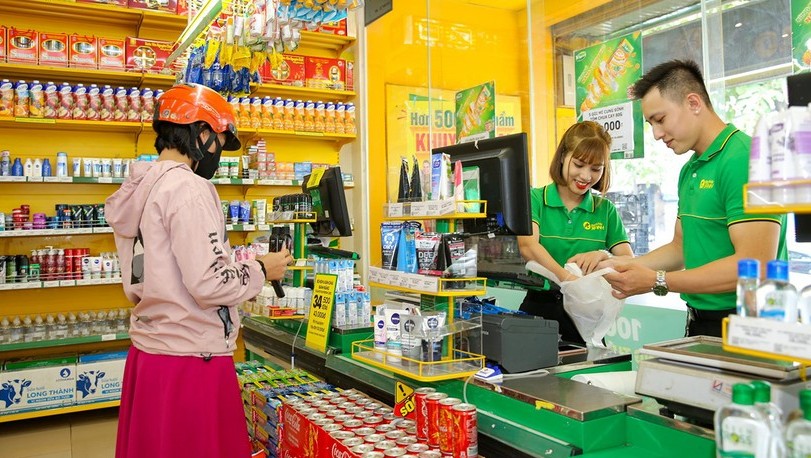
Ở nhóm bán lẻ thiết yếu, MBS cho biết chuỗi Bách hóa Xanh của MWG hiện tại đã đạt quy mô khoảng 3.600 cửa hàng, kỳ vọng đóng góp 630 tỷ đồng lợi nhuận trong quý 3, tăng 160% YoY.
Chuỗi WinMart của Masan cũng tiếp tục mở rộng, với quy mô cửa hàng tăng khoảng 20% và doanh thu tăng 17% YoY.
MBS dự báo lợi nhuận sau thuế của Masan (MSN) trong quý 3/2026 tăng 230% YoY, trong đó đóng góp lớn đến từ mảng khai khoáng khi giá vonfram vượt đỉnh, đạt khoảng 3.000 USD/mtu.
Trong lĩnh vực dược phẩm, chuỗi Long Châu của FPT Retail được dự báo duy trì đà tăng trưởng cao nhờ tiếp tục giành thị phần từ các nhà thuốc truyền thống, với doanh thu quý 3 tăng khoảng 30% YoY và trở thành nguồn đóng góp chính vào lợi nhuận sau thuế của của FRT.
Ở mảng trang sức, MBS dự báo lợi nhuận sau thuế quý 3 của PNJ giảm 62% so với cùng kỳ, trên giả định lượt mua hàng chỉ bằng 60% cùng kỳ do niềm tin thương hiệu sụt giảm tạm thời sau vụ sai phạm về kim cương liên quan đến công ty con.
Với nhóm doanh nghiệp tiêu dùng thượng nguồn, MBS dự báo sẽ có sự phân hoá đáng kể. Vinamilk (VNM) kỳ vọng tích cực với lợi nhuận sau thuế quý 3/2026 có thể tăng 18% YoY, nhờ các sản phẩm mới như Cao đạm, Greenfarm, Mộc Châu Creamery và hoạt động xuất khẩu khả quan. Những yếu tố này được MBS kỳ vọng giúp doanh nghiệp duy trì biên lợi nhuận cao trong bối cảnh giá các nguyên liệu như thức ăn chăn nuôi và bột sữa tăng.
Ngược lại, nhóm chăn nuôi heo gồm Nông nghiệp Hoà Phát (HPA) và Dabaco (DBC) được dự báo có kết quả kinh doanh hạ nhiệt khi cả sản lượng và giá bán đều thấp hơn mức nền cao cùng kỳ, khiến biên lợi nhuận suy giảm đáng kể.