Ngày 25/9, Vụ Thanh toán thuộc Ngân hàng Nhà nước Việt Nam (NHNN) và CTCP Thanh toán Quốc gia Việt Nam (NAPAS) phối hợp tổ chức Hội thảo “Thúc đẩy thanh toán xuyên biên giới qua mã QR: Động lực mới cho bán lẻ và du lịch”, nhằm hướng tới việc mở rộng thanh toán qua mã QR giữa Việt Nam và các thị trường quốc tế, đưa dịch vụ thanh toán VietQRGlobal của NAPAS có thể hỗ trợ hiệu quả hoạt động giao thương, du lịch, bán lẻ và tăng trưởng kinh tế.
Hội thảo do Tạp chí VnEconomy đồng tổ chức này diễn ra trong bối cảnh ngành ngân hàng tiếp tục chuyển đổi số, mở rộng thanh toán không dùng tiền mặt và kết nối hạ tầng thanh toán với các thị trường quốc tế. Theo NHNN, đến hết năm 2025, gần 89% người Việt Nam từ 15 tuổi trở lên có tài khoản giao dịch tại ngân hàng hoặc tổ chức được phép khác; giá trị thanh toán không dùng tiền mặt gấp hơn 28 lần GDP.
Trong giai đoạn 2021 - 2025, số lượng giao dịch thanh toán không dùng tiền mặt tăng bình quân 58,86% mỗi năm, còn giá trị tăng 24,36%. Nhiều tổ chức tín dụng ghi nhận tỷ lệ giao dịch qua kênh số trên 95%.
Đà tăng tiếp tục được ghi nhận trong 8 tháng năm 2026. So với cùng kỳ năm trước, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị. Giao dịch qua Internet tăng lần lượt 46,57% và 21,77%; giao dịch qua điện thoại di động tăng 35,33% và 2,39%. Riêng thanh toán bằng mã QR đạt 311 triệu giao dịch, trị giá 274.200 tỷ đồng, tăng 6,66% về số lượng và 25,85% về giá trị.
NHNN đã triển khai hợp tác thanh toán bán lẻ song phương qua mã QR giữa Việt Nam với Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc và Singapore; đồng thời tiếp tục xúc tiến hợp tác với một số quốc gia khác.
Theo NAPAS, trong 8 tháng đầu năm 2026, số giao dịch của du khách Thái Lan, Lào và Campuchia tại Việt Nam qua dịch vụ thanh toán xuyên biên giới VietQRGlobal tăng 8 lần, còn giá trị tăng 6 lần so với cùng kỳ năm 2025. Ở chiều ngược lại, giao dịch của người Việt Nam tại 3 thị trường này tăng 5 lần về số lượng và 4 lần về giá trị.
Phó Thống đốc NHNN: Hạ tầng là điểm khởi đầu, kết nối kinh tế là mục tiêu
Phát biểu tại hội thảo, Phó Thống đốc NHNN Phạm Tiến Dũng cho rằng câu chuyện thanh toán xuyên biên giới không dừng ở công nghệ QR. Điều cần nhìn nhận là giá trị kinh tế được tạo ra từ những kết nối thanh toán.
Theo ông, một du khách đến Việt Nam hoặc một cửa hàng, hộ kinh doanh Việt Nam ra nước ngoài có thể thanh toán thuận tiện bằng nguồn tiền trong tài khoản ngân hàng hay ví điện tử. Đằng sau thao tác đơn giản ấy là sự phối hợp giữa hạ tầng thanh toán, ngân hàng, tổ chức chuyển mạch, ngân hàng quyết toán và các chủ thể thuộc hai nền kinh tế.
Vì vậy, phát triển thanh toán QR Code xuyên biên giới cần được nhìn từ hạ tầng kết nối đến người dân, doanh nghiệp; từ khả năng vận hành của hệ thống đến tác động đối với du lịch, bán lẻ, thương mại và dịch vụ. “Hạ tầng chỉ là điểm khởi đầu, còn kết nối kinh tế mới là mục tiêu mà chúng ta hướng tới," Phó Thống đốc chia sẻ.
Ông cho biết NHNN đã và đang thúc đẩy thanh toán bán lẻ song phương qua mã QR với một số quốc gia trong khu vực và các đối tác quan trọng. Quá trình này vừa tạo thêm lựa chọn thanh toán cho người dân, du khách, vừa mở ra cơ hội để doanh nghiệp nhỏ và hộ kinh doanh tiếp cận khách hàng quốc tế.
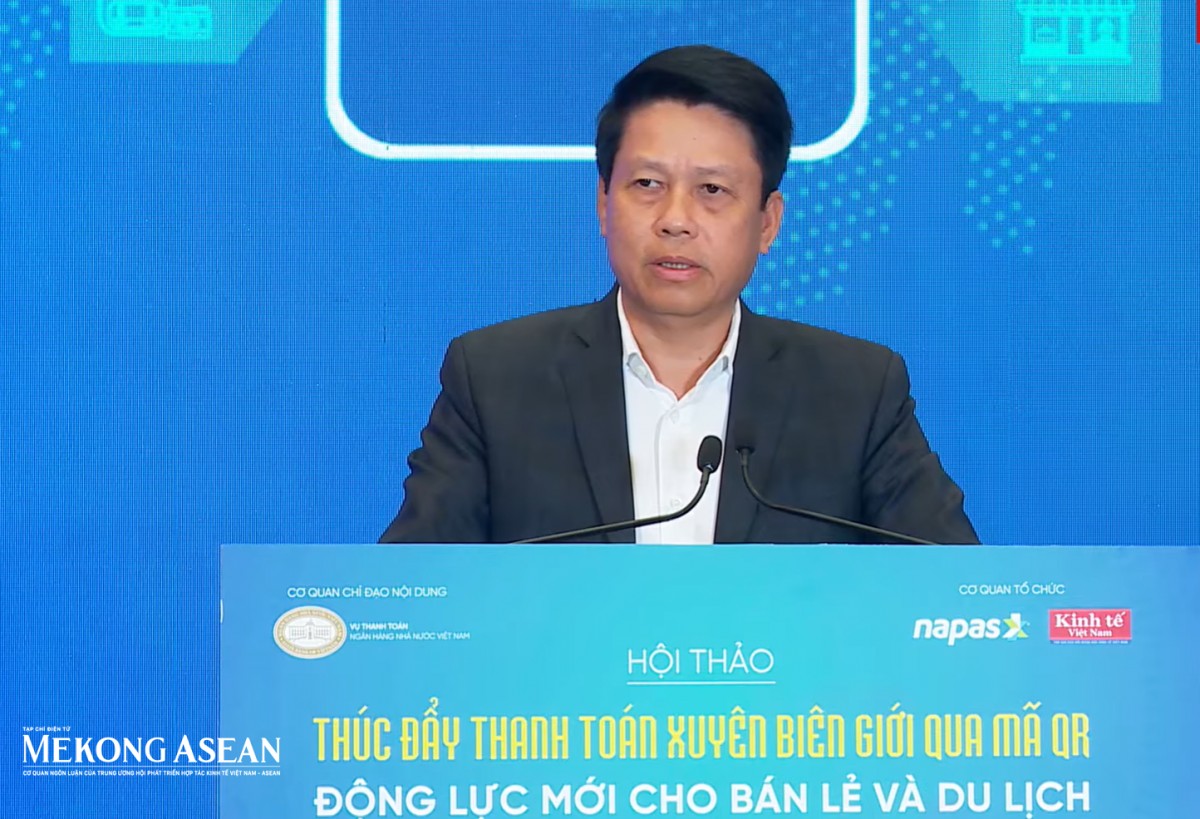 |
| Phó Thống đốc NHNN Phạm Tiến Dũng phát biểu tại sự kiện. Ảnh: Thu Trang/Mekong ASEAN |
Đề cập định hướng phát triển, ông Phạm Tiến Dũng nêu 4 vấn đề cần quan tâm. Trước hết, mở rộng thanh toán xuyên biên giới phải xuất phát từ nhu cầu kinh tế thực, gắn với dòng chảy du lịch, thương mại, đầu tư và nhu cầu thanh toán giữa Việt Nam với từng quốc gia, vùng lãnh thổ.
Thứ hai, trọng tâm cần chuyển từ “kết nối được” sang “sử dụng được” và “sử dụng hiệu quả”. Theo Phó Thống đốc, thành công không nên chỉ được đánh giá bằng số thị trường đã kết nối, mà còn bằng mức độ sử dụng thực tế, độ phủ của điểm chấp nhận thanh toán, chất lượng dịch vụ, chi phí, sự thuận tiện và giá trị mang lại cho người dân, doanh nghiệp.
Thứ ba, các bên cần tăng khả năng tương tác, chuẩn hóa và phối hợp chặt chẽ. Một trải nghiệm thanh toán đơn giản đối với khách hàng đòi hỏi cơ chế vận hành phía sau rõ ràng, an toàn, minh bạch và hiệu quả.
Thứ tư, an toàn và niềm tin phải là điều kiện xuyên suốt. Khi giao dịch vượt qua biên giới quốc gia, sự tham gia của nhiều chủ thể, hệ thống và khuôn khổ pháp lý khiến yêu cầu quản trị trở nên phức tạp hơn. Do đó, bên cạnh mở rộng mạng lưới, các bên phải coi trọng bảo mật, phòng chống gian lận, phòng chống rửa tiền, bảo vệ dữ liệu và quyền lợi khách hàng, đồng thời bảo đảm thanh toán thông suốt.
"Công nghệ có thể thay đổi nhanh chóng, nhưng trách nhiệm của từng bên, việc kiểm soát rủi ro và khả năng chống chịu của hệ thống cần được đặt ở vị trí trung tâm," ông Dũng chia sẻ.
Cũng tại hội thảo, ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán thuộc NHNN, nhận định thanh toán QR xuyên biên giới là một cấu phần của hạ tầng kinh tế số, hỗ trợ trực tiếp giao thương, du lịch và tiêu dùng.
Theo Vụ trưởng Vụ Thanh toán Phạm Anh Tuấn, Việt Nam có hơn 2,5 triệu đơn vị chấp nhận thanh toán, nhưng mới khoảng 154.000 đơn vị đồng ý tiếp nhận thanh toán xuyên biên giới. Ông cho rằng mở rộng kết nối kỹ thuật cần đi cùng với tăng độ phủ điểm chấp nhận và mức độ sử dụng thực tế.
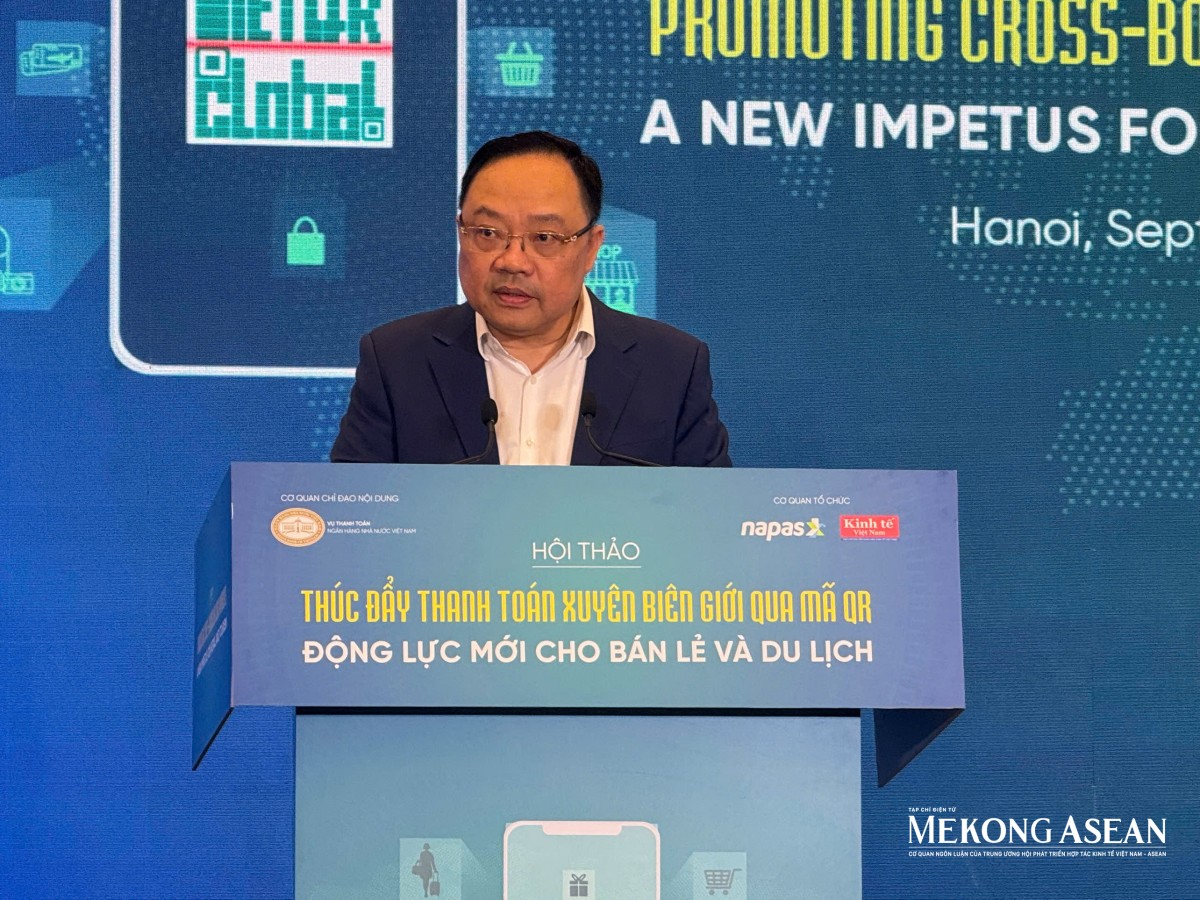 |
| Ông Phạm Anh Tuấn, Vụ trưởng Vụ Thanh toán, NHNN. Ảnh: Thu Trang/Mekong ASEAN |
Thanh toán bằng mã QR xuyên biên giới cần đi vào thực chất
Để hệ sinh thái phát triển bền vững, ông Phạm Anh Tuấn cho rằng cần quan tâm đồng thời đến tiêu chuẩn kỹ thuật, khả năng tương tác, nhận diện và xác thực khách hàng, an ninh hệ thống, phòng chống gian lận, phòng chống rửa tiền, bảo vệ dữ liệu, minh bạch tỷ giá và phí. Cơ chế tra soát, xử lý khiếu nại, thanh toán, quyết toán và quản trị rủi ro giữa các bên cũng phải rõ ràng.
Theo ông, trải nghiệm của khách hàng có thể đơn giản, nhưng hạ tầng phía sau phải an toàn, minh bạch và có khả năng chống chịu. Chính sách và công nghệ cần đáp ứng cùng lúc yêu cầu thuận tiện và an toàn.
Vụ trưởng Vụ Thanh toán nêu 5 trọng tâm cho giai đoạn tiếp theo. Trước hết, việc lựa chọn và phát triển các kết nối thanh toán cần dựa trên nhu cầu kinh tế thực, gắn với dòng khách du lịch, thương mại, đầu tư, tiêu dùng và nhu cầu thanh toán giữa Việt Nam với từng quốc gia, vùng lãnh thổ.
Thứ hai là phát triển đồng thời cả người sử dụng và đơn vị chấp nhận thanh toán. Nếu thiếu mạng lưới điểm chấp nhận đủ rộng, kết nối kỹ thuật khó được sử dụng trên thực tế. Đây cũng là lý do ông nhấn mạnh việc tăng độ phủ tại Việt Nam từ mức khoảng 154.000 đơn vị hiện nay.
Thứ ba, các bên cần chuẩn hóa và nâng cao khả năng tương tác. Nếu mỗi kết nối lại có bộ tiêu chuẩn, quy trình và cơ chế vận hành riêng, chi phí cùng độ phức tạp sẽ tăng theo số lượng thị trường. Theo ông, cần hướng tới khả năng tái sử dụng hạ tầng, chuẩn hóa thông điệp, quy trình vận hành và các nguyên tắc quản trị rủi ro ở mức phù hợp.
Thứ tư là đặt an toàn và bảo vệ người dùng ở vị trí trung tâm. Niềm tin là điều kiện để người dân thay đổi hành vi thanh toán và để doanh nghiệp đầu tư vào hệ sinh thái. Một giao dịch thuận tiện nhưng thiếu cơ chế bảo vệ rõ ràng sẽ khó duy trì mức sử dụng lâu dài.
Trọng tâm thứ năm, cũng là nội dung ông Phạm Anh Tuấn đặc biệt quan tâm, đó là chuyển từ đo độ rộng sang đo hiệu quả kết nối. Trong giai đoạn đầu, số quốc gia được kết nối là chỉ số cần thiết và dễ theo dõi. Khi mạng lưới mở rộng, cần thêm các chỉ tiêu phản ánh chất lượng sử dụng thực tế.
Ông cho biết trong các cuộc họp định kỳ sắp tới, Ban lãnh đạo NHNN và các đơn vị sẽ sử dụng chỉ tiêu về độ phủ, mức độ chấp nhận giao dịch xuyên biên giới để đánh giá các đơn vị tham gia. Những chỉ tiêu cần xem xét có thể gồm số ngân hàng và tổ chức thanh toán thực sự tham gia, độ phủ điểm chấp nhận, số lượng và giá trị giao dịch, tỷ lệ giao dịch thành công, chi phí, mức độ minh bạch đối với khách hàng cùng tỷ lệ tra soát, khiếu nại và gian lận.
Khái quát định hướng thời gian tới, ông Phạm Anh Tuấn nêu ba chuyển dịch: từ “kết nối được” sang “sử dụng được”; từ “mở rộng mạng lưới” sang “tạo lập hệ sinh thái”; và từ “kết nối thanh toán” sang “kết nối kinh tế”.
Theo ông, kết nối kỹ thuật cần tạo ra trải nghiệm đủ thuận tiện, minh bạch và an toàn để khách hàng lựa chọn sử dụng. Bên cạnh ngân hàng và đơn vị vận hành hạ tầng thanh toán, hệ sinh thái cần sự tham gia của du lịch, bán lẻ, hàng không, vận tải, thương mại điện tử, các nền tảng số, doanh nghiệp và hộ kinh doanh.
"Đích đến không chỉ là một mã QR được quét thành công, mà là giao dịch kinh tế phía sau mã QR ấy được thực hiện thuận tiện, an toàn, với chi phí hợp lý và tạo thêm cơ hội cho người dân, doanh nghiệp. Thanh toán QR xuyên biên giới là một cấu phần của hạ tầng kinh tế số, hỗ trợ trực tiếp giao thương, du lịch và tiêu dùng. Những giao dịch nhỏ, khi được nhân rộng, có thể tạo thành các kết nối kinh tế thực sự," Vụ trưởng Vụ Thanh toán NHNN chia sẻ.