 |
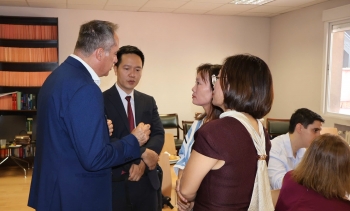
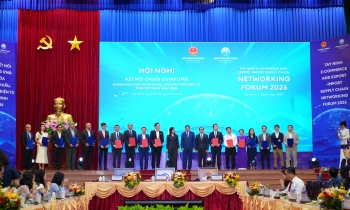
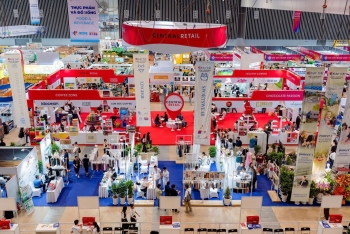
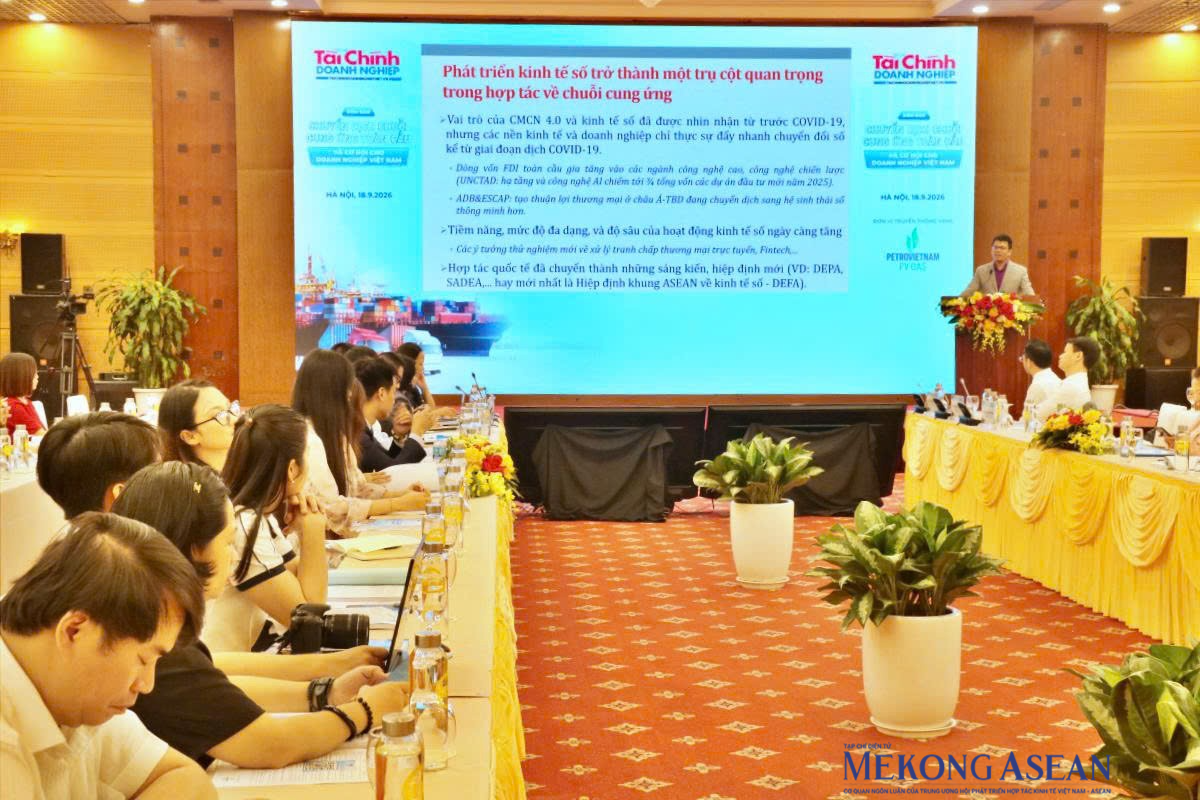
| Toàn cảnh Diễn đàn “Chuyển dịch chuỗi cung ứng toàn cầu và cơ hội cho doanh nghiệp Việt Nam”. Ảnh: Thu Trang/Mekong ASEAN |
Chia sẻ tại Diễn đàn “Chuyển dịch chuỗi cung ứng toàn cầu và cơ hội cho doanh nghiệp Việt Nam” ngày 18/9, ThS. Nguyễn Anh Dương, Trưởng phòng Nghiên cứu tổng hợp và hội nhập quốc tế (Viện Nghiên cứu Chính sách và Chiến lược) cho rằng, Việt Nam tiếp tục đạt kết quả tích cực trong thu hút FDI, với các dòng vốn lớn đến từ Singapore, Trung Quốc và Hàn Quốc.
Năm 2025, Singapore dẫn đầu với 6,98 tỷ USD, tiếp đến là Trung Quốc 5,19 tỷ USD và Hàn Quốc 4,20 tỷ USD. Trong 8 tháng đầu năm 2026, các đối tác đầu tư chủ yếu của Việt Nam gồm Singapore, Hàn Quốc, Hong Kong, Malaysia, Trung Quốc và Nhật Bản.
Theo ông Dương, dòng vốn FDI, đặc biệt từ khu vực Đông Á và Thái Bình Dương, tiếp tục đóng vai trò quan trọng trong thúc đẩy tăng trưởng, xuất khẩu, cải thiện liên kết kinh tế và nâng cao hiệu quả thực thi các FTA. Doanh nghiệp FDI cũng có thể góp phần hình thành hệ sinh thái sản xuất dọc các hành lang, vành đai kinh tế, đồng thời thúc đẩy phát triển các trung tâm logistics quốc tế.
Bên cạnh đó, Việt Nam có cơ hội đẩy mạnh kết nối số với các nền kinh tế trong khu vực, phát triển thương mại không giấy tờ và các nền tảng xử lý tranh chấp thương mại trực tuyến, qua đó giảm chi phí và nâng cao hiệu quả giao thương xuyên biên giới.
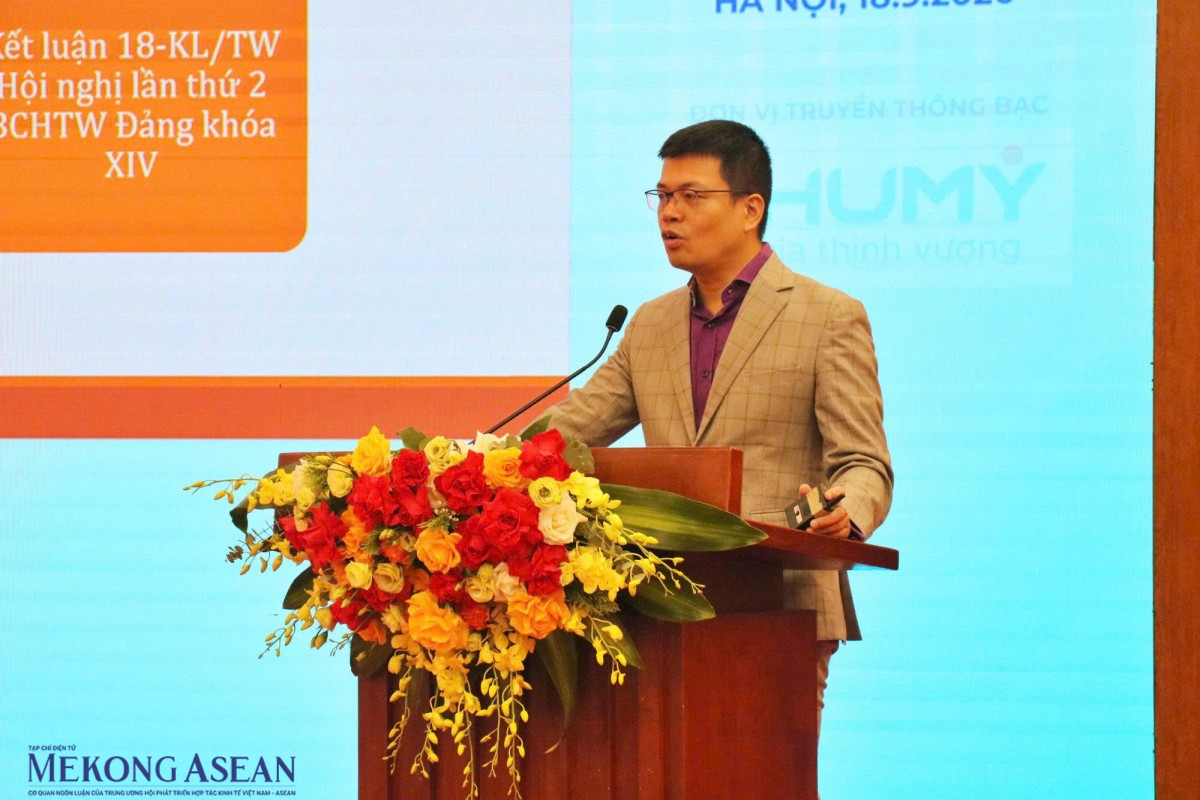 |
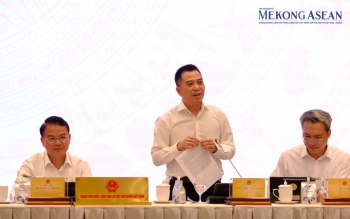
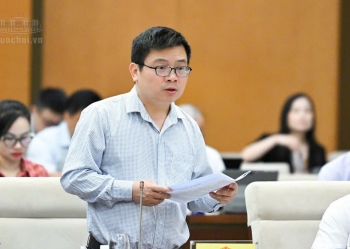
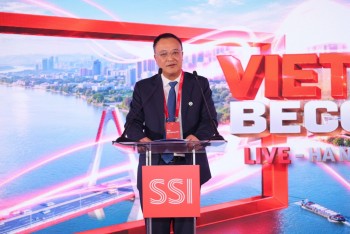
| ThS. Nguyễn Anh Dương, Trưởng phòng Nghiên cứu tổng hợp và hội nhập quốc tế, Viện Nghiên cứu Chính sách và Chiến lược phát biểu tại sự kiện. Ảnh: Thu Trang/Mekong ASEAN |
Tuy nhiên, ông Dương cũng chỉ ra một thách thức đáng chú ý từ năm 2025 là chính sách thuế nhập khẩu của Mỹ. Nếu doanh nghiệp Việt Nam có thể gia tăng hàm lượng giá trị gia tăng nội địa trong sản phẩm xuất khẩu, thách thức này đồng thời có thể trở thành cơ hội để Việt Nam giữ lại nhiều giá trị hơn và nâng cao năng lực cạnh tranh.
Từ những phân tích trên, đại diện Viện Nghiên cứu Chính sách và Chiến lược đưa ra 5 nhóm kiến nghị. Trước hết, Việt Nam cần chú trọng thu hút FDI thực chất, gắn với những dự án có công nghệ cao, đổi mới sáng tạo và có khả năng kéo doanh nghiệp trong nước tham gia chuỗi.
Cùng với đó, cần phát triển công nghiệp hỗ trợ và doanh nghiệp tư nhân để tăng liên kết với doanh nghiệp FDI thông qua xây dựng những tiêu chuẩn cụ thể, phù hợp với năng lực phát triển của doanh nghiệp trong nước.
Ba giải pháp còn lại gồm nâng cao năng lực logistics, hạ tầng số và năng lượng; tăng cường quản lý rủi ro về xuất xứ hàng hóa và phòng vệ thương mại; đồng thời xây dựng hệ sinh thái sản xuất xanh có khả năng chống chịu và giảm sự phụ thuộc của nền kinh tế.
Ở lĩnh vực kinh tế xanh, ông Dương dẫn trường hợp một doanh nghiệp lớn của châu Âu đang muốn đầu tư vào Việt Nam để sản xuất vải và hàng may mặc từ vải tái chế. Theo ông, đây là một tư duy mới về chuỗi cung ứng, khi những sản phẩm đã qua sử dụng như vải hay pin ô tô điện được tái chế để trở thành đầu vào cho một quá trình sản xuất mới.
Để thu hút những dự án như vậy, Việt Nam cần các nhà đầu tư nước ngoài có năng lực về công nghệ và tài chính. Đồng thời, chính sách cũng cần có tư duy mới, trong đó có việc xem xét chấp nhận nhập khẩu hàng hóa đã qua sử dụng làm nguyên liệu đầu vào cho quá trình tái chế dựa trên công nghệ cao.
Chuyển từ “giảm thuế” sang nâng năng lực doanh nghiệp
Chia sẻ từ góc độ chính sách thuế, bà Lê Thị Duyên Hải, Phó chủ tịch kiêm Tổng Thư ký Hội Tư vấn thuế Việt Nam, cho rằng trong nhiều năm qua, thuế giá trị gia tăng và thuế thu nhập doanh nghiệp đã được sử dụng như những công cụ quan trọng để thu hút FDI, tạo cơ hội cho doanh nghiệp Việt tham gia chuỗi cung ứng và thúc đẩy xuất khẩu.
"Trước đây, ưu đãi thuế thu nhập doanh nghiệp chủ yếu tập trung vào việc áp dụng thuế suất thấp đối với doanh nghiệp đầu tư vào những lĩnh vực như công nghệ cao, linh kiện điện tử. Tuy nhiên, trong bối cảnh áp dụng thuế bổ sung theo quy định về thuế tối thiểu toàn cầu, việc tiếp tục 'hạ đáy' thuế suất ưu đãi không còn tạo sức hút lớn đối với doanh nghiệp FDI như trước," bà Hải chia sẻ.
Theo bà Hải, Luật Thuế TNDN số 67 và Nghị định 30 đã đánh dấu bước chuyển đáng chú ý. Lần đầu tiên, doanh nghiệp đáp ứng đủ điều kiện được tính gấp hai lần chi phí thực tế đối với hoạt động nghiên cứu khoa học và công nghệ (R&D), qua đó hỗ trợ đổi mới sáng tạo, chuyển đổi số và ứng dụng AI vào sản xuất kinh doanh.
Từ năm 2025, nhiều ngành nghề cũng được đưa vào diện áp dụng mức thuế suất ưu đãi thấp như 10% trong thời hạn 10 năm hoặc 15 năm, cùng chính sách miễn, giảm thuế đối với năng lượng xanh, chuyển đổi số. Các chính sách khuyến khích hình thành cụm công nghệ cao, ứng dụng khoa học công nghệ vào sản xuất cũng được bổ sung.
Đối với thuế giá trị gia tăng, Việt Nam đã có cơ chế hoàn thuế ưu đãi cho đầu tư, xuất khẩu và trong nhiều thời kỳ áp dụng việc không thu đối với một số máy móc, thiết bị nhập khẩu phục vụ sản xuất những mặt hàng có giá trị gia tăng cao mà trong nước chưa sản xuất được.
Dù vậy, bà Hải cho rằng khi nhìn từ yêu cầu tham gia sâu hơn vào chuỗi cung ứng, kết quả vẫn còn những hạn chế. Việt Nam hiện có hơn 30.000 doanh nghiệp FDI, chiếm chưa đến 3% tổng số doanh nghiệp đang hoạt động nhưng đóng góp hơn 30% tổng thu ngân sách từ khu vực kinh tế. Trong khi đó, các mặt hàng xuất khẩu chiếm tỷ trọng cao vẫn chủ yếu thuộc về doanh nghiệp FDI, còn doanh nghiệp Việt tập trung nhiều ở gia công, nông sản, thủy hải sản - những lĩnh vực chưa tạo ra giá trị gia tăng cao.
Doanh nghiệp Việt cũng chưa tham gia sâu vào chuỗi sản xuất của khối FDI để nâng cao năng lực và tiếp nhận công nghệ tiên tiến.
Đưa doanh nghiệp Việt vào chuỗi bằng công nghệ, nội địa hóa
Chuyên gia tham gia diễn đàn cũng cho rằng một số cơ chế ưu đãi thuế hiện hành đã bộc lộ những hạn chế. Theo bà Hải, ưu đãi theo địa bàn khó hấp dẫn những ngành tạo giá trị gia tăng cao bởi các doanh nghiệp này không dễ đầu tư tại vùng sâu, vùng xa chỉ để hưởng thuế suất ưu đãi.
Với ưu đãi dựa trên quy mô vốn, doanh nghiệp Việt cũng gần như khó đáp ứng, trong khi các tập đoàn toàn cầu có nhiều khả năng đạt điều kiện hơn. Thời gian hưởng ưu đãi quá dài còn có thể dẫn đến việc doanh nghiệp sau khi hết ưu đãi thực hiện tái cấu trúc để bước sang một vòng đời ưu đãi mới.
Trong khi đó, chính sách hiện chủ yếu gắn với ngành nghề, địa bàn nhưng chưa có đầy đủ tiêu chí đầu ra để khuyến khích chuyển đổi xanh, chuyển đổi số hay tạo giá trị gia tăng cao.
Từ đó, bà Hải đề xuất chuyển trọng tâm chính sách sang trực tiếp nâng năng lực của doanh nghiệp. Đối với R&D, ngoài việc tăng chi phí được khấu trừ khi tính thuế, Việt Nam có thể nghiên cứu kinh nghiệm quốc tế cho phép khấu trừ trực tiếp một phần chi phí R&D vào số thuế phải nộp. Chẳng hạn, với 100 đơn vị chi phí R&D, doanh nghiệp có thể được trừ trực tiếp 10-20 đơn vị vào nghĩa vụ thuế tùy lĩnh vực.
Cơ chế khấu hao nhanh cũng có thể được mở rộng đối với thiết bị tự động hóa, robot công nghiệp, hệ thống vận hành AI và thiết bị năng lượng sạch, đi kèm danh mục cụ thể những thiết bị phục vụ chuyển đổi xanh, chuyển đổi số.
Đặc biệt, bà Hải đề xuất nghiên cứu chính sách ưu đãi khi doanh nghiệp đạt tỷ lệ nội địa hóa nhất định hoặc cung cấp được linh kiện, bán thành phẩm cho doanh nghiệp FDI trong những lĩnh vực như linh kiện điện tử, AI, robot. Chính sách phải được thiết kế phù hợp với các cam kết quốc tế và không phân biệt đối xử giữa doanh nghiệp trong và ngoài nước.
Nhân lực chất lượng cao cũng cần được hỗ trợ, trong đó có thể nghiên cứu cho phép khấu trừ chi phí đào tạo và chi phí dành cho nhân lực kỹ thuật cao tương tự chi phí R&D.
Bên cạnh những giải pháp về công nghệ và nội địa hóa, bà Lê Thị Duyên Hải đề xuất cải thiện cơ chế hoàn thuế giá trị gia tăng. Theo bà, Bộ Tài chính dự kiến từ tháng 12 năm nay triển khai hoàn thuế tự động, hoàn thuế ưu tiên đối với doanh nghiệp xuất khẩu tuân thủ tốt dựa trên dữ liệu hóa đơn điện tử.
Xa hơn, có thể nghiên cứu cơ chế "không thu - không hoàn" đối với doanh nghiệp xuất khẩu uy tín, tuân thủ tốt. Thay vì doanh nghiệp phải ứng tiền nộp thuế khi nhập khẩu máy móc, nguyên liệu phục vụ sản xuất hàng xuất khẩu rồi chờ hoàn lại, có thể xem xét không thu ngay từ đầu, giúp doanh nghiệp giữ nguồn vốn để quay vòng cho hoạt động sản xuất kinh doanh.
Tuy nhiên, bà Hải cũng chia sẻ điều kiện quan trọng là chính sách phải dễ thực hiện, tiêu chí hưởng ưu đãi rõ ràng và hồ sơ minh bạch. Nếu thủ tục quá phức tạp, ưu đãi có thể trở thành gánh nặng tuân thủ thay vì hỗ trợ doanh nghiệp.
 Bốn quốc gia ASEAN chiếm 62,5% vốn đầu tư ra nước ngoài của Việt Nam |
 Hệ sinh thái công nghiệp xanh: 'Chìa khóa' thu hút dòng vốn FDI thế hệ mới |
 Thúc đẩy IPO quy mô lớn, đưa doanh nghiệp FDI lên sàn |