 |
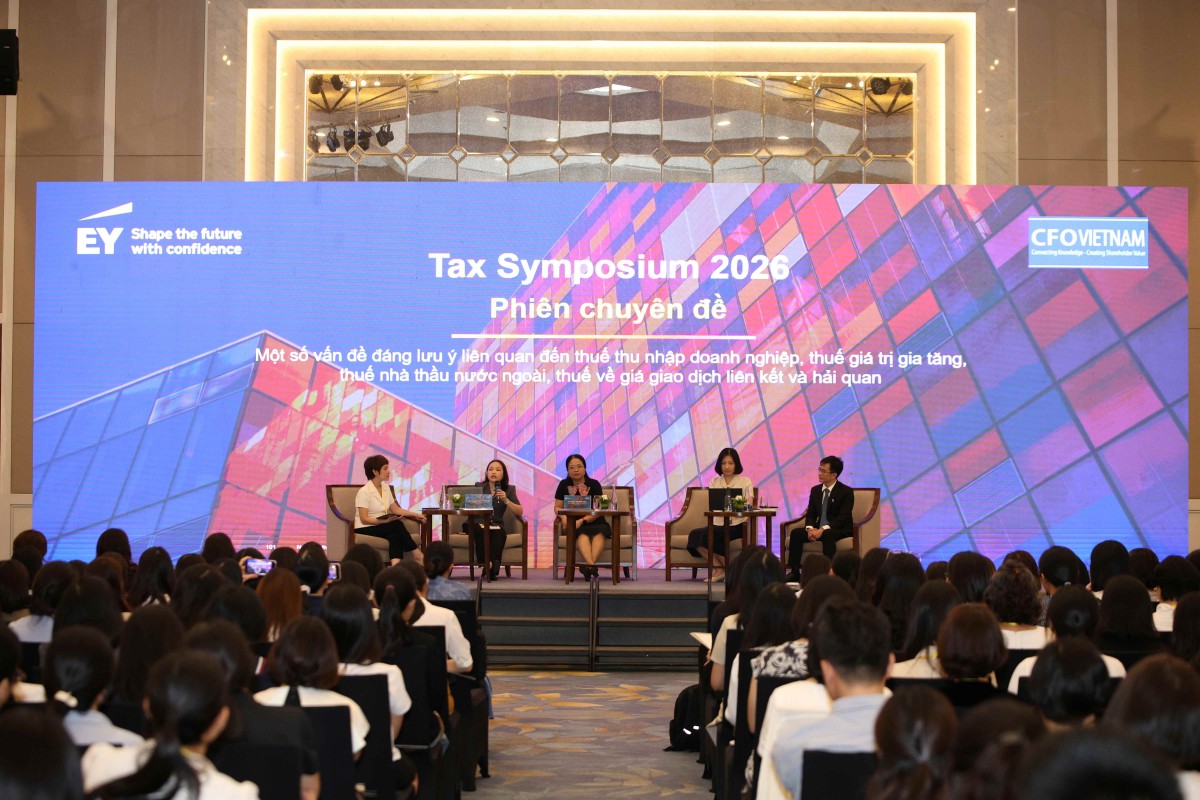
| Hội thảo chuyên đề về thuế thường niên năm 2026 (Tax Symposium 2026) với chủ đề "Cập nhật chính sách, chủ động thích ứng". Ảnh: EY Việt Nam. |
Trong bối cảnh hệ thống thuế toàn cầu và trong nước đang diễn ra những thay đổi mang tính bước ngoặt, Công ty Cổ phần Tư vấn EY Việt Nam (EY Consulting VN) phối hợp cùng Câu lạc bộ Giám đốc Tài chính Việt Nam (CFO Việt Nam) tổ chức Hội thảo chuyên đề về thuế thường niên năm 2026 (Tax Symposium 2026) với chủ đề "Cập nhật chính sách, chủ động thích ứng", ngày 23/9.
Sự kiện năm nay tập trung vào chủ đề cải cách quản lý thuế trong kỷ nguyên số hóa dữ liệu; các thay đổi về thuế thu nhập doanh nghiệp, thuế giá trị gia tăng và hóa đơn; thuế thu nhập cá nhân, bảo hiểm xã hội và xuất nhập cảnh; thuế và giá giao dịch liên kết; cùng các vấn đề về thương mại toàn cầu và hải quan.
Cải cách quản lý thuế trong kỷ nguyên số hóa dữ liệu
Năm 2026 ghi nhận nhiều thay đổi quan trọng của hệ thống pháp luật về thuế trong nước, phản ánh định hướng phát triển kinh tế - xã hội và cải thiện môi trường kinh doanh của Chính phủ. Các luật, nghị định, thông tư hướng dẫn được ban hành trải rộng trên các sắc thuế khác nhau. Các quy định thuế cũng không còn nằm đơn lẻ mà có mối liên hệ chặt chẽ với các quy định pháp luật chuyên ngành. Việc nắm bắt và áp dụng nhất quán các thay đổi này đang đặt ra những thách thức đáng kể cho doanh nghiệp.
Song song với thay đổi chính sách, phương thức quản lý thuế cũng đang có sự chuyển dịch theo hướng tăng cường ứng dụng dữ liệu lớn và trí tuệ nhân tạo (AI) để hỗ trợ giám sát tuân thủ và nhận diện rủi ro. Khi phát hiện chênh lệch hoặc dấu hiệu bất thường, cơ quan thuế có thể yêu cầu doanh nghiệp giải trình, bổ sung thông tin hoặc tiến hành thanh tra, kiểm tra thuế. Những thay đổi này đang tác động ngày càng rõ đến hoạt động kinh doanh, đồng thời định hình lại cách doanh nghiệp tương tác với cơ quan thuế.
Mô hình quản lý thuế mới này phù hợp với xu hướng đang diễn ra ở nhiều quốc gia trên thế giới. Theo OECD, hơn 70% cơ quan thuế đã ứng dụng AI trong quản lý tuân thủ, đánh giá rủi ro và phát hiện gian lận thuế.
Tại Việt Nam, Bộ Tài chính cho biết, tính đến hết năm 2025, có hơn một triệu doanh nghiệp tham gia sử dụng dịch vụ khai thuế điện tử, đạt tỷ lệ 99,31%. Hiện nay, Cục Thuế đã triển khai 223 dịch vụ công trực tuyến toàn trình, đồng thời đã tích hợp lên Cổng dịch vụ công Quốc gia. Sự chuyển dịch này đang mở rộng khả năng tiếp cận, đối chiếu và phân tích dữ liệu của cơ quan thuế.
Bà Trang Phạm, Phó Tổng Giám đốc, Tư vấn Thuế, Công ty TNHH Ernst & Young Việt Nam, nhận định: "Khi dữ liệu trở thành nền tảng của hoạt động quản lý, doanh nghiệp phải nâng cao chất lượng thông tin, củng cố hệ thống tài chính và kiểm soát rủi ro một cách chủ động. Năng lực quản trị dữ liệu sẽ ngày càng ảnh hưởng trực tiếp đến khả năng đáp ứng yêu cầu thuế."
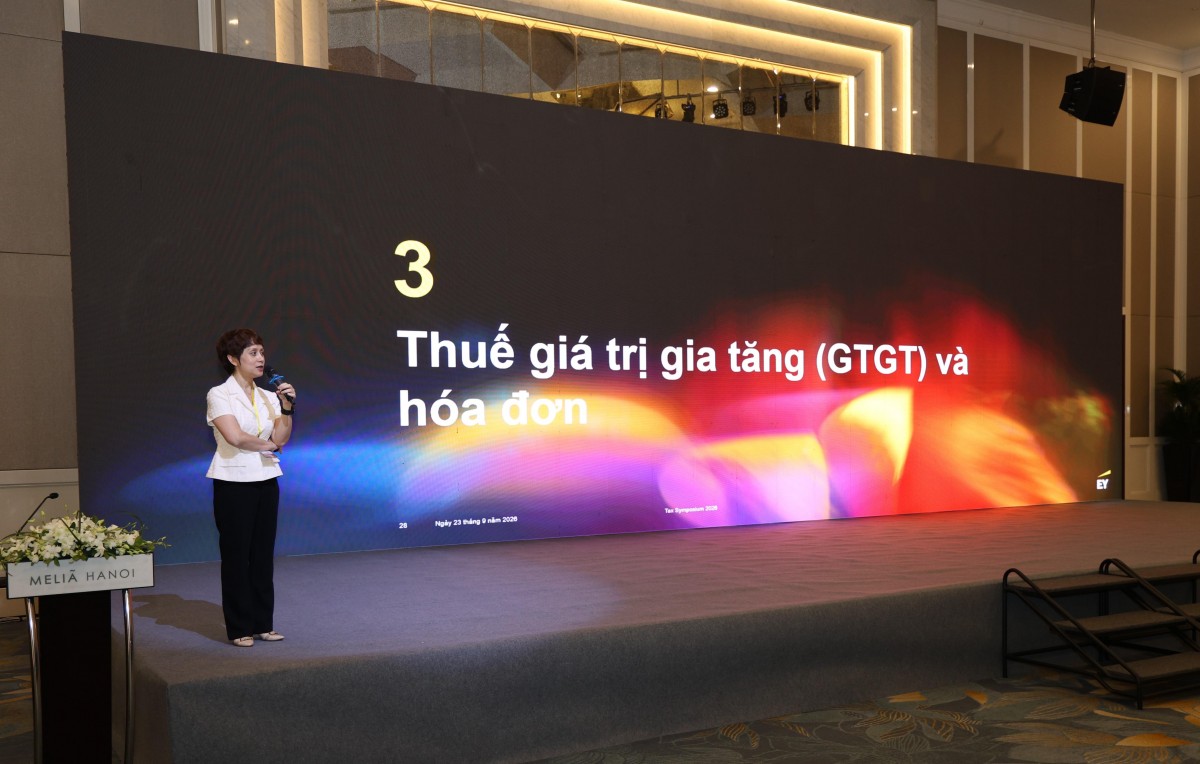 |
| Bà Trang Phạm, Phó Tổng Giám đốc, Tư vấn Thuế, Công ty TNHH Ernst & Young Việt Nam. Ảnh: EY Việt Nam. |
Doanh nghiệp cần hành động gì trong bối cảnh thuế mới?
Trong bối cảnh chính sách thuế thay đổi nhanh và cơ quan quản lý ngày càng dựa vào dữ liệu để giám sát tuân thủ, cách quản lý thuế theo sự vụ không còn phù hợp. Việc bộ phận thuế, kế toán tham gia quá muộn vào các quyết định kinh doanh, cùng với sự phối hợp hạn chế giữa các phòng ban, có thể khiến dữ liệu thiếu nhất quán, làm phát sinh nghĩa vụ thuế ngoài dự kiến và kéo dài tranh chấp.
Theo bà Hương Vũ, Tổng Giám đốc, EY Consulting VN, doanh nghiệp không thể quản lý thuế như một quy trình tách biệt ở cuối giao dịch. Thuế cần được kết nối với các bộ phận chức năng khác trong tổ chức như thương mại, pháp lý, tài chính và vận hành ngay từ giai đoạn ra quyết định đầu tư, kinh doanh. Một mô hình vận hành có sự phối hợp, thống nhất và dữ liệu đáng tin cậy ở tất cả các khâu trong quy trình kinh doanh sẽ giúp doanh nghiệp thích ứng tốt hơn với những thay đổi của chính sách và mô hình quản lý thuế.
Khi doanh nghiệp đưa chiến lược thuế thành một cấu phần của chiến lược quản trị tổng thể thay vì chỉ xử lý khi giao dịch đã hoàn tất, các tác động thuế có thể được xem xét từ đầu quá trình ra quyết định kinh doanh.
Song song với việc xây dựng chính sách, chuẩn hóa quy trình, hệ thống, đẩy mạnh ứng dụng công nghệ, nâng cao chất lượng dữ liệu, doanh nghiệp cũng cần chuyển từ tư duy chỉ “có chứng từ” sang chủ động xây dựng hồ sơ giải trình đầy đủ, có tính liên kết và có thể hỗ trợ doanh nghiệp giải trình một cách nhất quán và có căn cứ trong quá trình thanh tra, kiểm tra thuế.
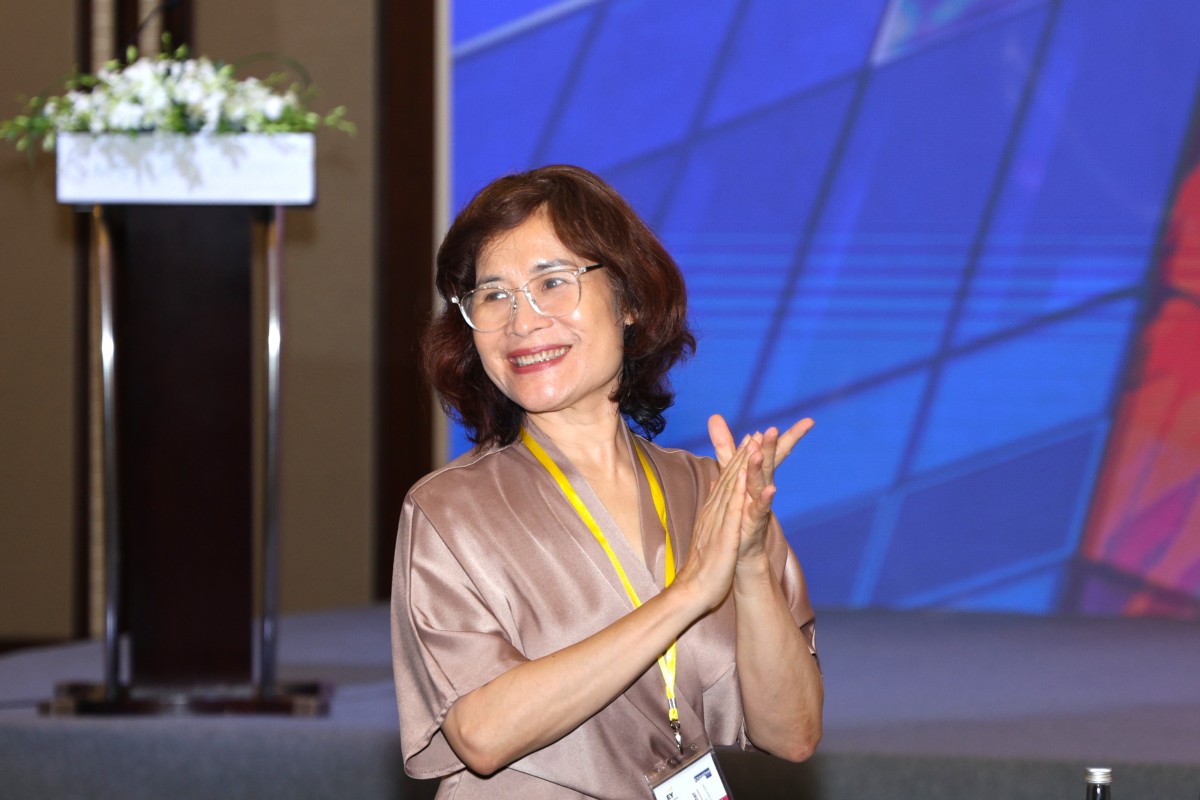 |
| Bà Hương Vũ, Tổng Giám đốc, EY Consulting VN. Ảnh: EY Việt Nam. |
Ông Nguyễn Ngọc Bách, Chủ tịch CFO Việt Nam cho hay, CFO có vai trò đưa góc nhìn thuế vào quá trình hoạch định kế hoạch kinh doanh và đảm bảo ban lãnh đạo có đủ dữ liệu để ra quyết định. Chuẩn bị sớm không chỉ giúp giảm rủi ro tuân thủ mà còn hỗ trợ doanh nghiệp bảo vệ biên lợi nhuận, duy trì hoạt động liên tục và phản ứng nhanh hơn trước thay đổi chính sách.