Chuyên gia: Người trẻ phải cần tới 20-25 năm thu nhập để sở hữu nhà ở đô thị

Theo các chuyên gia, mức tăng thu nhập của người dân Việt Nam hiện nay chưa theo kịp đà tăng của giá nhà ở, dẫn đến khả năng sở hữu thực tế của đa số người trẻ vẫn rất hạn chế. Để mua được một căn nhà trung bình 70m2, giá bán 3-4 tỷ đồng tại các đô thị lớn, người trẻ phải cần tới 20-25 năm thu nhập.
Chuyên gia: Người trẻ phải cần tới 20-25 năm thu nhập để sở hữu nhà ở đô thị

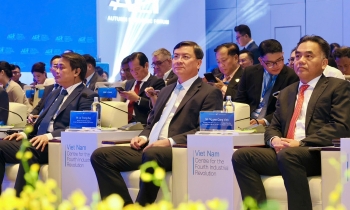
Ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng) chia sẻ tại hội thảo. Ảnh: BTC

Chia sẻ tại Hội thảo "Đòn bẩy tài chính hiệu quả - Cơ hội an cư cho người trẻ" sáng 26/6, ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng) cho rằng, Việt Nam đang trong giai đoạn cơ cấu dân số vàng với lực lượng lao động trẻ dồi dào.

Lấy dẫn chứng từ Cục Thống kê và Quỹ Dân số Liên Hợp Quốc (UNFPA), ông Hưng cho biết, hiện nhóm dân số từ 18 đến 35 tuổi hiện chiếm khoảng 30 - 32% tổng dân số, tương đương trên 30 triệu người. Đây là lực lượng lao động trẻ năng động, có nhu cầu rất lớn về nhà ở, đặc biệt tại các khu đô thị và vùng công nghiệp trọng điểm. Tốc độ đô thị hóa nhanh cùng làn sóng di cư của người trẻ về thành phố đã và đang tạo áp lực lớn lên nhu cầu chỗ ở ổn định cho nhóm này.

Các khảo sát thị trường bất động sản gần đây cho thấy, người trẻ (khoảng 22 - 40 tuổi) đang trở thành nhóm khách hàng chủ lực trên thị trường nhà ở, dần thay thế thế hệ trung niên. Theo báo cáo của PropertyGuru (đơn vị sở hữu batdongsan.com.vn), tại các đô thị lớn như TP HCM và Hà Nội - nơi tập trung đông đảo người lao động trẻ từ khắp cả nước, nhu cầu sở hữu nhà ở càng trở nên bức thiết.

Ông Hưng cho rằng, tại TP HCM với hơn 10 triệu dân, trong đó 55% là dân số trẻ, ước tính có khoảng 30% nhóm này (tương đương 1,6 triệu người) đang có nhu cầu mua nhà ở. Đây là nguồn cầu khổng lồ cho thị trường bất động sản hiện nay. "Có thể nói, chưa bao giờ nhu cầu sở hữu nhà của người trẻ Việt Nam lại cao như thời điểm này, cả về quy mô lẫn tỷ trọng," đại diện Bộ Xây dựng chia sẻ tại hội thảo do Báo Thanh tra tổ chức sáng nay.

Thu nhập tăng nhưng vẫn chưa theo kịp giá nhà

Không chỉ nhu cầu tăng, thu nhập của người trẻ cũng đã có nhiều cải thiện trong những năm gần đây. Ông Hưng dẫn số liệu từ Cục Thống kê (Bộ Tài chính), GDP bình quân đầu người của Việt Nam năm 2023 đạt khoảng 4.300 USD và ước khoảng 4.700 USD vào năm 2024, tăng gần 10%. Lực lượng lao động chính ở độ tuổi 22 - 35 đang có mức thu nhập tốt hơn so với thế hệ trước nhờ tận dụng các cơ hội việc làm trong nền kinh tế số và các ngành công nghiệp mới. Nhiều người trẻ, đặc biệt trong các lĩnh vực công nghệ, tài chính, có mức lương hàng chục triệu đồng mỗi tháng, giúp họ tiến gần hơn đến mục tiêu sở hữu căn nhà đầu tiên.

Tuy nhiên, theo đại diện Bộ Xây dựng, mặt bằng thu nhập của người trẻ hiện vẫn chưa bắt kịp với tốc độ tăng giá bất động sản. Tại các đô thị lớn, để sở hữu một căn nhà trung bình (70 m², giá khoảng 3 - 4 tỷ đồng), một người trẻ phải cần đến 20 - 25 năm tích lũy thu nhập, nếu không có hỗ trợ tài chính từ gia đình hoặc các chương trình tín dụng ưu đãi. Tỷ lệ giá nhà/thu nhập hiện ở mức rất cao so với ngưỡng an toàn (gấp 6 - 8 lần thu nhập) theo khuyến nghị của các tổ chức quốc tế.

"Thực tế, theo tổng điều tra dân số năm 2019, khoảng 88% hộ gia đình Việt Nam sở hữu nhà ở, thuộc nhóm cao nhất thế giới. Tuy nhiên, tỷ lệ này chủ yếu đến từ các thế hệ trước – những người đã mua đất hoặc tự xây nhà khi giá bất động sản còn rất thấp. Người trẻ ngày nay, khi tách hộ hoặc lập nghiệp tại các thành phố lớn, gần như không còn cơ hội tiếp cận đất nền giá rẻ như trước mà phải mua nhà thương mại với giá cao gấp nhiều lần thu nhập," ông Hưng nói.

Đang hình thành một "nghịch lý" trên thị trường bất động sản Việt Nam là đất nước có tỷ lệ sở hữu nhà rất cao nhưng lại không dành được cơ hội mua nhà cho thế hệ trẻ. Phần lớn các cặp vợ chồng trẻ tại thành phố, dù có thu nhập ổn định ở mức 20 - 30 triệu đồng/tháng, vẫn phải thuê nhà hoặc sống cùng gia đình. Việc tích lũy đủ tiền mua nhà trước 30 tuổi là bài toán rất khó nếu không có sự hỗ trợ tài chính từ gia đình hoặc những gói vay ưu đãi phù hợp.

Giấc mơ an cư của người trẻ Việt Nam vì thế vẫn còn nhiều thách thức, đòi hỏi sự vào cuộc đồng bộ từ chính sách, thị trường và sự phát triển đa dạng các loại hình nhà ở với mức giá phù hợp hơn với thu nhập thực tế.

Ông Hà Quang Hưng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản (Bộ Xây dựng)

Phân tích những rào cản khiến người trẻ khó tiếp cận nhà ở, ông Hưng cho rằng nguồn cung bất động sản hiện vẫn còn hạn chế trong khi giá nhà liên tục tăng cao, vượt xa khả năng chi trả của phần lớn người dân, đặc biệt là giới trẻ.

Theo ông Hưng, nguyên nhân xuất phát từ việc nhiều dự án bất động sản đang vướng mắc thủ tục pháp lý ở khâu đầu tư, triển khai chậm do quy trình phê duyệt còn rườm rà tại nhiều địa phương. Cùng với đó, các doanh nghiệp bất động sản cũng gặp khó khăn về nguồn vốn tín dụng, bế tắc trong việc phát hành và thanh toán trái phiếu, dẫn đến khả năng tài chính eo hẹp, hạn chế nguồn cung mới ra thị trường.

Hiện nay, thị trường nhà ở vẫn chủ yếu xoay quanh hai loại hình là nhà ở thương mại (chủ yếu để bán) và nhà ở xã hội (bán, cho thuê mua, cho thuê). Tuy nhiên, lại thiếu vắng các mô hình linh hoạt hơn như thuê dài hạn, thuê mua trả góp – những lựa chọn rất phù hợp với người trẻ đang bắt đầu lập nghiệp và chưa đủ khả năng chi trả ngay.

Bên cạnh những rào cản về nguồn cung, ông Hưng cho rằng người trẻ còn gặp khó khăn lớn từ chính khả năng tài chính cá nhân và các điều kiện vay vốn. Dù các ngân hàng sẵn sàng cho vay mua nhà, nhưng lãi suất thương mại hiện vẫn ở mức cao, thời hạn vay chưa đủ dài để giảm áp lực trả nợ hàng tháng.

"Chỉ khi có các gói vay ưu đãi với lãi suất cố định ở mức 5-6% trong những năm đầu thì người trẻ mới dám mạnh dạn vay mua nhà," ông Hưng chia sẻ. "Ngoài ra, người trẻ rất cần các khoản vay dài hạn 20-30 năm để giảm bớt gánh nặng tài chính hàng tháng và có thêm cơ hội an cư".

Hiểu đúng đòn bẩy tài chính để không vỡ mộng an cư

Bên cạnh những rào cản từ thị trường và tài chính cá nhân, tại hội thảo TS. Vũ Đình Ánh - chuyên gia kinh tế cho rằng, một nguyên nhân quan trọng khiến nhiều người trẻ khó sở hữu nhà là chưa biết tận dụng hiệu quả đòn bẩy tài chính.

Ông Ánh giải thích, đòn bẩy tài chính, hiểu đơn giản là việc sử dụng các nguồn lực không thuộc sở hữu của mình - đặc biệt là vốn vay để đạt được các mục tiêu tài chính lớn như mua nhà. Khi một người muốn sở hữu một căn nhà nhưng không có đủ tiền, vay vốn chính là hình thức áp dụng đòn bẩy tài chính. Tuy nhiên, vấn đề không chỉ là vay, mà còn là lựa chọn đúng "điểm tựa" và độ dài đòn bẩy sao cho an toàn, hợp lý.

"Nhiều bạn trẻ hiện nay chưa đến 35 tuổi nhưng đã sở hữu 2-3 căn nhà. Nguồn vốn có thể đến từ cha mẹ, gia đình - đó cũng là một dạng đòn bẩy tài chính. Nhưng điều quan trọng là phải xác định rõ mục đích: mua để ở hay mua để đầu tư. Thực tế có nhiều người mua đến căn nhà thứ ba, thứ tư chỉ để đầu tư, trong khi bản thân vẫn đi thuê nhà để ở," ông Ánh chia sẻ.

Chung ý kiến với đại diện Bộ Xây dựng, vị chuyên gia này cũng cho rằng, vấn đề lớn nhất với người trẻ là khoảng cách giữa thu nhập và giá bất động sản ngày càng xa. Nếu chỉ dựa vào tích lũy từ thu nhập, người lao động phải mất 20-25 năm không chi tiêu mới đủ tiền mua một căn nhà trung bình. Đây là bài toán gần như vô vọng nếu không biết cách tận dụng đòn bẩy tài chính đúng cách.

"Đặc biệt, người trẻ thường chỉ tính đến chi tiêu hàng tháng mà bỏ qua các khoản chi bất thường, những biến cố có thể phát sinh bất cứ lúc nào. Vì vậy, cần có kế hoạch tài chính cá nhân chi tiết, bao gồm cả quỹ dự phòng để xử lý các tình huống khẩn cấp," TS. Ánh nhấn mạnh, bên cạnh đó, khả năng thanh khoản - tức là lượng tiền mặt sẵn có để chi trả các nghĩa vụ tài chính là yếu tố then chốt.

Chuyên gia cho rằng, dù chúng ta có đang sở hữu nhiều tài sản có giá trị như nhà, đất, vàng, nhưng nếu đến hạn trả nợ mà không có đủ tiền mặt thì vẫn có nguy cơ mất khả năng thanh toán, dẫn đến rủi ro tài chính nghiêm trọng.

"Ở nhiều quốc gia, phá sản cá nhân là một cơ chế pháp lý bảo vệ người đi vay. Tuy nhiên, tại Việt Nam, nếu bạn vỡ nợ, lịch sử tín dụng sẽ bị theo dõi trên hệ thống CIC, có thể ảnh hưởng tới khả năng vay vốn, kinh doanh, thậm chí cơ hội nghề nghiệp trong nhiều năm sau," đây là điều mà chuyên gia Vũ Đình Ánh lo ngại.

Chuyên gia: Người trẻ phải cần tới 20-25 năm thu nhập để sở hữu nhà ở đô thị
Chuyên gia kinh tế, TS. Vũ Đình Ánh. Ảnh: BTC

Bài toán nhà ở cho người trẻ: Tháo gỡ pháp lý, chống đầu cơ, hỗ trợ tài chính

Theo ông Hà Quang Hưng, để tháo gỡ khó khăn về nhà ở cho người trẻ, trước tiên cần tăng mạnh nguồn cung. Muốn vậy, phải rà soát và hoàn thiện hệ thống pháp luật liên quan đến nhà ở và thị trường bất động sản, đặc biệt đối với nhà ở thương mại, đảm bảo sự thống nhất, đồng bộ và khả thi khi áp dụng.

Ông Hưng nhấn mạnh việc cần triển khai hiệu quả Nghị định 75/2025, thí điểm thực hiện các dự án nhà ở thương mại thông qua thỏa thuận nhận quyền sử dụng đất. Đồng thời, cần tập trung xử lý các vướng mắc tại những dự án bất động sản tồn đọng, đặc biệt là khâu xác định giá đất, tính tiền sử dụng đất và bồi thường giải phóng mặt bằng.

Với nhà ở xã hội, ông cho rằng các địa phương cần quyết liệt thực hiện, hoàn thành chỉ tiêu phát triển nhà ở xã hội, nhà lưu trú công nhân trong các khu công nghiệp và nhà ở cho lực lượng vũ trang theo đúng kế hoạch của Nhà nước.

Một giải pháp quan trọng được ông Hưng nhấn mạnh là phát triển thêm các mô hình thuê dài hạn và thuê mua linh hoạt, phù hợp với khả năng tài chính của người trẻ mới lập nghiệp. Bên cạnh đó, các chính sách hỗ trợ tài chính như giảm lãi suất, tăng khả năng tiếp cận vốn vay cũng cần được thúc đẩy để giảm gánh nặng chi phí cho người mua nhà.

Đặc biệt, ông đề xuất điều chỉnh chính sách thuế thu nhập cá nhân theo hướng nâng mức giảm trừ gia cảnh cho những người có gia đình, con nhỏ. Đồng thời, nên cho phép khấu trừ một phần lãi vay mua nhà lần đầu khỏi thu nhập chịu thuế để tạo thêm cơ hội cho người trẻ tiếp cận nhà ở.

Chia sẻ thêm về vấn đề này, tại hội thảo chuyên gia kinh tế Nguyễn Trí Hiếu cho rằng cần giải quyết tận gốc sự chênh lệch giữa thu nhập và giá nhà bằng việc hoàn thiện hệ thống chính sách tài chính đất đai theo hướng minh bạch và hiệu quả hơn. Ông Hiếu nhấn mạnh, Nhà nước nên xây dựng chính sách thuế hợp lý để chống đầu cơ, đồng thời khuyến khích đầu tư dài hạn.

Một trong những đề xuất cụ thể là áp thuế bất động sản dựa trên giá trị tài sản để hạn chế đầu cơ ngắn hạn, đồng thời nghiên cứu đánh thuế 20% trên phần chênh lệch giữa giá mua và giá bán bất động sản. Đối với trường hợp sở hữu nhiều bất động sản không phải để ở hoặc các căn nhà bỏ hoang lâu ngày, ông Hiếu cho rằng cần áp mức thuế cao để kiểm soát tốt hơn tình trạng tích trữ đất, bỏ hoang nhà.

Ngoài ra, ông Hiếu đề nghị đảm bảo tối thiểu 20% quỹ đất trong các dự án nhà ở thương mại được dành cho nhà ở xã hội, đồng thời siết chặt điều kiện mua và cho thuê nhà ở xã hội để ngăn chặn đầu cơ và việc cho thuê lại với giá cao.

"Muốn giải bài toán chênh lệch giữa thu nhập và giá nhà, cần tạo lập một hệ thống chính sách tài chính đất đai thực sự minh bạch và hiệu quả. Bên cạnh đó, phải cân bằng giữa giá thị trường với khả năng chi trả của người dân, đồng thời tăng nguồn cung nhà ở vừa túi tiền và kiểm soát chặt chẽ hoạt động đầu cơ," ông Hiếu nhấn mạnh.
Lãnh đạo VSDC: Nâng hạng mới là điểm khởi đầu để hút vốn ngoại

Lãnh đạo VSDC: Nâng hạng mới là điểm khởi đầu để hút vốn ngoại

Theo lãnh đạo VSDC, FTSE Russell nâng hạng mở ra cơ hội hút vốn ngoại, nhưng chứng khoán Việt Nam cần tiếp tục hoàn thiện để thu hút và giữ chân dòng vốn quốc tế.
Chuyên gia cảnh báo rủi ro từ việc tập trung tài sản vào bất động sản

Chuyên gia cảnh báo rủi ro từ việc tập trung tài sản vào bất động sản

Theo các chuyên gia, việc tài sản của các gia đình Việt tập trung vào bất động sản tiềm ẩn rủi ro thanh khoản, đồng thời đặt ra yêu cầu đa dạng hóa danh mục và nâng cao hiệu quả quản lý tài sản.
Khơi thông dòng vốn để thực hiện tăng trưởng kinh tế hai con số

Khơi thông dòng vốn để thực hiện tăng trưởng kinh tế hai con số

Tại Diễn đàn Đầu tư Việt Nam 2027, các chuyên gia cho rằng khơi thông dòng vốn, giảm chi phí vốn và phát triển thị trường vốn là điều kiện để hiện thực hóa mục tiêu tăng trưởng GDP từ 10% trở lên.
Giá vàng SJC bán ra duy trì ở mức 141 triệu đồng/lượng

Giá vàng SJC bán ra duy trì ở mức 141 triệu đồng/lượng

Vàng miếng SJC được niêm yết phổ biến ở mức 141 triệu đồng/lượng chiều bán ra, trong khi vàng nhẫn 9999 dao động quanh 140,3 - 140,5 triệu đồng/lượng.
Bảo Việt thu gần 28 tỷ đồng lãi tiền gửi mỗi ngày

Bảo Việt thu gần 28 tỷ đồng lãi tiền gửi mỗi ngày

Sau 9 tháng năm 2026, Bảo Việt mang về 7.579 tỷ đồng lãi tiền gửi, tăng gần 43% so với cùng kỳ năm trước, đóng góp gần 58% doanh thu tài chính của tập đoàn.
Loạt cổ phiếu rủ nhau 'xanh, tím', VN-Index bật tăng hơn 33 điểm

Loạt cổ phiếu rủ nhau 'xanh, tím', VN-Index bật tăng hơn 33 điểm

FPT, VIX, VCI, VND và CTS đồng loạt tăng kịch trần, cùng lực đỡ từ nhóm ngân hàng giúp VN-Index tăng hơn 33 điểm trong phiên ngày 4/11.
Hà Nội thu ngân sách vượt dự toán, dư nợ tín dụng tăng hơn 17% sau 10 tháng

Hà Nội thu ngân sách vượt dự toán, dư nợ tín dụng tăng hơn 17% sau 10 tháng

Sau 10 tháng năm 2026, Hà Nội thu ngân sách vượt dự toán năm, vốn đầu tư từ ngân sách tăng 84,7% và tổng mức bán lẻ cùng doanh thu dịch vụ tiêu dùng tăng 16,2%.
Giá vàng SJC xuống dưới mốc 140 triệu đồng/lượng

Giá vàng SJC xuống dưới mốc 140 triệu đồng/lượng

Sau phiên giảm hôm 31/10, giá vàng trong nước bước sang tháng 11 với bảng niêm yết gần nhất của nhiều doanh nghiệp chưa có điều chỉnh mới. Trong khi đó, giá vàng thế giới chốt tuần dưới mốc 3.900 USD/ounce.
Tín dụng tăng gần 12%, nguồn vốn dài hạn cần thêm điểm tựa

Tín dụng tăng gần 12%, nguồn vốn dài hạn cần thêm điểm tựa

Tăng trưởng tín dụng cao hơn tốc độ huy động vốn, trong khi lãi suất cho vay mới vẫn tăng so với cuối năm 2025. Tại diễn đàn ngày 30/10, các diễn giả đề cập những cơ chế huy động vốn trung và dài hạn có thể bổ sung cho tín dụng ngân hàng.
Doanh nghiệp tìm cách giữ lợi nhuận giữa biến động chi phí và dòng vốn

Doanh nghiệp tìm cách giữ lợi nhuận giữa biến động chi phí và dòng vốn

Chi phí đầu vào tăng trong khi giá bán khó điều chỉnh khiến doanh nghiệp phải chấp nhận biên lợi nhuận mỏng hơn. Cùng với việc tự cân đối hoạt động, doanh nghiệp kỳ vọng các giải pháp tín dụng sớm giúp giảm áp lực vốn và lãi vay.
Standard Chartered kỳ vọng Việt Nam tăng trưởng hai chữ số năm 2027

Standard Chartered kỳ vọng Việt Nam tăng trưởng hai chữ số năm 2027

Chính sách tài khóa, tiền tệ cùng dòng vốn FDI và nhu cầu trong nước là những động lực để Standard Chartered dự báo GDP Việt Nam tăng 9,5% năm 2026 và 11% năm 2027.
Doanh nghiệp cần nhiều kịch bản thay vì một dự báo

Doanh nghiệp cần nhiều kịch bản thay vì một dự báo

Chuyên gia cho rằng doanh nghiệp cần xây dựng nhiều kịch bản, xác định ngưỡng điều chỉnh kế hoạch, chủ động quản trị dòng tiền và đa dạng hóa nguồn vốn để ứng phó với biến động.
Vàng nhẫn điều chỉnh, giá bán lùi về dưới 141 triệu đồng/lượng

Vàng nhẫn điều chỉnh, giá bán lùi về dưới 141 triệu đồng/lượng

Giá vàng nhẫn sáng 30/10 giảm mạnh nhất tại DOJI với mức điều chỉnh 1,6 triệu đồng/lượng ở cả hai chiều. Các thương hiệu niêm yết giá bán từ 138,7 đến 140,4 triệu đồng/lượng, vẫn cao hơn thế giới 12,8–14,5 triệu đồng/lượng.
Hé lộ 10 thành viên đầu tiên của Trung tâm Tài chính Quốc tế VIFC-HCMC

Hé lộ 10 thành viên đầu tiên của Trung tâm Tài chính Quốc tế VIFC-HCMC

10 thành viên đầu tiên của VIFC-HCMC cam kết đầu tư khoảng 2,7 tỷ USD trong giai đoạn 2026-2027 và dự kiến lũy kế khoảng 3 tỷ USD đến năm 2030.
Chi phí tăng nhanh, lợi nhuận quý 3 của MIC giảm hơn 31%

Chi phí tăng nhanh, lợi nhuận quý 3 của MIC giảm hơn 31%

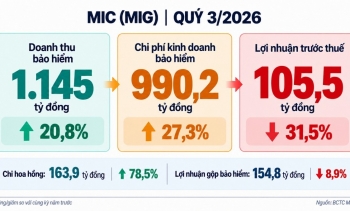
Tổng chi phí kinh doanh bảo hiểm của MIC trong quý 3/2026 tăng lên 990,2 tỷ đồng, tăng nhanh hơn doanh thu, khiến lợi nhuận gộp thu hẹp. Doanh nghiệp ghi nhận lãi trước thuế 105,5 tỷ đồng trong quý, giảm 31% YoY.
Đại diện IMF: Mức độ sẵn sàng về AI quyết định khả năng tận dụng làn sóng tăng trưởng

Đại diện IMF: Mức độ sẵn sàng về AI quyết định khả năng tận dụng làn sóng tăng trưởng

Theo ông Fazurin Jamaludin, làn sóng đầu tư vào công nghệ và AI đang tạo thêm động lực cho kinh tế châu Á, nhưng khả năng tận dụng cơ hội của Việt Nam còn phụ thuộc vào năng suất, chất lượng điều hành kinh tế.
PVI tăng trưởng lợi nhuận 9 tháng dù quý 3 giảm tốc

PVI tăng trưởng lợi nhuận 9 tháng dù quý 3 giảm tốc

Lợi nhuận trước thuế quý 3/2026 của PVI giảm 7,2% so với cùng kỳ năm trước, song kết quả lũy kế 9 tháng tại doanh nghiệp này vẫn tăng 17,6%, đạt gần 1.749 tỷ đồng, trên nền doanh thu thuần tăng hơn 22%.
Giá vàng giảm, khoảng cách mua - bán chưa thu hẹp

Giá vàng giảm, khoảng cách mua - bán chưa thu hẹp

Giá vàng miếng và vàng nhẫn tại một số thương hiệu giảm 300.000 đồng/lượng trong phiên trước. Sáng 25/10, chênh lệch mua - bán vẫn dao động từ 3 - 4,6 triệu đồng/lượng.
Bảo hiểm DBV thoát lỗ quý 3, doanh thu tăng 61%

Bảo hiểm DBV thoát lỗ quý 3, doanh thu tăng 61%

DBV ghi nhận lợi nhuận sau thuế quý 3/2026 đạt hơn 7 tỷ đồng, so với khoản lỗ gần 13 tỷ đồng cùng kỳ. Doanh thu bảo hiểm tăng mạnh, lãi tài chính cải thiện và chi phí quản lý giảm giúp doanh nghiệp đảo chiều kết quả kinh doanh.
VN-Index tăng hơn 13 điểm, sắc đỏ vẫn phủ rộng thị trường

VN-Index tăng hơn 13 điểm, sắc đỏ vẫn phủ rộng thị trường

Dù VN-Index chốt phiên 23/10 tại 1.774,15 điểm, tăng 13,52 điểm, số mã giảm giá vẫn lấn át số mã tăng.
Lợi nhuận quý 3 của Bảo hiểm ABIC tăng 56%, lãi tiền gửi góp sức

Lợi nhuận quý 3 của Bảo hiểm ABIC tăng 56%, lãi tiền gửi góp sức

Lợi nhuận sau thuế quý 3/2026 tại Bảo hiểm ABIC đạt hơn 84 tỷ đồng, tăng 56% YoY. Chi phí kinh doanh bảo hiểm giảm 4%, trong khi lãi tiền gửi ngân hàng tăng mạnh, đưa doanh thu tài chính tại công ty lên gần 58 tỷ đồng, tăng 47% YoY.
Sắc đỏ lấn át thị trường, cổ phiếu họ Vingroup nâng đỡ VN-Index

Sắc đỏ lấn át thị trường, cổ phiếu họ Vingroup nâng đỡ VN-Index

Dù sắc đỏ chiếm ưu thế trên thị trường, VN-Index vẫn tăng gần 22 điểm trong phiên 22/10 nhờ lực kéo từ bộ đôi VIC và VHM.
Vàng miếng đồng giá, vàng nhẫn chênh nhau 1,2 triệu đồng/lượng

Vàng miếng đồng giá, vàng nhẫn chênh nhau 1,2 triệu đồng/lượng

Giá bán vàng miếng bán ra tại các doanh nghiệp cùng ở mức 142,3 triệu đồng/lượng. Trong khi đó, vàng nhẫn tại Bảo Tín Minh Châu bán cao hơn SJC 1,2 triệu đồng/lượng.
Nhà đầu tư sản xuất không còn chỉ nhìn vào chi phí thuê mặt bằng

Nhà đầu tư sản xuất không còn chỉ nhìn vào chi phí thuê mặt bằng

Dòng vốn FDI đang tập trung vào những dự án quy mô lớn hơn, kéo theo yêu cầu cao hơn về nguồn điện, chất lượng hạ tầng và hiệu quả vận hành tại các KCN.
EVF báo lãi trước thuế hơn 1.000 tỷ đồng sau 9 tháng

EVF báo lãi trước thuế hơn 1.000 tỷ đồng sau 9 tháng

Lợi nhuận quý 3 tiếp tục duy trì đà tăng trưởng, đưa lợi nhuận trước thuế 9 tháng năm 2026 của EVF vượt mốc 1.000 tỷ đồng.
Giá vàng ngày 20/10: Vàng nhẫn giảm hơn 2 triệu đồng/lượng

Giá vàng ngày 20/10: Vàng nhẫn giảm hơn 2 triệu đồng/lượng

Vàng miếng giảm tới 1,6 triệu đồng/lượng, trong khi vàng nhẫn có thương hiệu giảm 2,1 triệu đồng/lượng, kéo giá bán tại PNJ về 141 triệu đồng/lượng.
Giá vàng giữ nhịp đầu tuần, thị trường chờ tín hiệu từ Mỹ

Giá vàng giữ nhịp đầu tuần, thị trường chờ tín hiệu từ Mỹ

Vàng miếng trong nước sáng 19/10 phổ biến ở mức 140,6–143,6 triệu đồng/lượng. Trên thị trường quốc tế, nhà đầu tư chờ loạt dữ liệu kinh tế Mỹ để đánh giá triển vọng lãi suất của Fed.
Quốc hội bàn việc gỡ khó về vốn, ưu đãi thuế cho doanh nghiệp nhỏ và vừa

Quốc hội bàn việc gỡ khó về vốn, ưu đãi thuế cho doanh nghiệp nhỏ và vừa

Chiều 17/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội thảo luận ở tổ về dự án Luật Phát triển doanh nghiệp nhỏ và vừa.
Giá vàng chững lại, thị trường chờ thông điệp từ Fed

Giá vàng chững lại, thị trường chờ thông điệp từ Fed

Vàng miếng SJC giữ giá bán 143,3 triệu đồng/lượng, vàng nhẫn phần lớn đi ngang trong sáng 16/10. Giới đầu tư chờ phát biểu của Chủ tịch Fed để đánh giá triển vọng lãi suất.
Hai quỹ nước ngoài cùng SSIAM và Leadvisors dự kiến rót vốn vào EVF

Hai quỹ nước ngoài cùng SSIAM và Leadvisors dự kiến rót vốn vào EVF

Các nhà đầu tư gồm hai quỹ có liên hệ với các định chế tài chính Nhật Bản, một công ty quản lý quỹ trong nước và một doanh nghiệp trong lĩnh vực đầu tư, M&A.
Thị trường carbon mở thêm lối cho dòng vốn xanh

Thị trường carbon mở thêm lối cho dòng vốn xanh

Theo Phó Thống đốc NHNN Nguyễn Ngọc Cảnh, thị trường carbon vận hành hiệu quả có thể giúp doanh nghiệp tạo nguồn lực từ chính kết quả giảm phát thải, giảm phụ thuộc vào tín dụng ngân hàng.
Giá vàng trong nước đồng loạt giảm một triệu đồng/lượng

Giá vàng trong nước đồng loạt giảm một triệu đồng/lượng

Giá vàng trong nước lùi về mức bán ra trong khoảng 143,3 - 144,3 triệu đồng/lượng, chênh lệch mua - bán có nơi lên tới 4 triệu đồng/lượng.
Quét mã thanh toán nhanh: Vì sao cần một khoảng dừng trước giao dịch

Quét mã thanh toán nhanh: Vì sao cần một khoảng dừng trước giao dịch

Mua sắm thuận tiện có thể khiến nhiều người quyết định theo cảm xúc, trong khi thao tác quá nhanh dễ bỏ qua dấu hiệu bất thường.
Giá vàng giữ mức 144,8 triệu đồng, chờ tín hiệu tuần mới

Giá vàng giữ mức 144,8 triệu đồng, chờ tín hiệu tuần mới

Vàng miếng SJC tăng 1,3 triệu đồng/lượng trong tuần, trong khi vàng thế giới phục hồi về quanh 4.195 USD/ounce. Khảo sát của Kitco ghi nhận 50% chuyên gia Phố Wall kỳ vọng giá tăng tuần tới, nhưng nhà đầu tư cá nhân vẫn thận trọng.
Hơn 90% nguồn cung trái phiếu nằm ở ngân hàng và bất động sản

Hơn 90% nguồn cung trái phiếu nằm ở ngân hàng và bất động sản

Doanh nghiệp huy động hơn 428.500 tỷ đồng qua trái phiếu trong 9 tháng năm 2026, nhưng nguồn cung vẫn tập trung vào ngân hàng và bất động sản.
Cổ tức tuần tới: HDBank chốt quyền nhận 30% cổ phiếu, 3 doanh nghiệp trả tiền mặt

Cổ tức tuần tới: HDBank chốt quyền nhận 30% cổ phiếu, 3 doanh nghiệp trả tiền mặt

Lịch chốt quyền tuần tới có cả cổ tức tiền mặt, cổ tức cổ phiếu và cổ phiếu thưởng. HDBank chốt danh sách nhận thêm tổng cộng 30% cổ phiếu, trong khi NTH, MGG và DRL cùng chi trả tiền mặt 1.500 đồng/cp.
Xem thêm