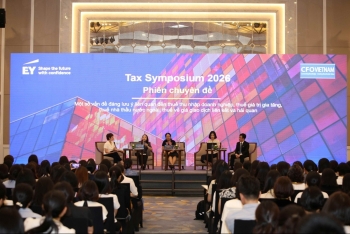
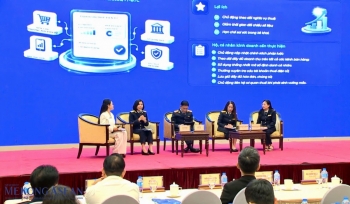
Ngày 27/10, tại Hội thảo Thuế và Pháp lý thường niên KPMG 2026, phiên chuyên đề “Cập nhật về Di chuyển nhân lực toàn cầu” tập trung trao đổi về chính sách thu hút nhân tài, ưu đãi thuế thu nhập cá nhân và những vướng mắc trong quá trình tuyển dụng, sử dụng lao động nước ngoài.
Theo bà Nguyễn Thùy Dương – Trưởng bộ phận tư vấn di chuyển nhân lực toàn cầu của KPMG Việt Nam, Việt Nam không chỉ cần thu hút thêm vốn đầu tư mà còn cần quan tâm đến loại hình dự án, công nghệ và nguồn nhân lực đi kèm.
Trong bối cảnh công nghệ mới và trí tuệ nhân tạo (AI) ngày càng đóng vai trò quan trọng, bà Dương cho rằng việc thu hút các dự án có giá trị cao, có khả năng chuyển giao tri thức sẽ góp phần tạo ra giá trị gia tăng cho nền kinh tế.
“Bản chất thu hút đầu tư vốn cũng là một cuộc cạnh tranh thu hút nhân tài”, bà nhận định.
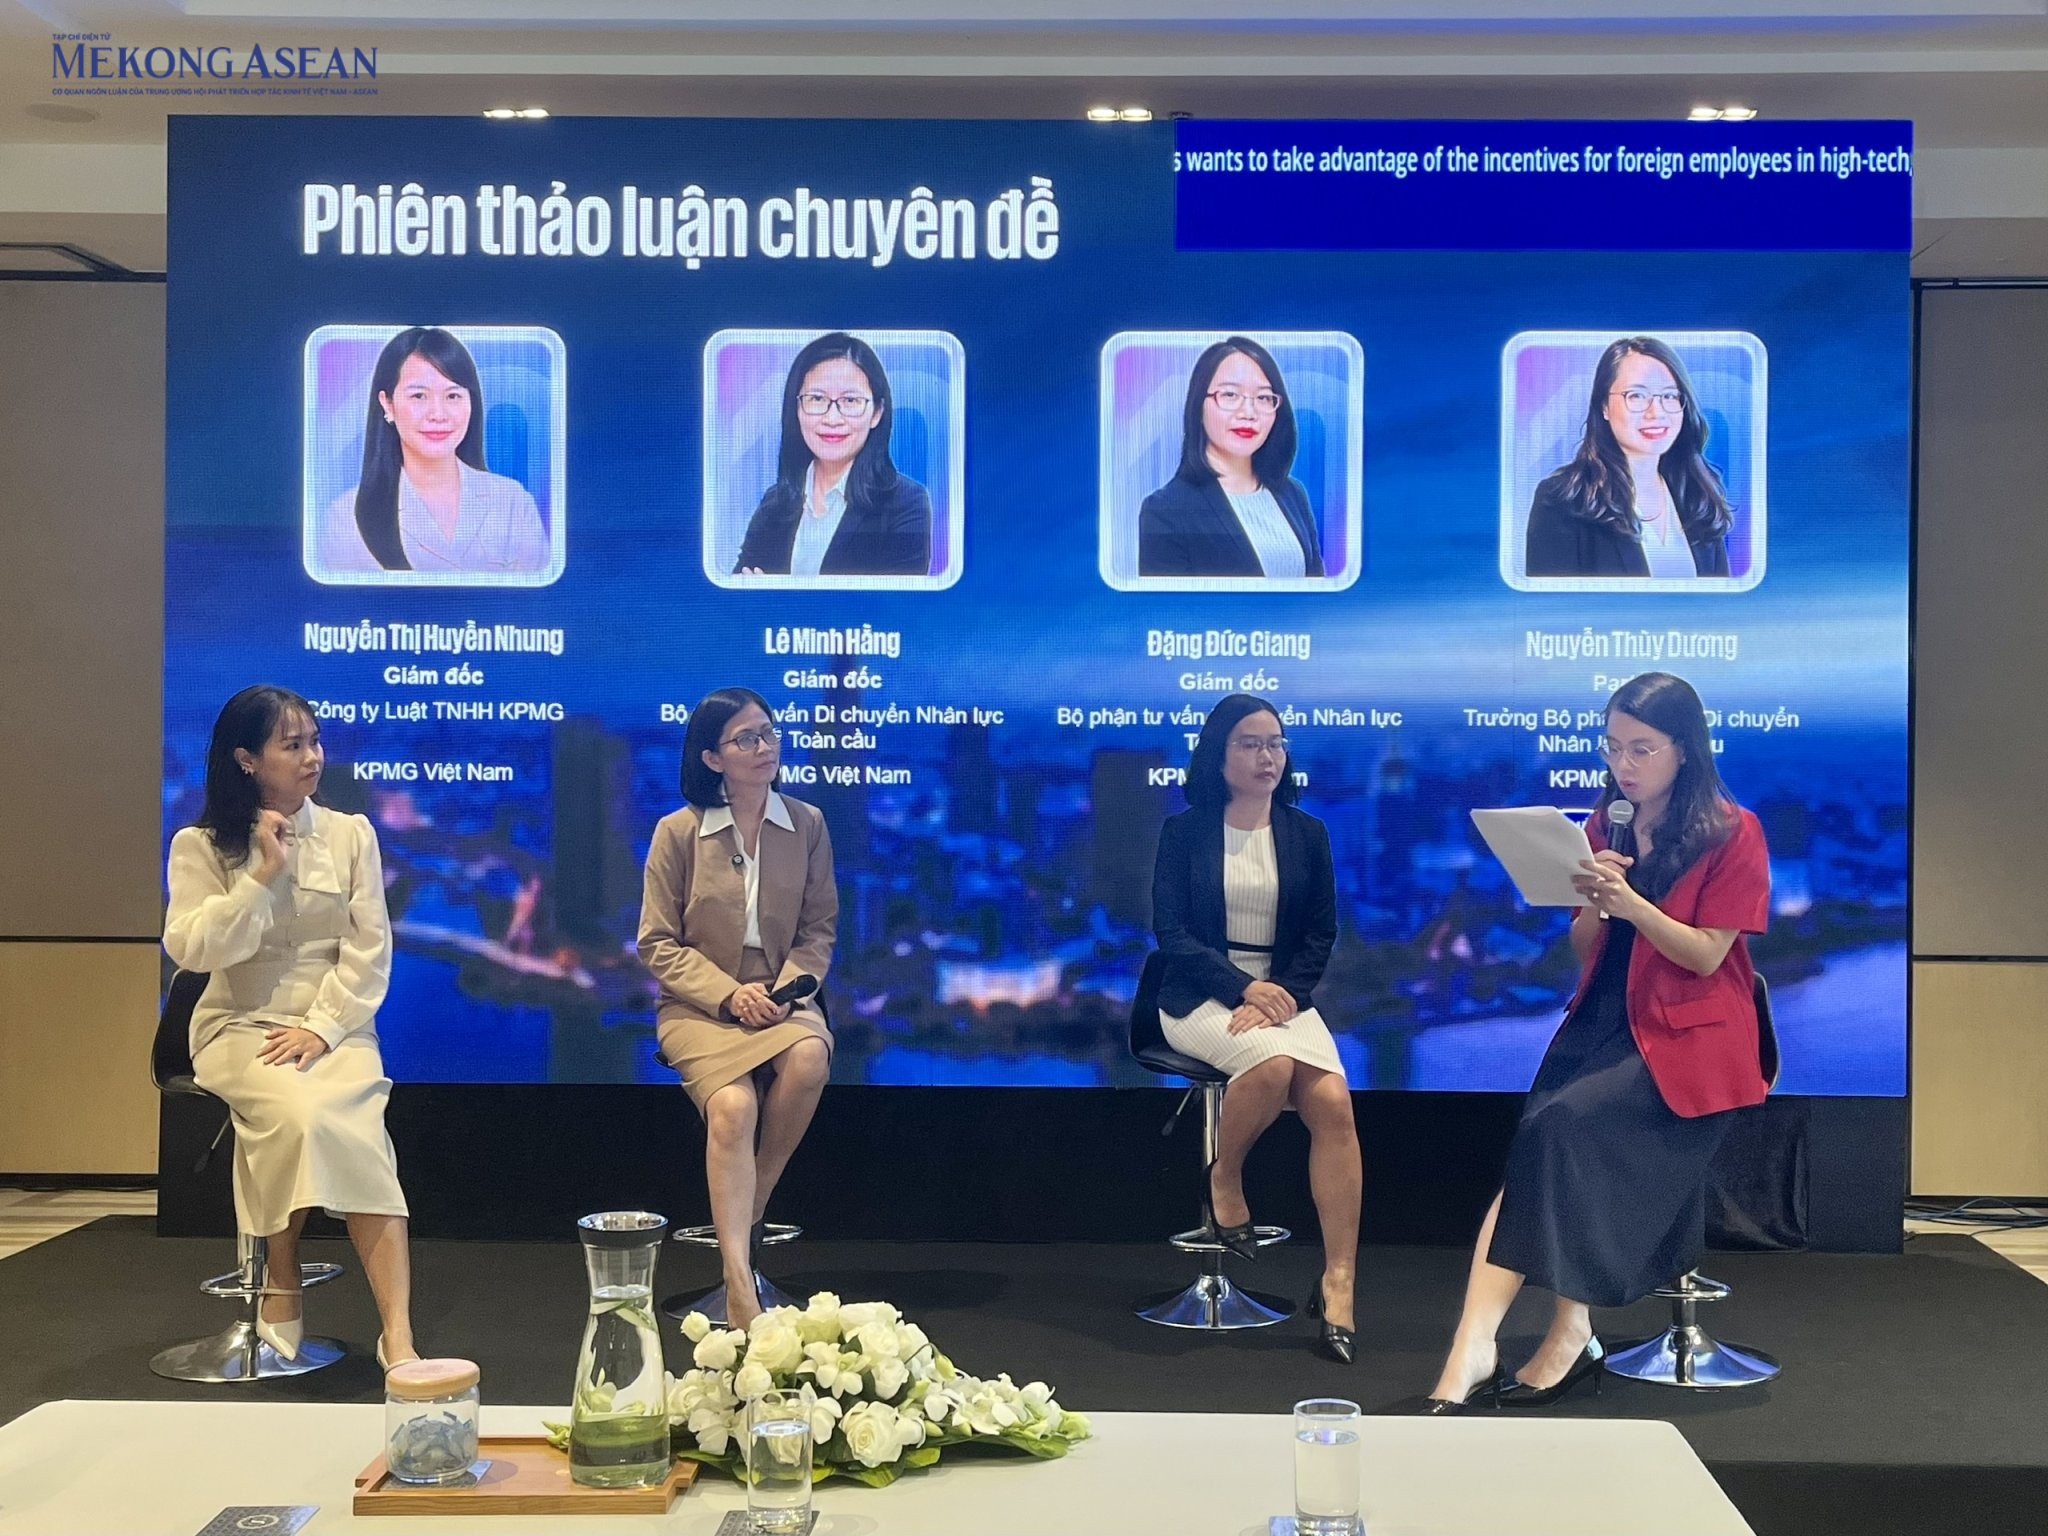 |
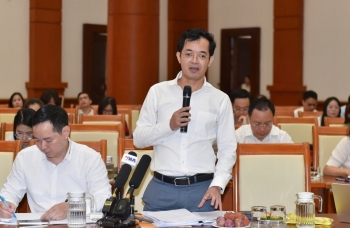
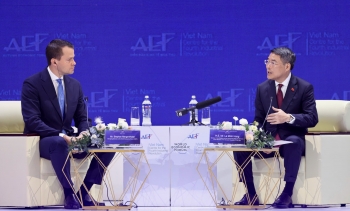
| Các chuyên gia đến từ KPMG Việt Nam trao đổi trong phiên thảo luận chủ đề Cập nhật về Di chuyển nhân lực toàn cầu. Ảnh: Mộc An/Mekong ASEAN. |
Nhân lực công nghệ số được miễn thuế thu nhập cá nhân 5 năm
Phát biểu tại hội thảo, bà Lê Minh Hằng – Giám đốc bộ phận tư vấn thuế di chuyển nhân lực toàn cầu của KPMG Việt Nam, cho biết chính sách thuế thu nhập cá nhân đã có nhiều thay đổi, trong đó có các ưu đãi dành cho nhân lực thuộc một số lĩnh vực và khu vực kinh tế.
Theo bà Hằng, nhân lực công nghiệp công nghệ số chất lượng cao đáp ứng điều kiện có thể được miễn thuế thu nhập cá nhân trong 5 năm. Tại trung tâm tài chính quốc tế, một số nhóm như nhà quản lý, chuyên gia, nhà khoa học và người lao động có trình độ cao có thể được miễn thuế đối với thu nhập từ tiền lương, tiền công phát sinh từ công việc tại trung tâm đến hết năm 2030.
Trong khi đó, chuyên gia, nhà khoa học, người có tài năng, nhà quản lý và người lao động có trình độ cao làm việc tại khu thương mại tự do có thể được giảm 50% thuế thu nhập cá nhân trong 10 năm nếu đáp ứng điều kiện áp dụng.
Ngoài các ưu đãi theo lĩnh vực và khu vực kinh tế, phần trình bày tại hội thảo cũng đề cập những chính sách riêng dành cho một số địa bàn như Hà Nội và TP HCM.
Tuy nhiên, bà cũng lưu ý các ưu đãi này không áp dụng tự động cho mọi người lao động hay doanh nghiệp. Việc được hưởng chính sách nào còn phụ thuộc vào lĩnh vực hoạt động, vị trí làm việc, địa điểm thực hiện công việc và các điều kiện cụ thể theo quy định liên quan.
Ở lĩnh vực lao động và xuất nhập cảnh, bà Đặng Đức Giang, Giám đốc bộ phận tư vấn di chuyển nhân lực toàn cầu KPMG Việt Nam, cho biết chính sách đang chuyển từ quản lý lao động nước ngoài sang thu hút nhân lực chất lượng cao, thông qua các ưu đãi thị thực, nới điều kiện cấp giấy phép lao động và số hóa thủ tục.
Bà cũng nhấn mạnh việc kết nối dữ liệu giữa các cơ quan quản lý sẽ giúp giảm giấy tờ phải cung cấp, nhưng đồng thời yêu cầu doanh nghiệp bảo đảm thông tin về lao động, xuất nhập cảnh và việc thực hiện nghĩa vụ thông báo được thống nhất. Theo bà, cơ quan quản lý bên cạnh việc nới lỏng điều kiện cũng sẽ tăng cường hậu kiểm, do đó trách nhiệm tuân thủ của người sử dụng lao động vẫn rất lớn.
Khoảng cách giữa chính sách và thực tiễn
Dù các chính sách ưu đãi đã được ban hành, việc xác định điều kiện áp dụng và hoàn thiện thủ tục vẫn là thách thức đối với doanh nghiệp.
Từ góc độ pháp lý, bà Nguyễn Thị Huyền Nhung – Giám đốc Công ty Luật TNHH KPMG, cho rằng doanh nghiệp cần rà soát giấy chứng nhận đăng ký đầu tư, ngành nghề kinh doanh, sản phẩm và địa điểm triển khai dự án để xác định khả năng đáp ứng điều kiện hưởng ưu đãi.
Ví dụ, với nhân lực công nghệ cao, doanh nghiệp cần đáp ứng các tiêu chí và có xác nhận của cơ quan có thẩm quyền để được hưởng ưu đãi. Theo bà Nhung, thủ tục xác nhận có thể kéo dài từ 3-4 tháng đến một năm do cần sự phối hợp của nhiều cơ quan.
Đối với trung tâm tài chính quốc tế, KPMG đang hỗ trợ một số khách hàng đăng ký thành lập và đăng ký thành viên. Tuy nhiên, do quy định còn mới và một số nội dung chưa hoàn chỉnh, việc triển khai trên thực tế vẫn đang được tiếp tục hoàn thiện.
Ở góc độ thuế, bà Lê Minh Hằng chỉ ra ba nhóm khó khăn chính.
Thứ nhất là việc xác định đúng đối tượng và điều kiện hưởng ưu đãi, do doanh nghiệp không chỉ căn cứ vào luật thuế hoặc nghị quyết mà còn phải đối chiếu với các luật chuyên ngành và hoạt động thực tế.
Thứ hai là yêu cầu về hồ sơ, chứng từ. Theo bà, trong thực tế, giấy tờ mà cơ quan quản lý yêu cầu để làm rõ điều kiện hưởng ưu đãi có thể khác với những gì doanh nghiệp dự kiến từ quy định pháp luật.
Thứ ba là chính sách còn mới nên chưa có nhiều tiền lệ để tham khảo. Bà đồng thời lưu ý áp dụng sai chính sách có thể khiến doanh nghiệp bị từ chối ưu đãi, truy thu thuế, xử phạt và tính tiền chậm nộp.
Vì vậy, bà Hằng khuyến nghị doanh nghiệp nên chuẩn bị hồ sơ sớm, rà soát điều kiện hưởng ưu đãi và chuẩn hóa hồ sơ lao động, bảng lương, cách tính thuế. Theo bà, doanh nghiệp cũng nên tính đến chính sách ưu đãi ngay trong kế hoạch nhân sự, thay vì chỉ xem xét khi đã tuyển được người lao động.