 |
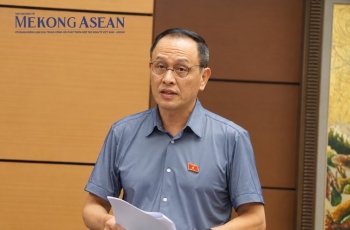
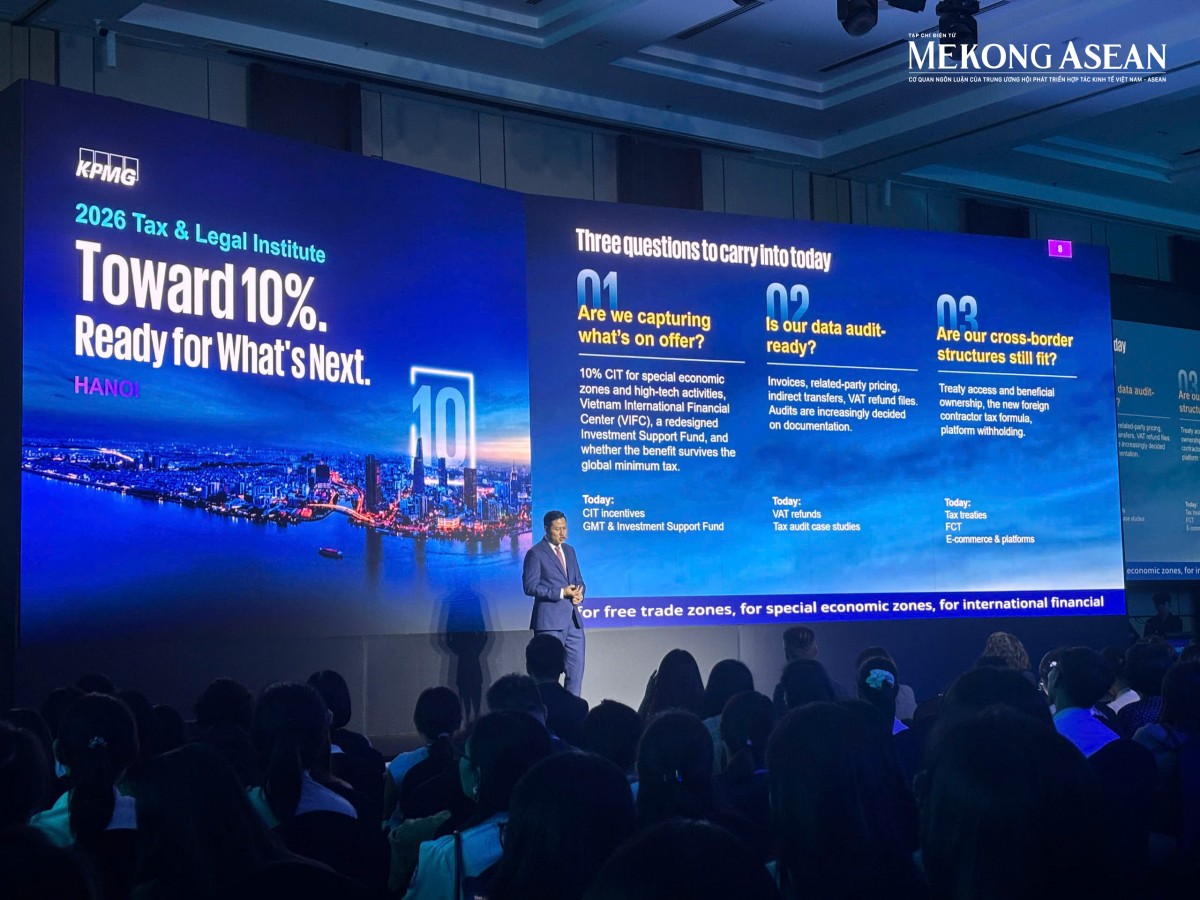
| Ông Hoàng Thùy Dương, Phó Tổng giám đốc, Trưởng bộ phận Thuế Việt Nam & Campuchia của KPMG Việt Nam phát biểu tại sự kiện. Ảnh: Thu Trang/Mekong ASEAN |
Phát biểu tại Hội thảo Thuế và Pháp lý thường niên KPMG 2026 ngày 27/10, ông Hoàng Thùy Dương, Phó Tổng giám đốc, Trưởng bộ phận Thuế Việt Nam & Campuchia của KPMG Việt Nam, bày tỏ sự lạc quan về triển vọng kinh tế Việt Nam với mục tiêu tăng trưởng 10% trong giai đoạn 2026 - 2030. Tuy nhiên, ông nhấn mạnh sự lạc quan cần có cơ sở thực tế, trên nền tảng đánh giá đầy đủ bối cảnh quốc tế, các động lực tăng trưởng trong nước và khả năng thích ứng của doanh nghiệp.
Trong đó, những thay đổi về thể chế, định hướng thu hút đầu tư và phương thức quản lý thuế sẽ có tác động dài hạn. Doanh nghiệp cần nghiên cứu khả năng tiếp cận chính sách ưu đãi, chuẩn bị dữ liệu và rà soát hệ thống tuân thủ để thích ứng với quá trình chuyển đổi này.
Thể chế tạo nền tảng cho tăng trưởng dài hạn
Theo ông Dương, kinh tế toàn cầu vẫn duy trì tăng trưởng dù đối mặt với nhiều trở ngại. Xung đột tại Ukraine, Iran và bất ổn ở Trung Đông tác động đến giá năng lượng, chuỗi cung ứng và hoạt động kinh tế. Ở chiều ngược lại, đầu tư vào trung tâm dữ liệu, trí tuệ nhân tạo cùng sự phát triển của một số thị trường tăng trưởng cao tiếp tục tạo lực hỗ trợ.
Áp lực lạm phát và khả năng các ngân hàng trung ương duy trì lãi suất cao cũng là những yếu tố ảnh hưởng đến triển vọng tăng trưởng. Bên cạnh đó, sự chậm lại của kinh tế Trung Quốc, gắn với khó khăn trên thị trường bất động sản và nhu cầu nội địa, có tác động đến các đối tác thương mại, trong đó có Việt Nam.
Đại diện KPMG đồng thời lưu ý tiến trình đàm phán thương mại với Hoa Kỳ, định hướng chính sách thương mại, thuế quan và ảnh hưởng từ cuộc bầu cử sắp diễn ra tại nước này. Những vấn đề liên quan đến sản xuất, chuyển khẩu và các nội dung phía Hoa Kỳ quan tâm tiếp tục đặt ra yêu cầu thích ứng đối với doanh nghiệp.
Dù vậy, ông Dương đánh giá Việt Nam đã thích nghi tốt trước những biến động trong hai năm qua, duy trì tăng trưởng xuất khẩu và sức hút đối với dòng vốn đầu tư trực tiếp nước ngoài (FDI). Với đặc điểm nền kinh tế có độ mở lớn, tăng trưởng của Việt Nam tiếp tục gắn với FDI, xuất khẩu và đầu tư hạ tầng hỗ trợ các hoạt động này.
Theo ông, thể chế là nền tảng quan trọng nhất để tạo tiền đề tăng trưởng trong 5 năm tiếp theo và dài hạn đến năm 2045. Nghị quyết 68 về phát triển kinh tế tư nhân và Nghị quyết 10 về phát triển kinh tế có vốn đầu tư nước ngoài thể hiện những định hướng đáng chú ý đối với các khu vực kinh tế.
Đối với vốn nước ngoài, định hướng thu hút đang mở rộng từ đầu tư trực tiếp sang cả đầu tư gián tiếp, đồng thời hướng tới xây dựng hệ sinh thái, chuỗi giá trị có sự tham gia sâu hơn của Việt Nam trong chuỗi giá trị toàn cầu.
Ông Dương nhận định các lĩnh vực thâm dụng lao động, đất đai có thể ít được ưu tiên hơn, trong khi những chính sách, biện pháp hỗ trợ sẽ tập trung nhiều hơn vào công nghệ cao, chuyển đổi số, sản xuất quy mô lớn và các mô hình đầu tư mới.
Từ góc độ tài khóa, ông Dương cho rằng mục tiêu tăng trưởng cao đòi hỏi yêu cầu thu ngân sách tương ứng, đồng thời cần duy trì kỷ luật ngân sách hợp lý để hỗ trợ nền kinh tế.
"Dư địa tài khóa có ý nghĩa quan trọng đối với đầu tư cảng biển, sân bay, đường cao tốc và hạ tầng kết nối các vùng kinh tế. Đây là những nền tảng lâu dài cho sản xuất, xuất khẩu và dịch vụ. Ở chiều thu, nguồn ngân sách cũng cần được bảo đảm để duy trì cân đối và hỗ trợ tăng trưởng trong tương lai," ông Dương chia sẻ.
Trong bối cảnh đó, những vấn đề như chuyển giá, quản lý thuế, tuân thủ thuế và thương mại điện tử sẽ tiếp tục được chú trọng. Theo ông Dương, ngay cả khi thuế suất không điều chỉnh tăng, việc quản lý đối tượng và diện chịu thuế vẫn có thể được thực hiện chặt chẽ hơn, nhằm bảo đảm công bằng giữa các doanh nghiệp và người dân.
Ông Dương cho rằng, các định hướng chính sách mới trong năm 2025 và đầu năm 2026, từ ưu đãi đến quản lý, thu thuế, sẽ có tác động lâu dài. Vì vậy, doanh nghiệp cần nghiên cứu khả năng áp dụng ưu đãi đối với những lĩnh vực mới, khu thương mại tự do, khu kinh tế đặc biệt, trung tâm tài chính quốc tế và công nghệ cao, gắn với kế hoạch phát triển trong nhiều năm.
Đồng thời, ông đặt vấn đề về mức độ sẵn sàng của dữ liệu doanh nghiệp trước yêu cầu quản lý thuế hiện đại. Những thông tin liên quan đến hóa đơn, giao dịch liên kết, kê khai, nộp thuế và hồ sơ hoàn thuế cần được chuẩn bị để hỗ trợ quá trình tuân thủ và làm việc với cơ quan quản lý.
Quá trình hội nhập của chính sách và hệ thống thuế Việt Nam cũng đòi hỏi doanh nghiệp rà soát cách tiếp cận, thực hiện nghĩa vụ theo các thỏa thuận quốc tế. Cùng với đó là những thay đổi về thuế nhà thầu và phương thức quản lý đối với thương mại điện tử.
Cơ quan thuế đồng hành với tăng trưởng doanh nghiệp
Bổ sung góc nhìn từ cơ quan quản lý, ông Mai Xuân Thành, Cục trưởng Cục Thuế Việt Nam, có chia sẻ về mối quan hệ giữa sự phát triển của doanh nghiệp và tăng trưởng nguồn thu ngân sách.
"Các bạn có tăng trưởng thì thuế mới tăng trưởng," ông Thành nói, đồng thời khẳng định cơ quan thuế và doanh nghiệp là những người bạn đồng hành.
Theo ông, mục tiêu tăng trưởng 10% đặt ra yêu cầu gắn kết chặt chẽ hơn với doanh nghiệp, từ việc lắng nghe tầm nhìn phát triển đến những khó khăn, mong muốn và đề xuất trong quá trình hoạt động.
Lấy ví dụ về hoàn thuế VAT, Cục trưởng Cục Thuế cho biết đây là một trong những giải pháp tháo gỡ nguồn vốn cho doanh nghiệp. Cập nhật đến 9 giờ sáng ngày diễn ra hội thảo, tổng số tiền thuế đã hoàn tăng 48,8% so với cùng kỳ năm 2025, đạt hơn 94% dự toán.
Khi mới đến tháng 10, tiến độ hoàn thuế đã đạt mức cao, đặt ra yêu cầu tiếp tục cân đối nguồn để thực hiện trong những tháng cuối năm. Theo ông Thành, tốc độ hoàn thuế cũng gắn với diễn biến tăng trưởng xuất khẩu khả quan của Việt Nam trong năm 2026.
Về hội nhập quốc tế, ông đề cập việc Việt Nam được đưa ra khỏi Phụ lục I trong danh sách các quốc gia, vùng lãnh thổ không hợp tác về thuế của EU vào tháng 10, sau khoảng 8 tháng kể từ khi bị đưa vào danh sách.
Ông Thành cho biết kết quả này có sự chỉ đạo quyết liệt của Chính phủ, Bộ Tài chính, các cấp có thẩm quyền và sự hỗ trợ của chuyên gia quốc tế. Tuy nhiên, ra khỏi danh sách chưa phải mục tiêu cuối cùng; yêu cầu dài hạn là đáp ứng và duy trì các tiêu chuẩn tuân thủ. Đây cũng là động lực để cơ quan thuế tiếp tục thay đổi, bên cạnh yêu cầu hỗ trợ tăng trưởng trong nước.
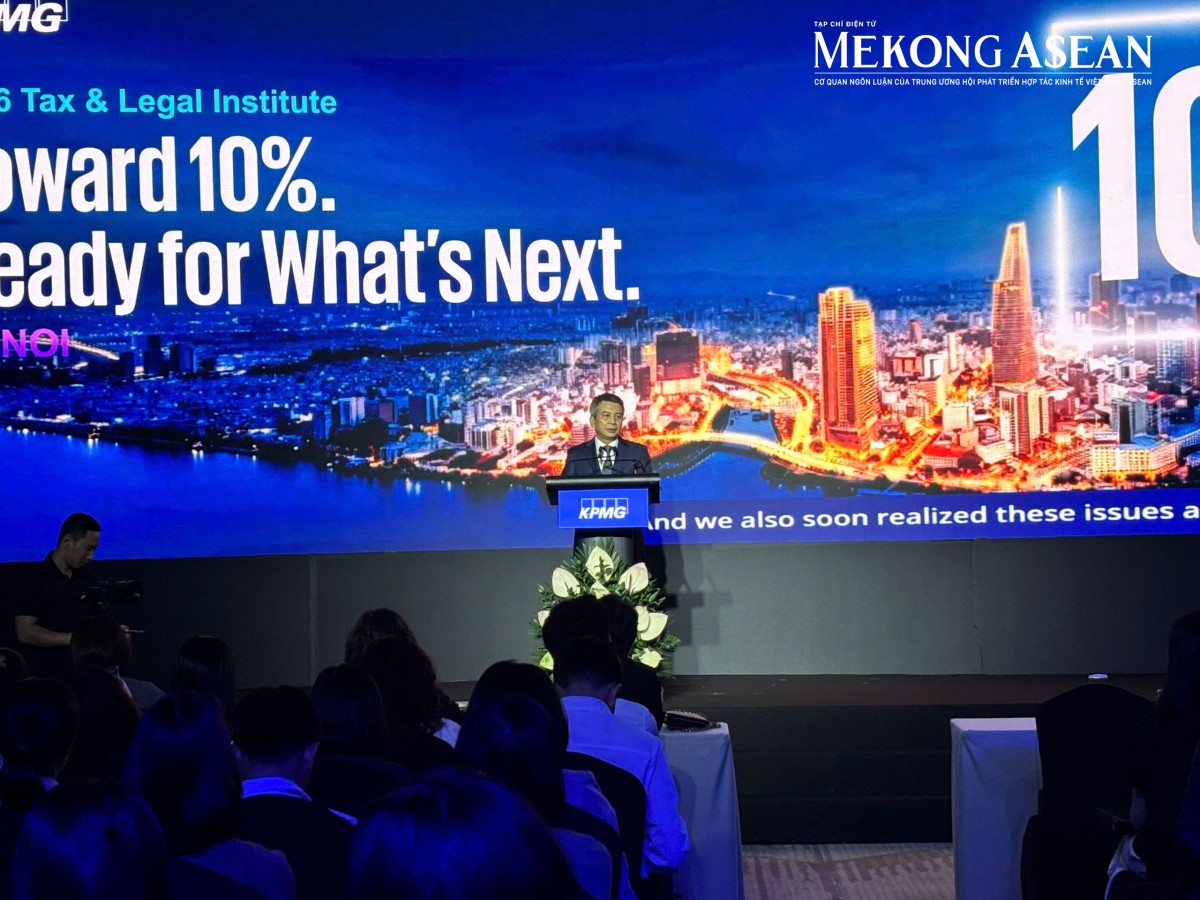 |
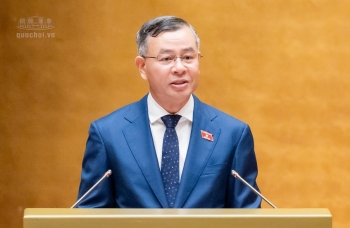
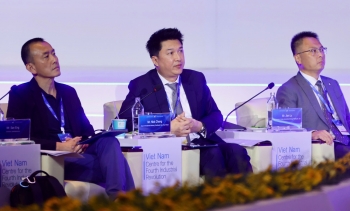
| Ông Mai Xuân Thành, Cục trưởng Cục Thuế Việt Nam phát biểu tham luận tại sự kiện. Ảnh: Mộc An/Mekong ASEAN |
Trong chuyển đổi số, Cục trưởng Cục Thuế nêu định hướng xây dựng hệ thống có khả năng tương tác với hệ thống kế toán của doanh nghiệp, giảm việc lập báo cáo khai thuế riêng, giúp doanh nghiệp tập trung nguồn lực cho những công việc quản lý khác và bảo đảm tính chính xác của số thuế kê khai, nộp.
Mong muốn của cơ quan thuế là hệ thống này sẽ trở thành một “trợ lý cao cấp” của người nộp thuế. Bên cạnh tổ chức tư vấn và hệ thống kiểm soát nội bộ, hệ thống của cơ quan thuế được kỳ vọng cung cấp thêm thông tin cho lãnh đạo doanh nghiệp thông qua các chỉ số cụ thể.
Những thông tin đó có thể giúp doanh nghiệp nhận diện vị thế trên thị trường, so sánh mức giá mua, giá bán, theo dõi xu hướng ngành hàng và tỷ trọng thị trường. Theo ông Thành, các chỉ số được cung cấp trong phạm vi giữa cơ quan thuế và doanh nghiệp, không công khai cho các đơn vị khác.
Mục tiêu là hỗ trợ doanh nghiệp hiểu rõ hoạt động của mình để điều chỉnh và nâng cao năng lực cạnh tranh, kể cả với doanh nghiệp nước ngoài. Ông cũng bày tỏ mong muốn hệ thống kế toán Việt Nam tuân thủ chuẩn mực kế toán quốc tế, tạo sự đồng nhất cao hơn trong báo cáo kế toán, báo cáo thuế và trao đổi thông tin thuế với nước ngoài.
Giảm kiểm tra trực tiếp, tăng quản lý theo rủi ro
Liên quan đến những lo ngại của doanh nghiệp về kiểm tra thuế được đại diện KPMG đặt ra, ông Thành cho biết cơ quan quản lý nhận thức được tâm lý vừa mong muốn làm rõ việc tuân thủ, vừa lo lắng khi doanh nghiệp nhận quyết định kiểm tra. Thực tế có thể tồn tại khác biệt giữa quan điểm của kiểm toán độc lập và cơ quan thuế đối với hạch toán, báo cáo.
Cách tiếp cận của ngành thuế được ông nêu là đi từ tuyên truyền đến cảnh báo, sau đó mới kiểm tra, thay vì thực hiện đơn thuần theo thời điểm định kỳ.
Cơ quan thuế kiểm soát kế hoạch trên phạm vi toàn ngành để tránh tình trạng một doanh nghiệp bị kiểm tra liên tục qua các năm, trong khi doanh nghiệp khác ít được kiểm tra. Kết quả kiểm tra được lưu cùng hồ sơ rủi ro của người nộp thuế.
Theo ông Thành, AI được sử dụng để phân tích báo cáo tài chính cùng các thông tin khác, phục vụ quyết định nội dung kiểm tra và dự báo số thuế. Doanh nghiệp cần chủ động tự kiểm tra, hoàn thiện hệ thống kiểm soát nội bộ theo các chuẩn mực phù hợp, bao gồm chuẩn mực của OECD, thay vì chờ cơ quan thuế đến kiểm tra.
Ông cho biết doanh nghiệp có mức độ rủi ro thấp có thể trong thời gian dài, thậm chí 10 năm hoặc hơn, không nhận quyết định kiểm tra. Ngành thuế đang giảm dần số cuộc kiểm tra tại cơ sở doanh nghiệp; kết quả năm 2025 cũng đã ghi nhận xu hướng này.
Đi cùng với đó là yêu cầu tuân thủ từ cả cơ quan thuế và doanh nghiệp. Ông Thành nhấn mạnh sự tuân thủ của hai bên là cơ sở tạo đồng thuận, đồng thời không chấp nhận sự thỏa thuận, dung túng trong công tác kiểm tra.
Cục trưởng Cục Thuế cũng cho biết ngành thuế thiết lập các cơ chế trao đổi, diễn đàn làm việc trên không gian mạng để tiếp nhận khó khăn, vướng mắc thường xuyên hơn. Những cuộc gặp với doanh nghiệp và tổ chức tư vấn như KPMG là cơ hội để cơ quan quản lý lắng nghe tầm nhìn, kỳ vọng và những vấn đề thực tiễn để thay đổi.
Đối với chính sách mới, ông nhìn nhận cần có thời gian để quá trình thực hiện vận hành thông suốt và doanh nghiệp chuẩn bị khả năng thích ứng. Định hướng được ông nhấn mạnh là cơ quan thuế trở thành người bạn đồng hành thực chất, cùng doanh nghiệp tháo gỡ vướng mắc và hỗ trợ tăng trưởng.