Theo ghi nhận của Sở Giao dịch Hàng hóa Việt Nam (MXV) ngày 19/11, nhóm kim loại quý chịu áp lực bán mạnh trong phiên hôm qua. Trong đó, đóng cửa, giá vàng giảm 3,2%, giá bạc kỳ hạn 12 tháng giảm 4,85% xuống 45,06 USD/ounce. Diễn biến này đẩy tỷ lệ giá vàng/bạc tăng lên 83 lần, mức cao nhất kể từ tháng 11/2025.
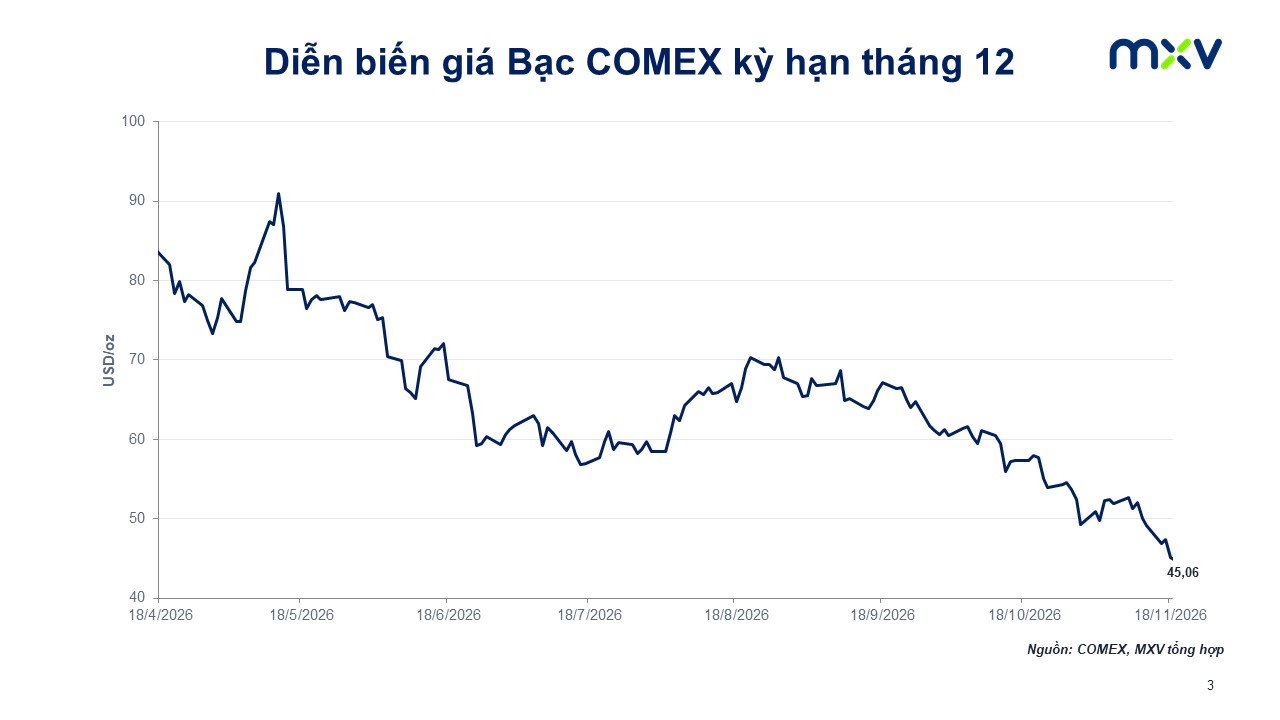 |
| Diễn biến giá bạc kỳ hạn tháng 12. Nguồn: MXV tổng hợp. |
Bạc có thể xuống giá tới đâu?
Diễn biến giảm giá sâu của bạc đã được dự đoán từ đầu năm, sau khi giá bạc bất ngờ lao dốc 30% trong một tuần, diễn biến có nhiều nét tương đồng với các chu kỳ giảm giá trước đây, theo phân tích của Ned Davis Research được Business Insider dẫn lại ngày 4/2.
Sau khi tăng khoảng 146% trong năm 2025, giá bạc tiếp tục đi lên mạnh trong tháng đầu năm 2026. Đỉnh của chu kỳ này, theo dữ liệu hợp đồng bạc kỳ hạn tháng 12/2026 trên sàn COMEX, giá kim loại này có thời điểm chạm 124,99 USD/ounce trong phiên 29/1.
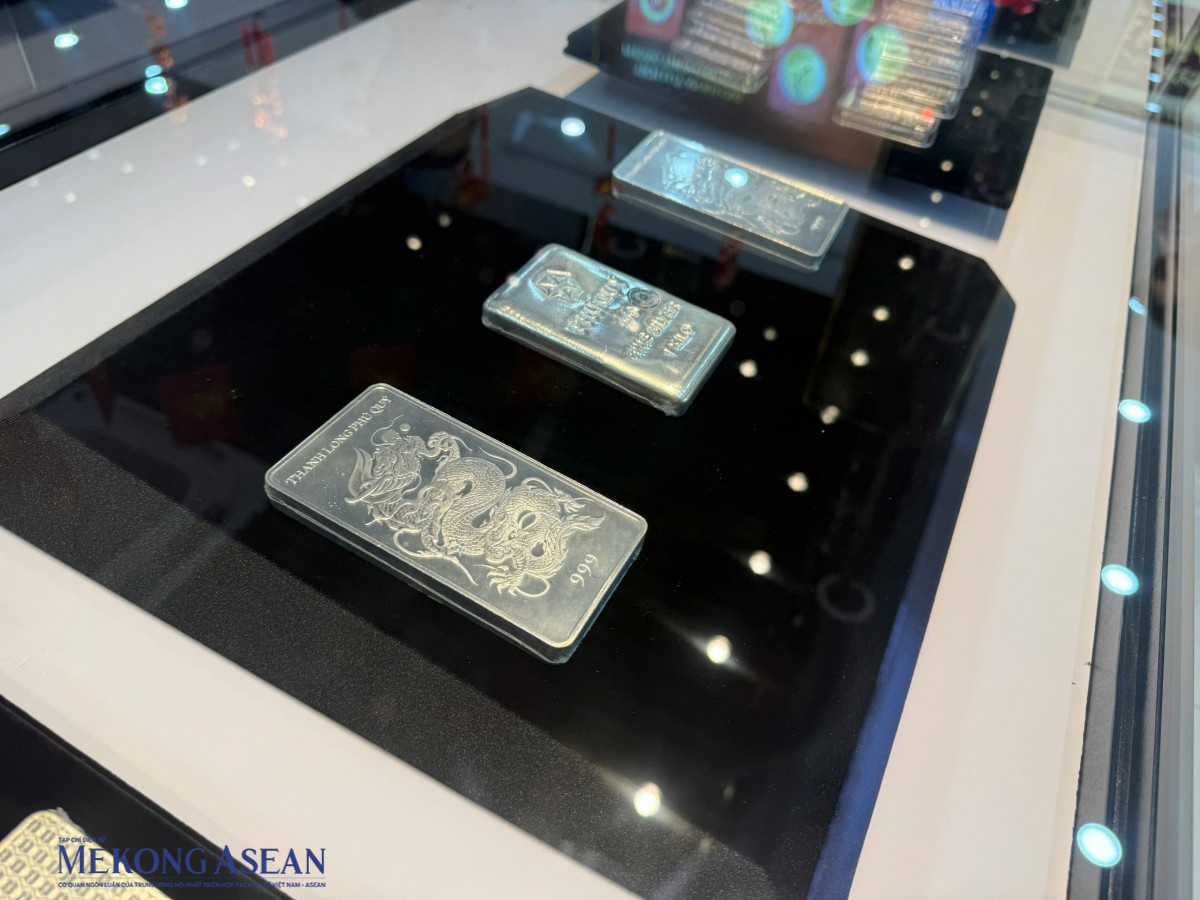 |
| Sản phẩm bạc Phú Quý trên thị trường Việt Nam. Ảnh: Hà Anh/Mekong ASEAN |
Tuy nhiên, chỉ một ngày sau, thị trường đảo chiều mạnh. Kết thúc phiên 30/1, hợp đồng này đóng cửa ở mức 80,96 USD/ounce, giảm khoảng 31,3% so với phiên trước đó. Sau cú sụt giảm này, giá bạc tiếp tục trải qua những biến động mạnh.
Tính đến nay, với mức 45,06 USD/ounce kết thúc phiên hôm qua, giá bạc đã giảm gần 64% so với đỉnh hồi tháng 1. Con số này cũng khá sát mức giảm bình quân 65% từ đỉnh xuống đáy trong các đợt điều chỉnh lớn của bạc theo thống kê Ned Davis Research.
Theo Ned Davis Research, trong 58 năm qua, chỉ có bốn lần khác giá bạc giảm hơn 20% so với mức đỉnh lịch sử. Theo ông Matt Bauer, chiến lược gia hàng hóa của Ned Davis Research, cả bốn trường hợp đều kéo theo những nhịp giảm sâu hơn, khi giá bạc tiếp tục đi xuống trong ít nhất 12 tháng sau đó.
Thống kê của tổ chức này cho thấy, bình quân sau mỗi đợt điều chỉnh lớn, giá bạc cần khoảng 7 năm để tìm được đáy, với mức sụt giảm trung bình từ đỉnh xuống đáy lên tới 65%. Kim loại này cũng mất trung bình khoảng 14 năm để phục hồi và thiết lập một mức đỉnh lịch sử mới.
 |
| Giá bạc lao dốc trong năm 2026. Nguồn: MXV. |
Đáng chú ý, các số liệu bình quân trên bị ảnh hưởng đáng kể bởi cú sụt giảm mang tính lịch sử năm 1980, khi giá bạc lao dốc tới 93% trong vòng 13 năm sau khi đạt đỉnh. Hồi tháng 2, ông Bauer nhận định đợt giảm giá hồi đầu năm 2026 là trường hợp có nhiều điểm tương đồng nhất với cú rơi năm 1980 trong số những lần điều chỉnh từng được ghi nhận.
Những thống kê này đặt ra rủi ro về khả năng giá bạc tiếp tục xuống sâu hơn trong thời gian tới?
Những sức ép từ nền kinh tế
Giá bạc chịu áp lực bán mạnh khi giới đầu tư điều chỉnh kỳ vọng về lộ trình lãi suất của Fed sau những dữ liệu lạm phát mới được công bố. Bên cạnh đó, những lo ngại về triển vọng của ngành trí tuệ nhân tạo (AI) cũng tác động đến tâm lý thị trường. Đáng chú ý, đồng USD tăng giá cùng lợi suất trái phiếu thực đi lên đã làm giảm sức hấp dẫn của bạc, qua đó gia tăng áp lực giảm giá đối với kim loại quý này.
Nguyên nhân trực tiếp dẫn đến đà giảm giá kim loại quý xuất phát từ kỳ vọng Fed sẽ tiếp tục thắt chặt chính sách tiền tệ. Các số liệu chỉ số giá tiêu dùng (CPI) tháng 10 và doanh số bán lẻ của Mỹ vượt dự báo, kết hợp với quan điểm cứng rắn từ Chủ tịch Fed chi nhánh New York và St. Louis đã củng cố xu hướng tăng lãi suất của Fed. Trước đó, cơ quan này đã tăng lãi suất từ tháng 9 và giữ nguyên lãi suất trong kỳ họp tháng 10.
Tâm lý thị trường càng trở nên thận trọng sau phát biểu của Thống đốc Christopher Waller trên kênh CNBC, về khả năng Fed cần nâng 100 điểm lãi suất cơ bản trở lên và cân nhắc mức tăng 50 điểm cơ bản ngay trong tháng 12. Biên bản cuộc họp FOMC tháng 10 công bố rạng sáng 19/11 cũng xác nhận phần lớn quan chức đồng thuận với việc tiếp tục nâng lãi suất.
Tuy nhiên, theo công cụ FedWatch của CME, thị trường hiện nghiêng về kịch bản Fed chỉ tăng lãi suất thêm 25 điểm cơ bản trong tháng 12, với xác suất 92%–95,7%. Khả năng tăng ở mức 50 điểm cơ bản chỉ được định giá ở mức 7,3%–8%.
Diễn biến này đẩy chỉ số DXY lên vùng 103,91 điểm - cao nhất 19 tháng, lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm quanh mức 5,07% và lợi suất thực trái phiếu Mỹ kỳ hạn 10 năm ở quanh 2,8%, vùng cao nhất hơn 17 năm.
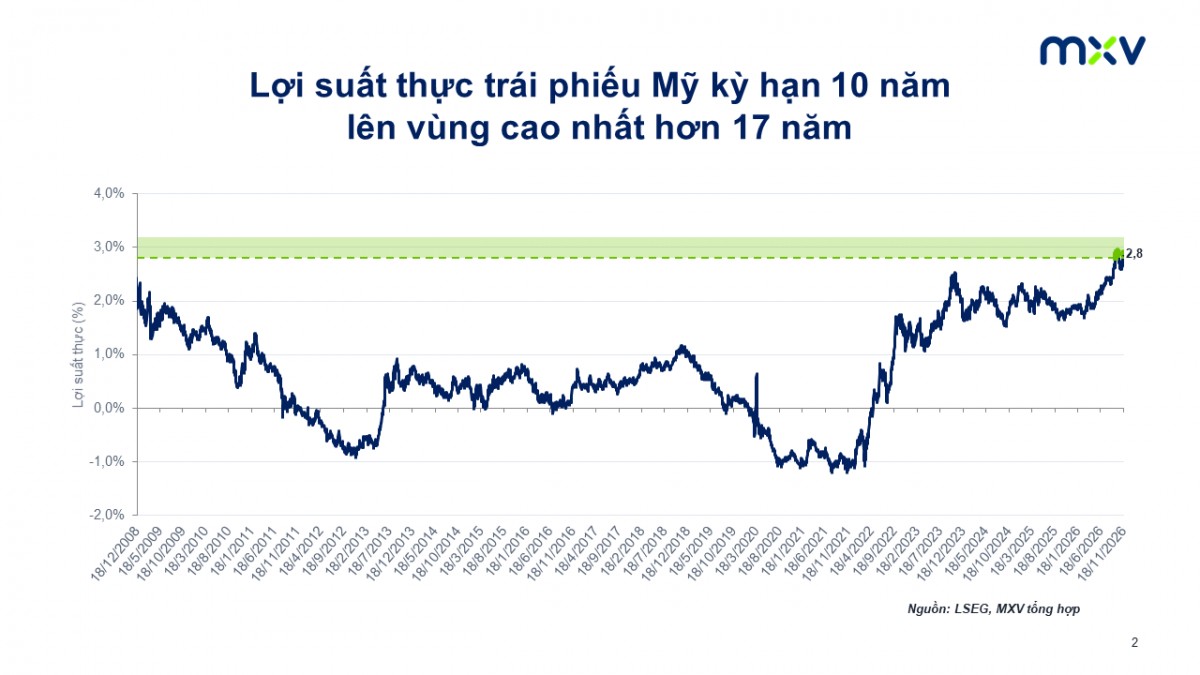 |
| Lợi suất trái phiếu Mỹ kỳ hạn 10 năm. Nguồn: MXV tổng hợp. |
Bên cạnh yếu tố tiền tệ, bạc còn chịu tác động từ vai trò là kim loại công nghiệp, phân khúc vốn chiếm từ 58 - 60% tổng nhu cầu tiêu thụ. Trên thị trường chứng khoán toàn cầu, tâm lý thận trọng bao trùm khiến chỉ số Dow Jones giảm 1,11% và S&P 500 giảm phiên thứ năm liên tiếp dưới áp lực từ nhóm cổ phiếu AI, thúc đẩy dòng tiền ưu tiên nắm giữ tiền mặt thay vì tìm đến tài sản trú ẩn.
Trên thị trường kỳ hạn, dòng vốn đầu cơ cũng cho thấy sự thu hẹp. Theo báo cáo của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) công bố ngày 13/11, nhóm nhà đầu tư phi thương mại nắm giữ 36.151 hợp đồng mua và 16.787 hợp đồng bán. Vị thế mua ròng theo đó đạt 19.364 hợp đồng, giảm 1.887 hợp đồng so với mức 21.251 hợp đồng của tuần trước đó.
Nguồn cung là điểm tựa cho triển vọng dài hạn
Ở chiều ngược lại, lượng bạc nắm giữ tại các quỹ ETF đã phục hồi 24 triệu ounce kể từ cuối tháng 6, trong đó riêng tháng 10 ghi nhận lượng mua ròng 4,9 triệu ounce, bất chấp giá bạc giao ngay giảm hơn 18%, theo MXV.
Diễn biến trái chiều giữa vị thế đầu cơ và dòng vốn ETF cho thấy tâm lý thị trường chưa hoàn toàn đồng nhất. Trong khi nhóm nhà đầu tư phi thương mại thu hẹp vị thế mua ròng, lượng bạc nắm giữ tại các quỹ ETF vẫn gia tăng. Điều này cho thấy một bộ phận nhà đầu tư vẫn duy trì hoạt động tích lũy, bất chấp áp lực giảm giá trong ngắn hạn.
Theo MXV, trong ngắn hạn, giá bạc nhiều khả năng vẫn chịu ảnh hưởng từ diễn biến đồng USD và kỳ vọng lãi suất của Fed, đồng thời tiếp tục biến động cùng xu hướng của giá vàng. Tuy nhiên, về trung và dài hạn, thị trường bạc vẫn được hỗ trợ từ tình trạng thiếu hụt nguồn cung. Theo dự báo của Silver Institute, thị trường bạc toàn cầu có thể tiếp tục thâm hụt năm thứ 6 liên tiếp trong năm, với mức thiếu hụt khoảng 35 triệu ounce. Con số này thấp hơn dự báo 46,3 triệu ounce đưa ra hồi tháng 4, nhưng vẫn cho thấy nguồn cung chưa đáp ứng đủ nhu cầu, trong bối cảnh sản lượng khai thác tại các mỏ khó có thể gia tăng nhanh chóng.
Như vậy, thị trường bạc đang đứng trước hai lực tác động trái chiều. Trong ngắn hạn, đồng USD mạnh lên, lợi suất trái phiếu tăng và kỳ vọng Fed tiếp tục thắt chặt chính sách tiền tệ vẫn tạo sức ép lên giá. Trong khi đó, nhu cầu công nghiệp và tình trạng thiếu hụt nguồn cung tiếp tục là những yếu tố hỗ trợ triển vọng trung, dài hạn.
Những tiền lệ lịch sử cho thấy bạc có thể trải qua các chu kỳ điều chỉnh sâu và kéo dài sau những giai đoạn tăng nóng. Tuy nhiên, mức độ lặp lại của các chu kỳ này còn phụ thuộc vào tương quan giữa dòng tiền đầu tư, môi trường tiền tệ và các yếu tố cung - cầu của thị trường hiện tại.