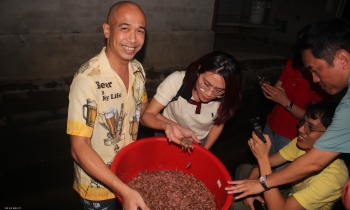
Buổi sáng đầu tiên trong chuỗi 3 ngày của Triển lãm Quốc tế Công nghiệp Thực phẩm Việt Nam (Vietnam Foodexpo) tháng 11/ 2026 tại TP HCM, ông Huỳnh Quốc Khảnh, Giám đốc Công ty TNHH Vượng Phát - doanh nghiệp chuyên xuất khẩu thủy sản - dừng lại ở gian hàng của hộ kinh doanh tôm khô Út Mau. Sau khi nếm thử và đánh giá sản phẩm có chất lượng tốt, phía Vượng Phát trao đổi với cơ sở này về khả năng cung ứng một đơn hàng số lượng lớn.
Cuộc thương lượng chưa đi được xa. Ngay từ bước đầu tiên, khi đề cập đến sản lượng, Út Mau đã không thể nhận lời vì nguồn hàng không đủ đáp ứng nhu cầu. Ông Trương Thịnh, đại diện Út Mau chia sẻ sản phẩm của cơ sở này hiện đã được phân phối tại KingFood Mart và có một số chuỗi khác đang tìm đến nhưng năng lực cung ứng chưa đủ để mở rộng sang các hệ thống bán lẻ có mạng lưới cửa hàng lớn hơn.
Năm 2018, khi lần đầu mang sản phẩm dưa lưới hữu cơ đến chào một hệ thống siêu thị tại TP HCM, Danny Green cũng gặp tình trạng tương tự. Sản phẩm được đánh giá tốt, nhưng cuộc trao đổi không đi đến hợp đồng. Khi đó, doanh nghiệp chỉ có một mã hàng, thu hoạch 2-3 đợt mỗi tháng, chưa đủ khả năng đáp ứng nhu cầu của hệ thống phân phối.
Bà Trần Trúc Linh, Phó Tổng giám đốc CTCP Danny Green, kể rằng ngoài sản lượng, doanh nghiệp còn phải đáp ứng các yêu cầu riêng của nhà bán lẻ về hồ sơ, kiểm nghiệm dư lượng thuốc bảo vệ thực vật và quy trình cung ứng. Những chứng nhận hữu cơ quốc tế mà doanh nghiệp đã có chưa đủ để thay thế các thủ tục theo yêu cầu của từng hệ thống.
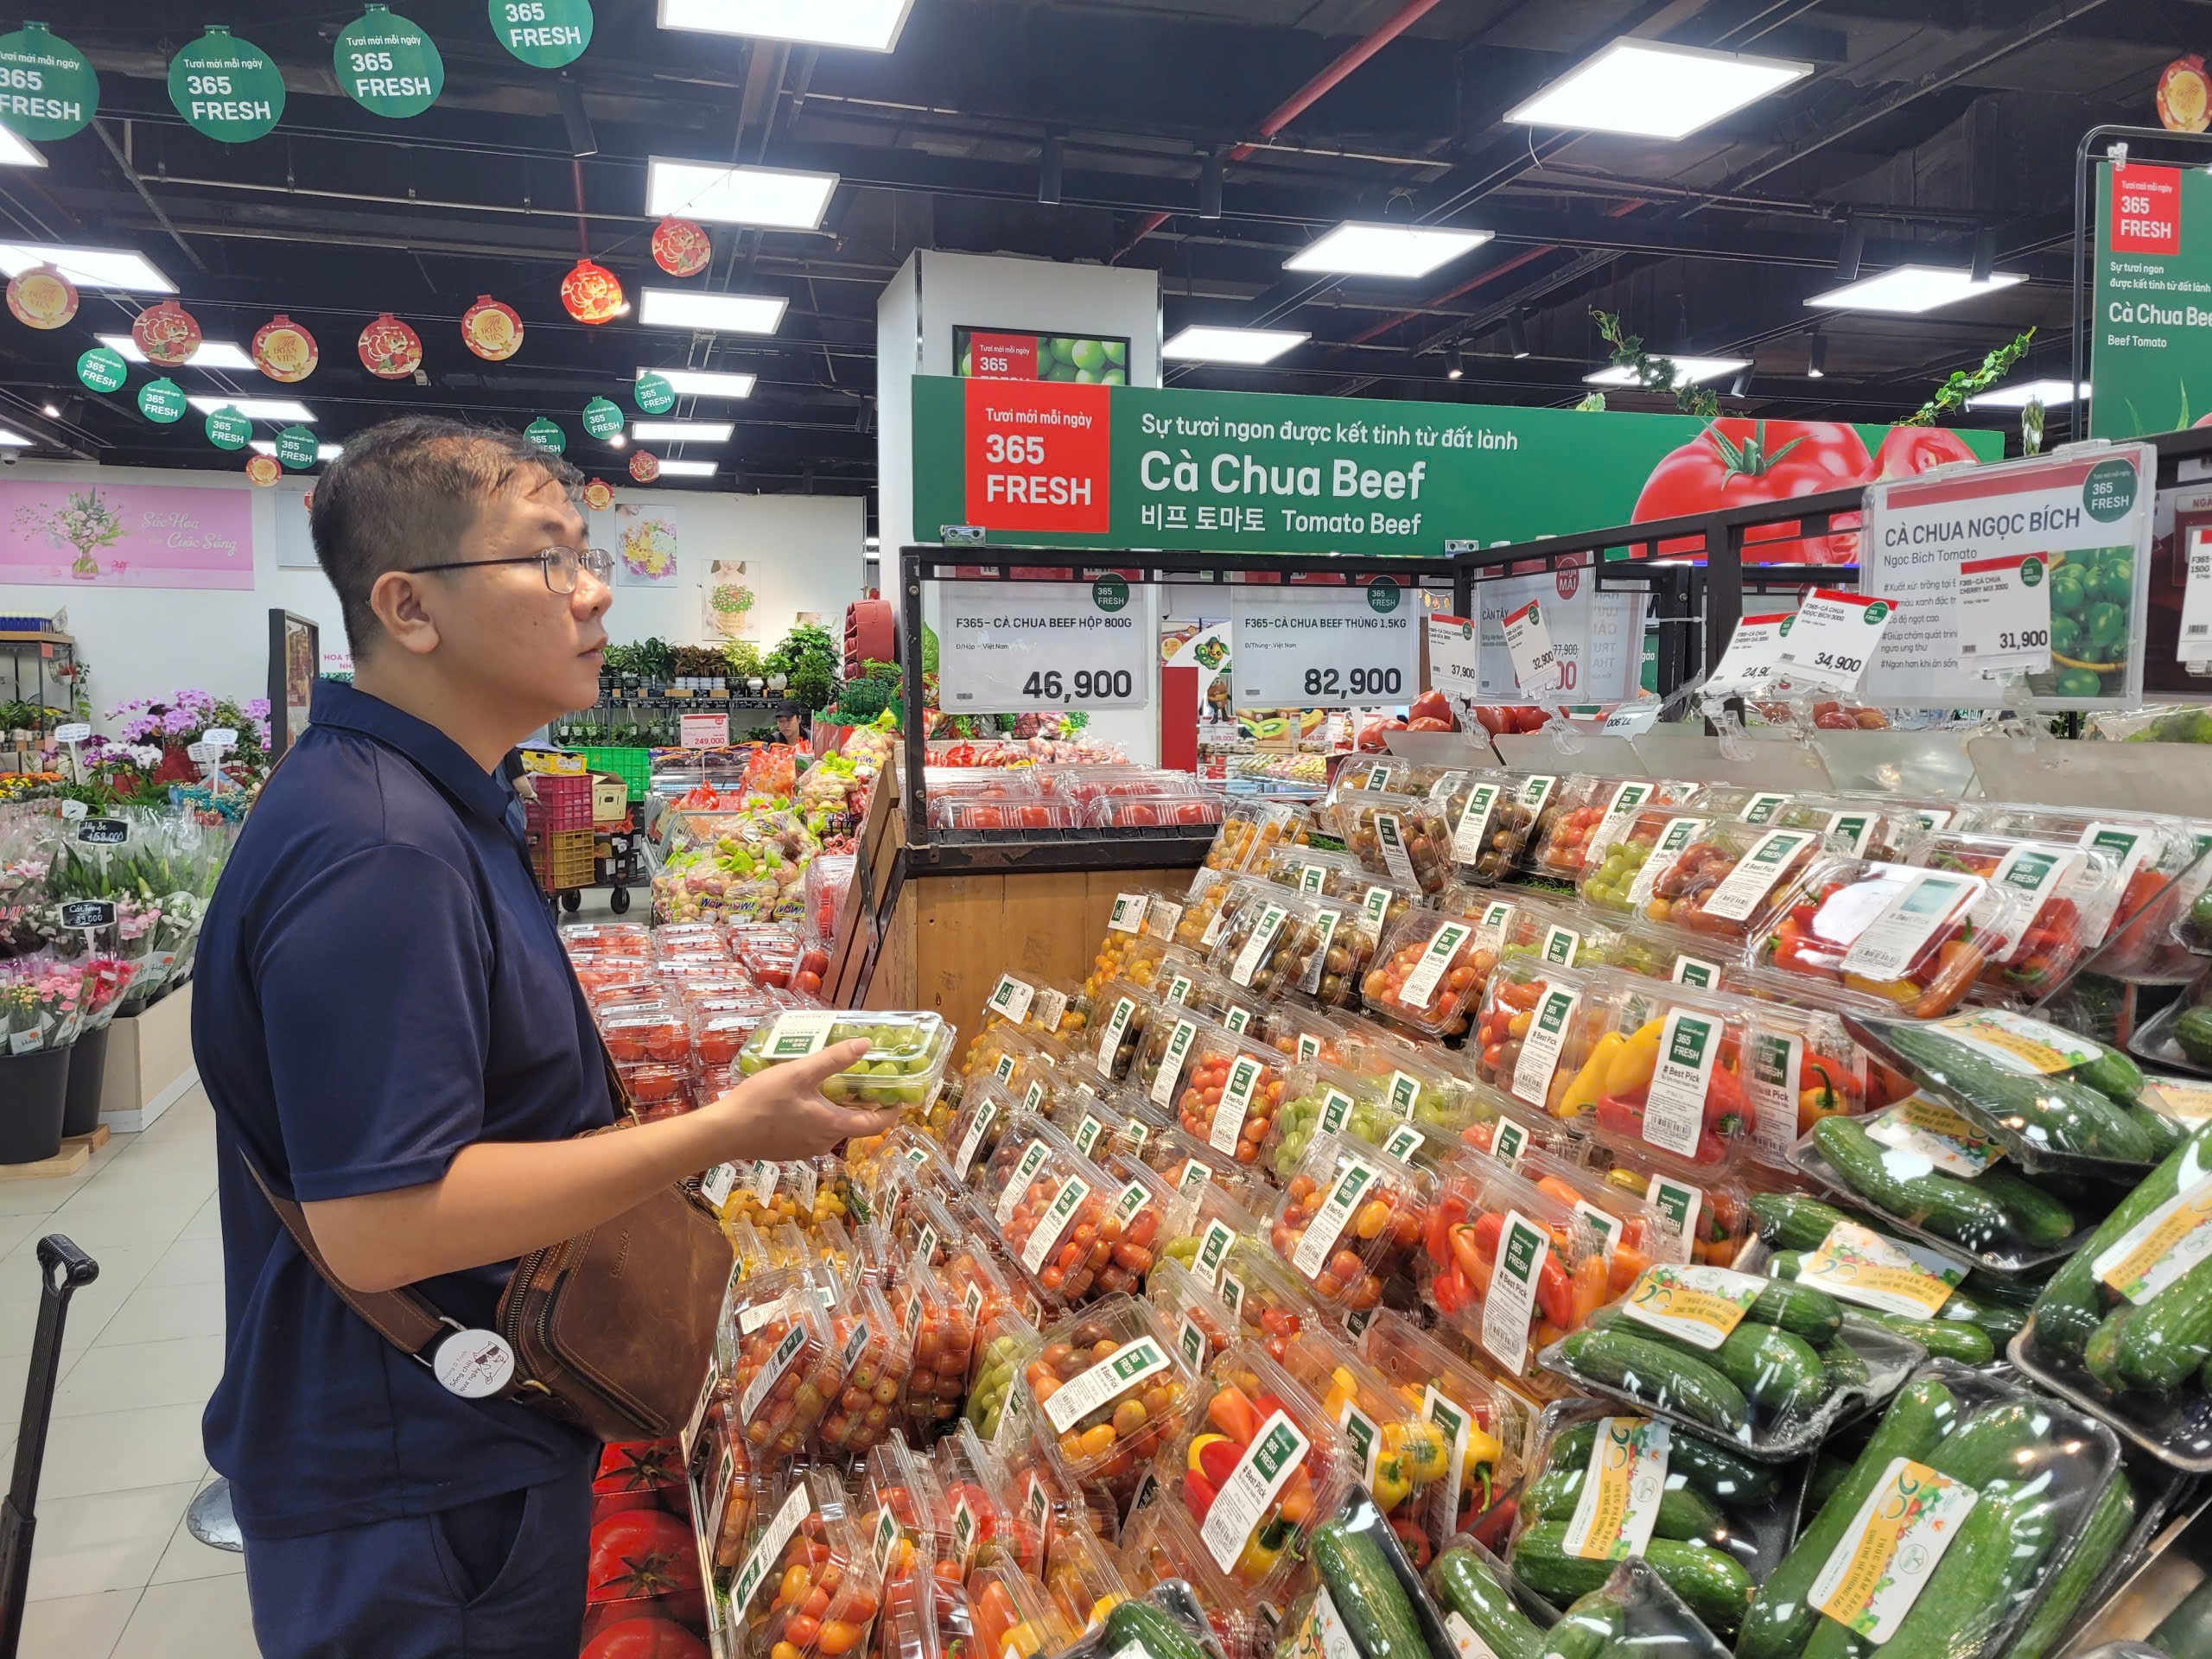 |
| Siêu thị bày bán các mặt hàng nông sản. Ảnh: MT. |
Thị trường lớn nhưng yêu cầu phân phối ngày càng cao
Theo báo cáo tổng quan thị trường trong nước năm 2025 của Bộ Công Thương, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng đạt khoảng 269 tỷ USD, trong đó riêng bán lẻ hàng hóa khoảng 205 tỷ USD. Nhóm lương thực, thực phẩm chiếm 34,1% tổng mức bán lẻ hàng hóa, tương đương khoảng 1.878 nghìn tỷ đồng, tăng 10% so với năm trước. Quy mô thị trường cho thấy cơ hội tiêu thụ lớn, nhưng để tiếp cận được dòng cầu này, nhà cung cấp phải đáp ứng những yêu cầu ngày càng cụ thể của từng kênh phân phối.
Chia sẻ trong khuôn khổ Vietnam Foodexpo, ông Đinh Văn Khôi, đại diện MM Mega Market Việt Nam, cho biết nhiều sản phẩm trong nước, kể cả hàng OCOP 3-4 sao, vẫn gặp khó khi tiếp cận các kênh phân phối hiện đại. Vấn đề, theo ông, không chỉ nằm ở chất lượng sản phẩm mà còn ở khả năng đáp ứng nhu cầu thực tế của từng nhóm khách hàng.
Một sản phẩm rau ăn lá có thể phù hợp với người tiêu dùng gia đình khi được đóng gói nhỏ, nhưng nhà hàng lại cần kích thước đồng đều, còn bếp ăn tập thể cần số lượng lớn và giao hàng đúng thời điểm. Những yêu cầu khác nhau này khiến nhà sản xuất phải tính toán từ quy cách sản phẩm đến kế hoạch sản xuất và phân phối.
Ông Đinh Văn Khôi dẫn trường hợp một nhà cung cấp OCOP 4 sao được Bộ Công Thương kết nối với các hệ thống phân phối hiện đại. Với năng lực sản xuất khoảng 100 kg mỗi ngày, ban đầu đơn vị này có thể dành toàn bộ sản lượng cho một nhà phân phối. Tuy nhiên, khi được kết nối thêm với các hệ thống khác, sản lượng vẫn không tăng tương ứng. Nguồn hàng phải chia cho nhiều đầu mối, mỗi hệ thống chỉ nhận được khoảng 30 kg mỗi ngày, chưa đủ đáp ứng nhu cầu của nhà bán lẻ. Theo ông Khôi, trường hợp này cho thấy năng lực cung ứng liên tục là một trong những điều kiện quan trọng để nhà sản xuất mở rộng phân phối vào các hệ thống bán lẻ hiện đại.
Ông Khôi cho biết các nhà bán lẻ thường gặp tình trạng chất lượng không đồng đều giữa các lô hàng, nguồn cung thiếu ổn định theo mùa vụ, chi phí bảo quản và vận chuyển cao, hoặc bao bì chưa bắt mắt, chưa phù hợp với từng nhóm khách hàng.
Còn với mô hình cửa hàng tiện lợi, bà Ngô Thị Phương Thảo, Giám đốc Đối ngoại Circle K, cho biết sản phẩm muốn tiếp cận nhóm khách hàng của hệ thống cần đáp ứng đồng thời các yêu cầu về hình thức, hương vị, an toàn và tính tiện dụng. Quy cách đóng gói nhỏ, có thể sử dụng ngay hoặc làm nóng bằng lò vi sóng, cùng thời hạn bảo quản phù hợp là những yếu tố được cân nhắc.
Thay vì đưa một sản phẩm mới vào toàn hệ thống, Circle K thường thử nghiệm tại một số cửa hàng, thu thập phản hồi của khách hàng rồi điều chỉnh trước khi mở rộng. Quy trình này cho thấy việc được chấp nhận ở một điểm bán chưa đồng nghĩa sản phẩm có thể nhanh chóng phủ rộng toàn hệ thống.
Chi phí gia nhập và cạnh tranh quầy kệ
Ngoài năng lực sản xuất, chi phí thương mại là một rào cản khác đối với doanh nghiệp nhỏ. Tại một hội thảo trong khuôn khổ Vietnam Foodexpo, ông Nguyễn Phúc Khoa, Phó chủ tịch Hiệp hội Các nhà bán lẻ Việt Nam, nêu ví dụ một mã hàng có thể phát sinh chi phí khoảng 300 triệu đồng để được đưa vào hệ thống, trong khi phạm vi phân phối chỉ ở 200-300 điểm bán.
Các khoản chi thương mại cần được phân biệt thành nhiều nhóm như phí mở mã hàng, chiết khấu trên doanh thu, ngân sách khuyến mại, trưng bày và marketing. Chi phí ban đầu để được chấp nhận vào hệ thống khác với những khoản phát sinh trong suốt thời gian sản phẩm được phân phối. Nhà cung cấp vì vậy phải tính toán cả nguồn lực cần thiết để duy trì hàng hóa trên quầy kệ, thay vì chỉ tập trung vào điều kiện gia nhập.
Một vấn đề khác là không gian trưng bày có giới hạn. Nghiên cứu “Cạnh tranh giành vị trí trên kệ hàng”, đăng trên tạp chí Production and Operations Management năm 2011, phân tích cạnh tranh giữa các sản phẩm trong bối cảnh số lượng mặt hàng tăng lên nhưng diện tích bán lẻ gần như không đổi.
Theo mô hình nghiên cứu, nhà bán lẻ phân bổ không gian quầy kệ dựa trên doanh số và biên lợi nhuận của sản phẩm. Điều này khiến cuộc cạnh tranh của nhà cung cấp không dừng lại ở việc được chấp nhận vào hệ thống. Sức bán và hiệu quả thương mại tiếp tục ảnh hưởng đến khả năng duy trì vị trí trên kệ. Nhà bán lẻ phải lựa chọn sản phẩm phù hợp với hiệu quả kinh doanh của từng điểm bán, trong khi nhà sản xuất phải đầu tư để tạo nhu cầu và duy trì tốc độ luân chuyển hàng hóa.
Chi phí phân phối cũng tạo áp lực lên nhà cung cấp. Theo Bộ Công Thương, chi phí logistics của Việt Nam được ước tính tương đương khoảng 16-17% GDP. Đây là chỉ tiêu ở quy mô nền kinh tế, không phải tỷ lệ chi phí riêng của ngành hàng tiêu dùng hay từng doanh nghiệp. Tuy nhiên, logistics không chỉ gồm cước vận tải mà còn có kho bãi, lưu kho, thủ tục, chi phí vốn và tổn thất phát sinh khi hàng hóa chậm giao hoặc hư hỏng.
Với nhà cung cấp nhỏ, việc giao hàng đến nhiều điểm bán, đáp ứng lịch giao riêng của từng hệ thống hoặc duy trì điều kiện bảo quản phù hợp có thể làm tăng chi phí, đặc biệt ngành thực phẩm thường nhạy cảm với thời gian và điều kiện bảo quản. Chẳng hạn, tôm khô Út Mau do không có chất bảo quản nên chỉ có thể giữ tối đa 7 ngày trong điều kiện thường, khiến khâu lưu kho và phân phối đòi hỏi sự tính toán chặt chẽ hơn. Khi mỗi lần giao hàng có sản lượng nhỏ, chi phí vận chuyển và bảo quản phân bổ trên từng đơn vị sản phẩm cũng cao hơn.
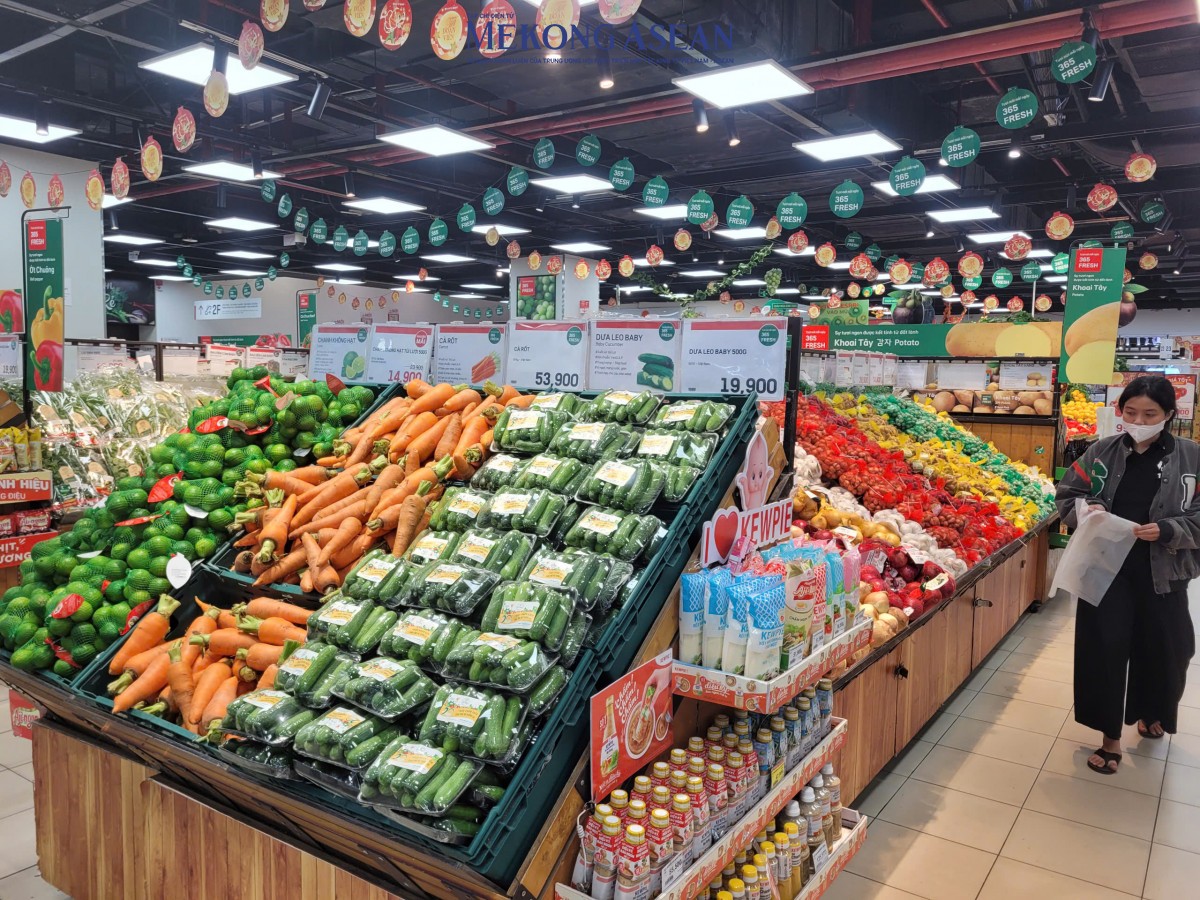 |
| Vị trí trưng bày trên kệ hàng là một trong những yếu tố cạnh tranh quan trọng đối với nhà cung cấp. Ảnh: MT. |
Ông Khoa cũng đề cập sự khác biệt về thời hạn thanh toán giữa các nhóm nhà cung cấp. Theo ví dụ ông đưa ra, doanh nghiệp nhỏ có thể phải chờ 45-60 ngày, trong khi nhà cung cấp lớn có thời hạn khoảng 15-30 ngày.
Thời gian thanh toán tác động trực tiếp đến vốn lưu động của nhà sản xuất. Trong khoảng thời gian chờ nhận tiền, doanh nghiệp vẫn phải chi trả nguyên liệu, nhân công, vận chuyển và các chi phí sản xuất tiếp theo. Với doanh nghiệp có quy mô vốn hạn chế, thời hạn thanh toán dài có thể làm tăng nhu cầu vốn lưu động và hạn chế khả năng nhận thêm đơn hàng.
Quyền thương lượng nằm ở đâu?
Trong chuỗi cung ứng thực phẩm, nhà bán lẻ có một số lợi thế cấu trúc như nắm mạng lưới phân phối, tiếp cận trực tiếp người tiêu dùng và quyết định danh mục sản phẩm được đưa lên kệ. Quyền lựa chọn nhà cung cấp và phân bổ không gian trưng bày tạo cho họ khả năng tác động đến điều kiện thương mại.
Tuy nhiên, lợi thế này không đồng nghĩa nhà bán lẻ luôn nắm quyền quyết định trong mọi giao dịch. Báo cáo Competition in the Food Supply Chain của OECD năm 2024 phân tích sự bất cân xứng về quyền lực mua hàng trong chuỗi thực phẩm. Theo tổ chức này, vị thế thương lượng phụ thuộc vào quy mô, mức độ phụ thuộc và khả năng tìm kiếm đối tác thay thế của mỗi bên.
Khi một nhà cung cấp phụ thuộc vào số ít khách hàng, trong khi sản phẩm có nhiều nguồn thay thế, nhà bán lẻ có thể có lợi thế lớn hơn trong đàm phán. Ngược lại, nhà sản xuất sở hữu sản phẩm khác biệt hoặc nguồn cung khó thay thế có thể có vị thế tốt hơn. Đặc điểm của ngành thực phẩm cũng khiến cán cân này phức tạp hơn khi hàng hóa dễ hư hỏng, cần bảo quản và vận chuyển chuyên biệt, trong khi chu kỳ sản xuất nông nghiệp thường kéo dài và sản lượng chịu ảnh hưởng của mùa vụ, thời tiết.
Vì vậy, khả năng thương lượng của nhà sản xuất không chỉ đến từ thương hiệu hay chất lượng sản phẩm. Quy mô cung ứng, mức độ ổn định, khả năng kiểm soát chi phí và số lượng kênh tiêu thụ cũng ảnh hưởng đến mức độ phụ thuộc vào nhà bán lẻ.
Ông Phan Văn Trinh, Phó cục trưởng Cục Quản lý và Phát triển thị trường trong nước, Bộ Công Thương, cho rằng nhà sản xuất cần xác định rõ vị trí của sản phẩm trên thị trường, thay vì chỉ tìm cách đưa hàng vào siêu thị. Doanh nghiệp cần xây dựng sản phẩm có đặc trưng riêng, giá cả cạnh tranh và sức hút với người tiêu dùng. Khi sản phẩm có vị thế đủ tốt, nhà bán lẻ có thể chủ động tìm đến nhà sản xuất để mua hàng
Với kinh nghiệm nhiều năm thu mua cho “ông trùm” bán lẻ Thái Lan, ông Paul Lê, Phó chủ tịch phụ trách Xúc tiến Thương mại và Xuất khẩu, Central Retail chia sẻ việc đưa hàng vào thị trường nội địa có những yêu cầu khác với xuất khẩu. Nhà cung cấp cần theo dõi lượng hàng luân chuyển giữa các cửa hàng, quản lý tồn kho và xử lý những sản phẩm bán chậm. Bên cạnh chất lượng, câu chuyện và đặc trưng của sản phẩm cũng là yếu tố giúp hàng Việt Nam tạo dấu ấn với người tiêu dùng.
Tuy nhiên, khác biệt sản phẩm cần đi cùng năng lực vận hành. Ông Trinh cho rằng bao bì và logistics là hai khâu cần được tổ chức lại để giảm gánh nặng đầu tư cho nhà cung cấp nhỏ. Thay vì mỗi doanh nghiệp tự đầu tư dây chuyền đóng gói, có thể hình thành đơn vị cung cấp dịch vụ dùng chung cho nhiều nhà sản xuất. Với vận chuyển, doanh nghiệp logistics có thể gom hàng từ nhiều nhà cung cấp thành chuyến xe 5-10 tấn để phân phối đến nhiều hệ thống bán lẻ, qua đó giảm chi phí cho từng đơn vị.
Phó Tổng Giám đốc Liên hiệp Hợp tác xã Thương mại TP HCM (Saigon Co.op), ông Dương Minh Quang gợi ý về vai trò liên kết giữa các hợp tác xã. Theo ông, các đơn vị sản xuất có thể tập hợp nguồn hàng, tổ chức giao hàng chung và phối hợp với nhà phân phối để tiết kiệm chi phí.
Bà Trần Trúc Linh chia sẻ, sau lần chào hàng chưa thành công năm 2018, doanh nghiệp từng bước mở rộng quy mô vùng trồng dưa lưới, từ trang trại 5 héc-ta ban đầu lên 15 héc-ta, đồng thời hoàn thiện danh mục sản phẩm. Danny Green phải chuẩn bị kỹ hơn trước mỗi lần tiếp cận nhà bán lẻ, từ hồ sơ sản phẩm, sản lượng có thể cung ứng, khả năng giao hàng, số lượng đặt hàng tối thiểu đến thời gian giao hàng và chính sách giá, chiết khấu.
Ngược lại, để bán lẻ thực phẩm hiệu quả hơn, các nhà bán lẻ cần đóng vai trò đối tác đồng hành với nhà sản xuất thay vì chỉ là bên mua hàng, theo ông Đinh Văn Khôi. MM Mega Market đang phối hợp với nông dân tại Đà Lạt trong việc lập kế hoạch thu hoạch, tổ chức điểm thu gom và phân phối.
Saigon Co.op hiện có hơn 90% hàng hóa trên quầy kệ là sản phẩm Việt Nam, theo ông Dương Minh Quang. Đây là một chỉ dấu về vai trò của nhà bán lẻ nội địa trong việc đưa hàng sản xuất trong nước đến người tiêu dùng. Nhưng khả năng mở rộng thị phần trong hệ thống hiện đại còn phụ thuộc vào việc doanh nghiệp có tổ chức được sản xuất, logistics và dòng tiền tương ứng với yêu cầu phân phối hay không.