 |
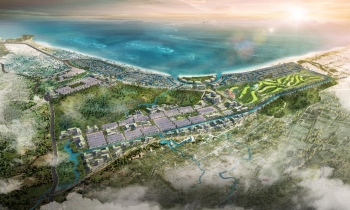
| Ảnh minh họa. |
Trong báo cáo cập nhật ngành bất động sản nhà ở mới phát hành vi, Chứng khoán SSI nhận định thị trường bất động sản đang bước vào giai đoạn tái cấu trúc, với sự phục hồi mạnh mẽ của nguồn cung sau những nỗ lực tháo gỡ vướng mắc pháp lý.
“Tuy nhiên, sự cải thiện về nguồn cung chưa đi kèm với phục hồi tương ứng của sức cầu,” đơn vị phân tích nêu quan điểm trong báo cáo công bố.
Nguồn cung phục hồi mạnh nhưng thanh khoản suy yếu
Theo số liệu Bộ Xây dựng được SSI dẫn lại, trong 6 tháng đầu năm 2026, cả nước có 171 dự án nhà ở thương mại được phê duyệt, tăng 256% so với cùng kỳ năm trước (YoY) với khoảng 135.005 căn. Đồng thời có 237 dự án đủ điều kiện bán hàng, tăng 76% YoY, tương ứng 99.500 căn.
Tại hai thị trường trọng điểm là Hà Nội và TP HCM, nguồn cung căn hộ mở bán mới tăng 39% YoY, đạt gần 27.400 căn. Tuy nhiên, nguồn cung tại khu vực nội đô vẫn tập trung chủ yếu ở phân khúc cao cấp và hạng sang.
Trong khi nguồn cung tăng mạnh, thanh khoản lại có dấu hiệu suy yếu. Tổng số giao dịch bất động sản trong 6 tháng đầu năm giảm 16% YoY, còn 244.860 giao dịch. Lượng tồn kho trong quý 2/2026 tăng lên khoảng 39.284 căn, cao hơn 55% YoY và 32% so với quý liền trước.
Tại Hà Nội, tỷ lệ hấp thụ căn hộ giảm xuống 67%, so với mức 90-105% trong giai đoạn trước. SSI cho rằng mặt bằng lãi suất duy trì ở mức cao là một trong những nguyên nhân chính khiến tốc độ hấp thụ chậm lại.
Trong khi đó, giá bán sơ cấp vẫn tăng dù thanh khoản suy yếu. Giá căn hộ sơ cấp tại Hà Nội đạt khoảng 95 triệu đồng/m2, tăng 21% YoY; tại TP HCM đạt 76 triệu đồng/m2, tăng 17%. Mức tăng này chủ yếu xuất phát từ cơ cấu nguồn cung nghiêng về phân khúc cao cấp.
Theo SSI, thay vì giảm giá niêm yết, nhiều chủ đầu tư đang áp dụng các chính sách hỗ trợ lãi suất, ân hạn nợ gốc từ 2-5 năm, giãn tiến độ thanh toán và tăng chiết khấu nhằm kích thích nhu cầu.
Ở thị trường thứ cấp, đơn vị phân tích ghi nhận giá chào bán tại một số khu vực đã giảm 20-30% so với vùng đỉnh, đặc biệt ở những phân khúc mang tính đầu tư và một số đô thị cấp hai.
 |
Triển vọng năm 2027: Cạnh tranh gay gắt, biên lợi nhuận chịu áp lực
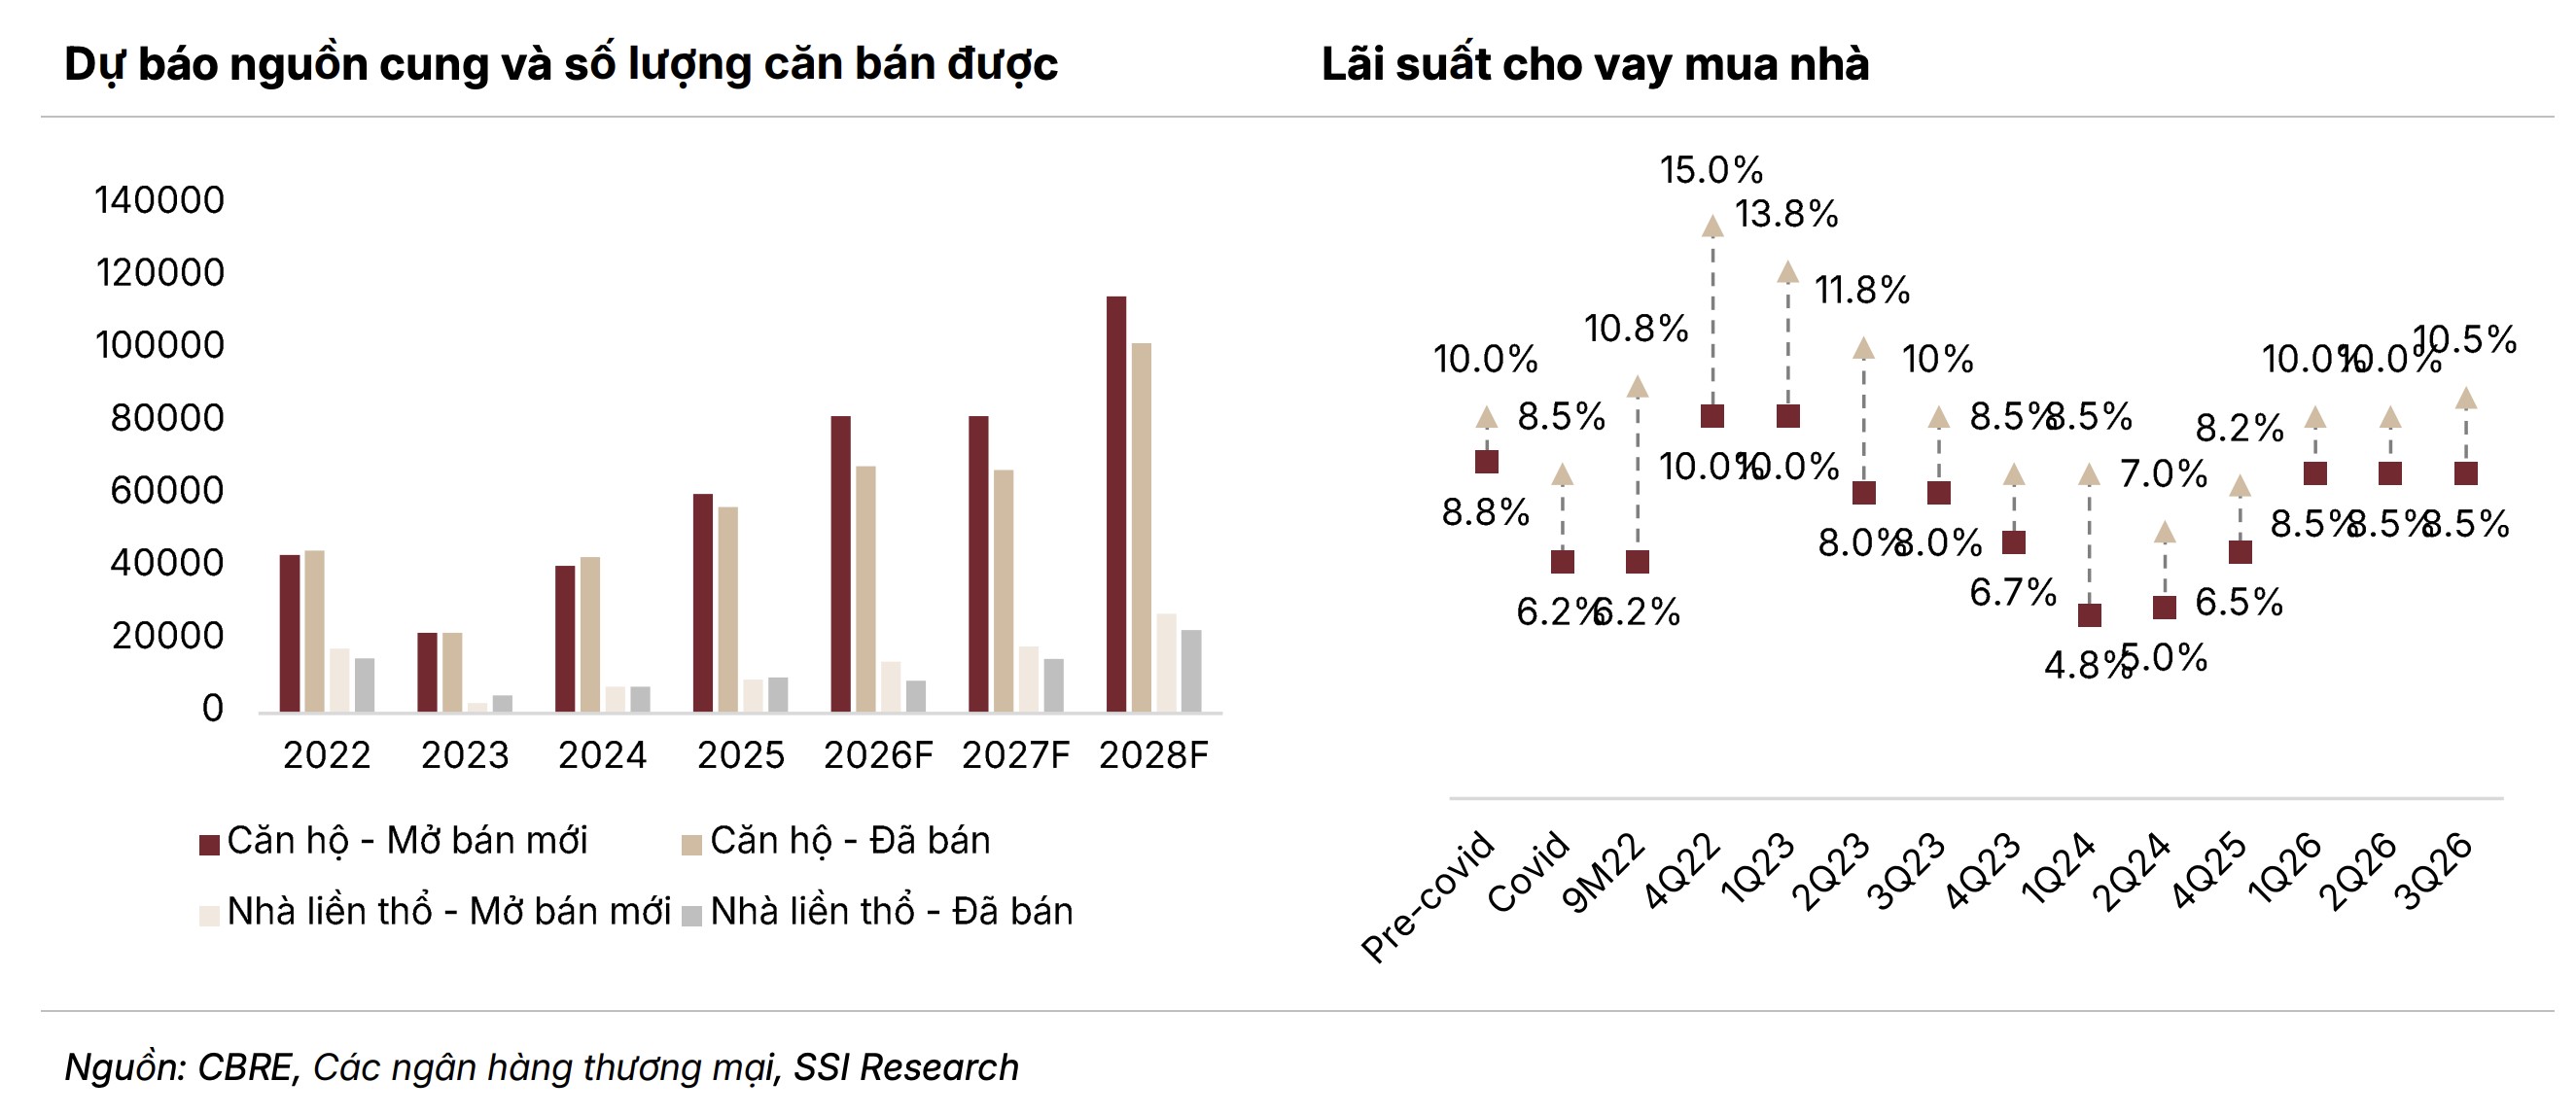
Dẫn dự báo của CBRE, SSI cho biết nguồn cung căn hộ mở bán mới tại Hà Nội và TP HCM dự kiến đạt khoảng 82.000 căn trong năm 2027, gần như đi ngang so với năm 2026 nhưng duy trì ở mức cao. Trong khi đó, nguồn cung nhà thấp tầng có thể đạt 18.500 căn, tăng 30% YoY. Sự phục hồi nguồn cung được hỗ trợ bởi tiến trình tháo gỡ pháp lý và việc triển khai hàng loạt dự án đô thị quy mô lớn.
Dù vậy, SSI cho rằng nhu cầu nhà ở có thể vẫn ở mức thấp do khả năng chi trả của người dân bị thu hẹp. Đặc biệt, lãi suất thả nổi cho vay mua nhà hiện dao động từ 12-18,5%, tạo áp lực tài chính lớn đối với người vay, nhất là khi các chương trình ưu đãi và ân hạn nợ gốc kết thúc.
Một yếu tố khác, theo đơn vị phân tích, có thể làm thay đổi cấu trúc cạnh tranh là định hướng chính sách chuyển sang nâng cao khả năng chi trả nhà ở, thông qua thúc đẩy phát triển nhà ở xã hội và nhà ở cho thuê.
Theo báo cáo, tính đến quý 2/2026, cả nước có 875 dự án nhà ở xã hội đang triển khai, với tổng quy mô 771.971 căn, tương đương 77% mục tiêu phát triển một triệu căn nhà ở xã hội của Chính phủ.
Thị trường cũng ghi nhận sự tham gia của những doanh nghiệp ngoài lĩnh vực bất động sản truyền thống như Viettel Construction, Hòa Phát và Hoa Sen.
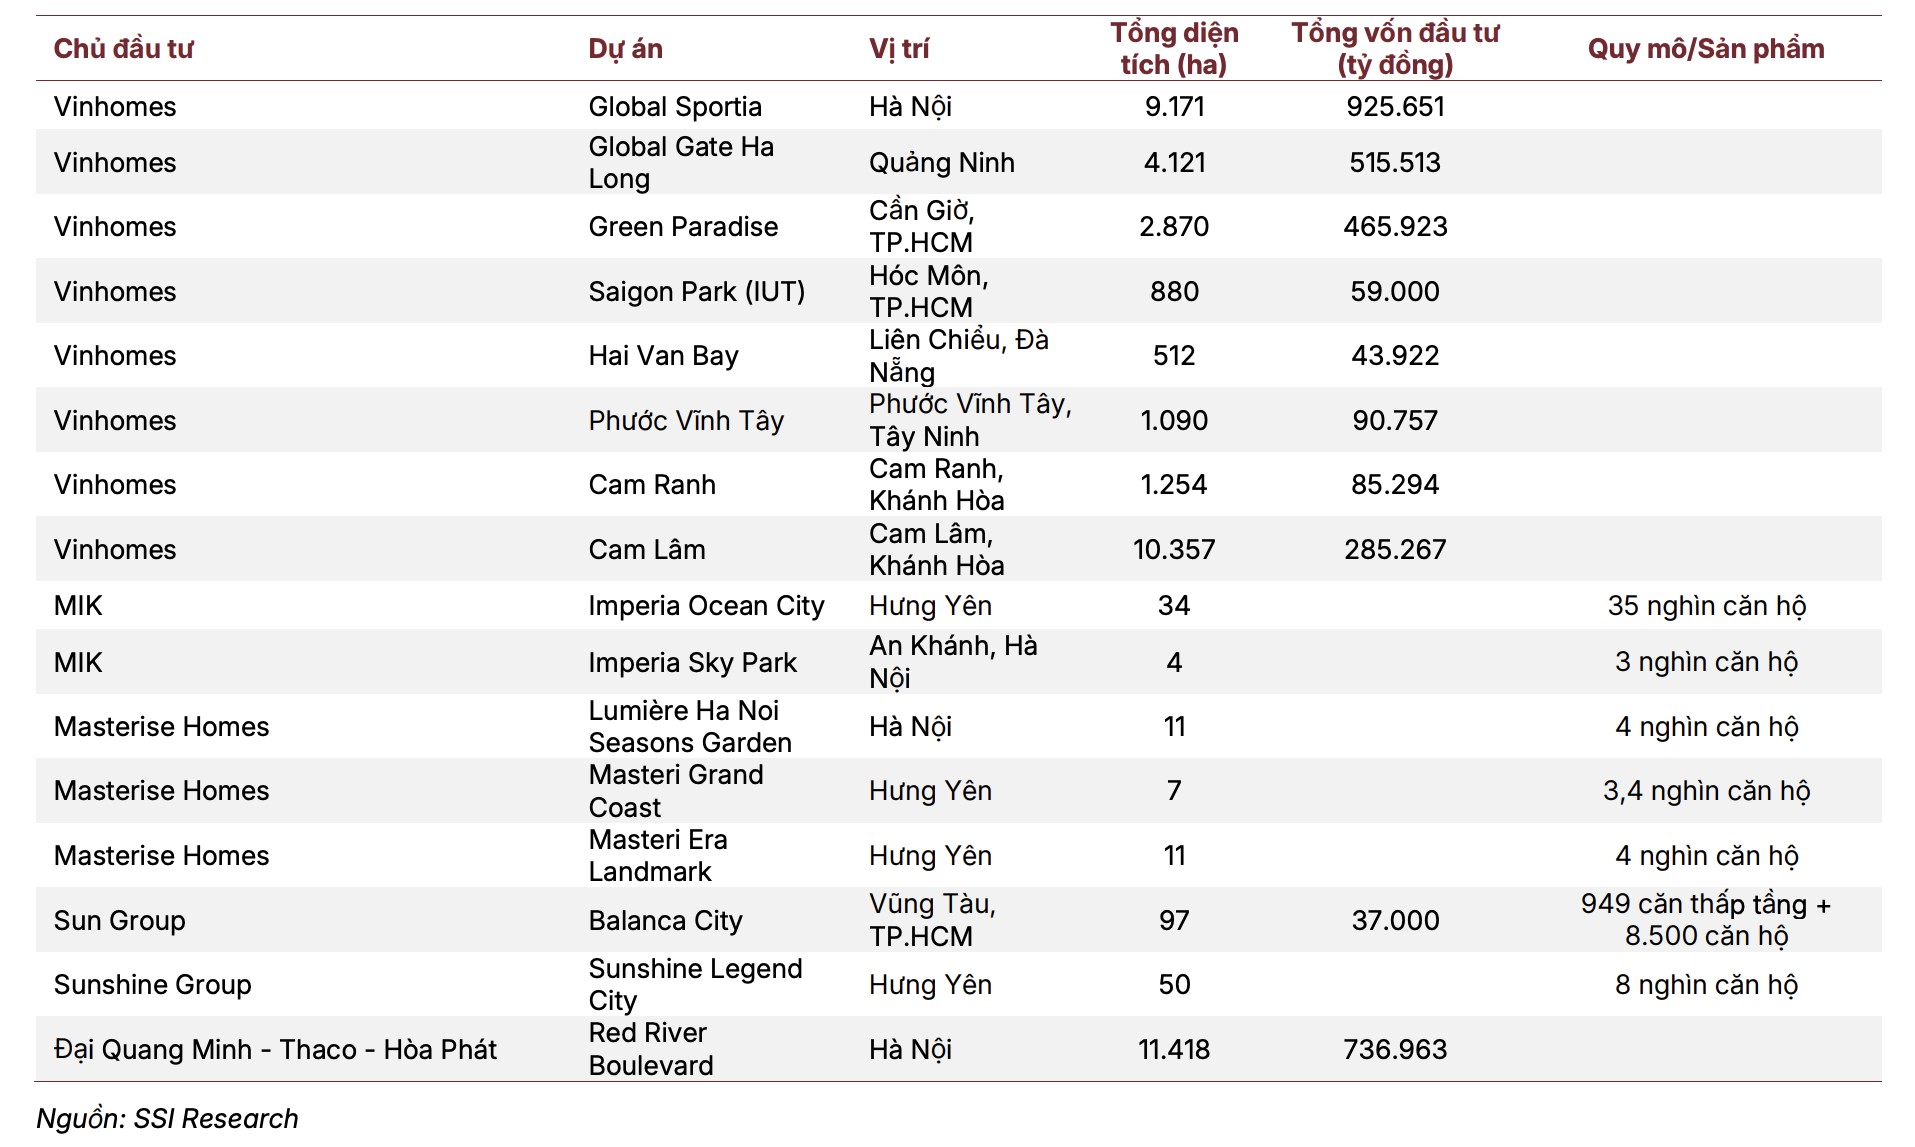 |
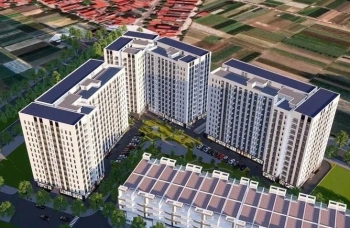
| Các dự án đại đô thị và nguồn cung nhà ở trong thời gian tới. |
SSI nhận định cạnh tranh trong ngành sẽ ngày càng gay gắt, khi nguồn cung được dẫn dắt bởi các chủ đầu tư lớn có quỹ đất và năng lực triển khai mạnh, đặc biệt là những doanh nghiệp có lợi thế tiếp cận nguồn vốn ngân hàng, đồng thời chịu tác động từ sự mở rộng của phân khúc nhà ở xã hội.
Trong bối cảnh đó, khả năng tiếp cận vốn, năng lực xử lý pháp lý, chất lượng tài sản và khả năng tạo dòng tiền sẽ trở thành những yếu tố quan trọng quyết định sức cạnh tranh dài hạn của doanh nghiệp.
Đơn vị phân tích cũng cho rằng dư địa tăng giá nhà ở trong thời gian tới không còn nhiều, trong khi các chủ đầu tư phải đối mặt với 3 áp lực chính: Chi phí tài chính và chính sách ưu đãi dành cho người mua gia tăng; cạnh tranh gay gắt hơn khi nguồn cung mở rộng; và chi phí phát triển dự án tiếp tục tăng.
Những yếu tố này có thể khiến biên lợi nhuận của các doanh nghiệp bất động sản chịu sức ép trong giai đoạn tới.
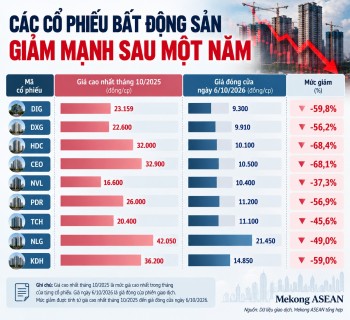
| Trên thị trường chứng khoán, SSI ghi nhận cổ phiếu bất động sản đã điều chỉnh 30-50% kể từ đầu năm 2026, đưa định giá nhiều doanh nghiệp về vùng thấp so với trung bình lịch sử. Trong đó, NLG (Nam Long) và KDH (Khang Điền) đang giao dịch ở mức P/B dự phóng năm 2027 khoảng 0,8 lần, thấp hơn 50-60% so với mức trung bình 5 năm, lần lượt là 1,6 lần và 2,2 lần. Dù định giá đã trở nên hấp dẫn hơn, SSI vẫn giữ quan điểm thận trọng về triển vọng ngành. Theo đơn vị phân tích, trong bối cảnh lãi suất còn cao, sức cầu yếu và cạnh tranh ngày càng lớn, các cổ phiếu bất động sản hiện phù hợp hơn với cơ hội giao dịch ngắn hạn. |