Với sự tham gia của các tổ chức tài chính, doanh nghiệp sản xuất xe điện và nền tảng di chuyển, nền tảng tài chính tạo tác động coLoan được kỳ vọng mở ra cơ hội để phụ nữ tiếp cận phương tiện tạo sinh kế, nguồn vốn chính thức và hành trình tài chính bền vững.
Trong hệ sinh thái này, VietCredit đóng vai trò cung cấp giải pháp tín dụng, hướng tới mục tiêu không chỉ hỗ trợ sở hữu xe điện mà còn thúc đẩy tài chính toàn diện cho phụ nữ.
Trao đổi với Mekong ASEAN, ông Đỗ Trọng Điệp, Phó Tổng giám đốc VietCredit, chia sẻ về cách thức doanh nghiệp tham gia chương trình cũng như những kỳ vọng đối với tác động xã hội dài hạn của mô hình này.
 |
| Ông Đỗ Trọng Điệp, Phó Tổng giám đốc VietCredit |
Mekong ASEAN: Xin ông cho biết VietCredit sẽ quản lý cơ chế rủi ro và chia sẻ tín dụng trong dự án coLoan như thế nào để phụ nữ vừa tiếp cận được nguồn vốn, vừa không phải gánh áp lực tài chính quá lớn?
Ông Đỗ Trọng Điệp: VietCredit đang triển khai theo hai hướng.
Trước hết, chúng tôi tận dụng nền tảng hợp tác sẵn có với Grab tại Việt Nam. Từ tháng 2/2025 đến nay, thông qua Grab và GrabFin, VietCredit đã triển khai các chương trình tín dụng ưu đãi dành cho tài xế với quy mô gần 100.000 khoản vay giải ngân.
Trên nền tảng đó, chúng tôi tiếp tục mở rộng sang hỗ trợ chuyển đổi xanh. Với các tài xế đang hoạt động, chương trình giúp họ chuyển đổi từ xe xăng sang xe điện. Còn với những người mới tham gia nghề, VietCredit phối hợp cùng Grab và các hãng xe điện như VinFast, Selex Motors, Dat Bike để cung cấp giải pháp tài chính giúp họ sở hữu phương tiện, tạo dựng sinh kế và nâng cao thu nhập.
Điều quan trọng là các khoản vay được thiết kế dựa trên khả năng tạo thu nhập thực tế của khách hàng, nhằm bảo đảm hỗ trợ phát triển sinh kế chứ không trở thành gánh nặng tài chính.
Mekong ASEAN: Giải pháp tài chính VietCredit triển khai cùng Grab có gì khác biệt so với các sản phẩm trên thị trường, thưa ông?
Ông Đỗ Trọng Điệp: Điểm khác biệt lớn nhất nằm ở mức độ số hóa và cách thiết kế dòng tiền trả nợ.
Toàn bộ quy trình được thực hiện trên nền tảng số. Tài xế chỉ mất khoảng 5 phút thao tác trên ứng dụng để hoàn tất thủ tục và có thể nhận giải ngân 24/7 mà không phải đi lại hay làm hồ sơ phức tạp.
Bên cạnh đó, chúng tôi áp dụng cơ chế thu nợ linh hoạt thông qua việc tự động trích một phần nhỏ từ thu nhập hoặc tiền thưởng hằng ngày của tài xế. Thay vì phải thanh toán một khoản lớn cuối tháng, khách hàng chỉ cần chi trả một khoản nhỏ mỗi ngày, phù hợp với dòng tiền thực tế.
Mặc dù đây là hình thức cho vay tiêu dùng tín chấp, lãi suất chương trình được thiết kế ở mức cạnh tranh, dao động từ khoảng 25% đến 39-42%/năm, tùy thuộc vào mức độ rủi ro của từng khách hàng.
 |
| Ông Đỗ Trọng Điệp (mặc áo trắng), Phó Tổng giám đốc VietCredit, tại Lễ ra mắt chính thức nền tàng coLoan tại Hà Nội ngày 2/10/2026. Ảnh: VietCredit |
Mekong ASEAN: VietCredit có cơ chế đánh giá rủi ro riêng cho nhóm khách hàng nữ hay không?
Ông Đỗ Trọng Điệp: Trước đây, gói tín dụng được áp dụng chung cho các tài xế, nhưng phụ nữ luôn là nhóm khách hàng được chúng tôi đặc biệt quan tâm.
Thực tế từ hoạt động cho vay tiêu dùng cho thấy phụ nữ thường có ý thức và trách nhiệm trả nợ rất cao. Nhờ vậy, chi phí dự phòng rủi ro đối với nhóm khách hàng này thấp hơn đáng kể so với mặt bằng chung của thị trường.
Nếu tỷ lệ rủi ro hoặc nợ xấu trong cho vay tiêu dùng tín chấp thường ở mức 10-12%, thì ở nhóm khách hàng nữ chỉ vào khoảng một nửa con số này.
Đó là một cơ sở quan trọng để VietCredit tiếp tục phát triển các giải pháp tài chính hướng tới phụ nữ, vừa mở rộng khả năng tiếp cận vốn, vừa bảo đảm quản trị rủi ro hiệu quả.
Mekong ASEAN: Làm thế nào để VietCredit sử dụng dữ liệu từ Grab hay Green SM một cách minh bạch và hỗ trợ khách hàng xây dựng lịch sử tín dụng, thưa ông?
Ông Đỗ Trọng Điệp: Nguyên tắc của chúng tôi là chỉ sử dụng dữ liệu khi khách hàng được cung cấp đầy đủ thông tin, chủ động đồng ý và dữ liệu được bảo vệ theo các quy định về an toàn thông tin, bảo vệ dữ liệu cá nhân.
Đối với nhiều tài xế công nghệ, thu nhập của họ là có thật nhưng lại khó chứng minh theo các tiêu chí truyền thống như bảng lương hay hợp đồng lao động. Dữ liệu hoạt động trên các nền tảng số giúp các tổ chức tài chính đánh giá sát hơn về mức độ ổn định của thu nhập và năng lực trả nợ của khách hàng.
Nhờ đó, khách hàng có cơ hội tiếp cận nguồn vốn chính thống phù hợp hơn với nhu cầu và khả năng tài chính, đồng thời tránh phải tìm đến tín dụng phi chính thức.
Quan trọng hơn, quá trình vay và trả nợ đúng hạn sẽ từng bước hình thành lịch sử tín dụng tích cực, tạo nền tảng để khách hàng tiếp cận các dịch vụ tài chính khác trong tương lai.
Mekong ASEAN: Theo ông, đâu là thách thức lớn nhất về mặt pháp lý hoặc hạ tầng tài chính đối với mô hình này?
Ông Đỗ Trọng Điệp: Theo tôi, thách thức đầu tiên là làm sao mở rộng khả năng tiếp cận tài chính chính thống đến nhóm khách hàng còn ít hoặc chưa có lịch sử tín dụng.
Như tôi đã nói, nhiều nữ tài xế công nghệ có nguồn thu nhập ổn định nhưng lại gần như "vô hình" trước các mô hình chấm điểm tín dụng truyền thống do không có bảng lương hoặc hồ sơ chứng minh thu nhập. Vì vậy, bài toán đặt ra là đánh giá đúng năng lực tài chính của họ để thiết kế khoản vay phù hợp và an toàn.
Thách thức thứ hai là bảo đảm sự kết nối thông suốt giữa các bên tham gia hệ sinh thái. coLoan không chỉ có tổ chức tài chính mà còn có nhà sản xuất xe điện, nền tảng di chuyển và đơn vị điều phối chương trình. Người dùng cuối cần có một hành trình đơn giản, minh bạch và thuận tiện nhất.
Với nền tảng công nghệ hiện có, VietCredit đã số hóa toàn bộ quy trình từ định danh điện tử (eKYC), thẩm định, ký hợp đồng điện tử đến thanh toán và thu nợ tự động. Điều đó giúp khoản vay đến với khách hàng nhanh chóng nhưng vẫn bảo đảm an toàn và kiểm soát rủi ro.
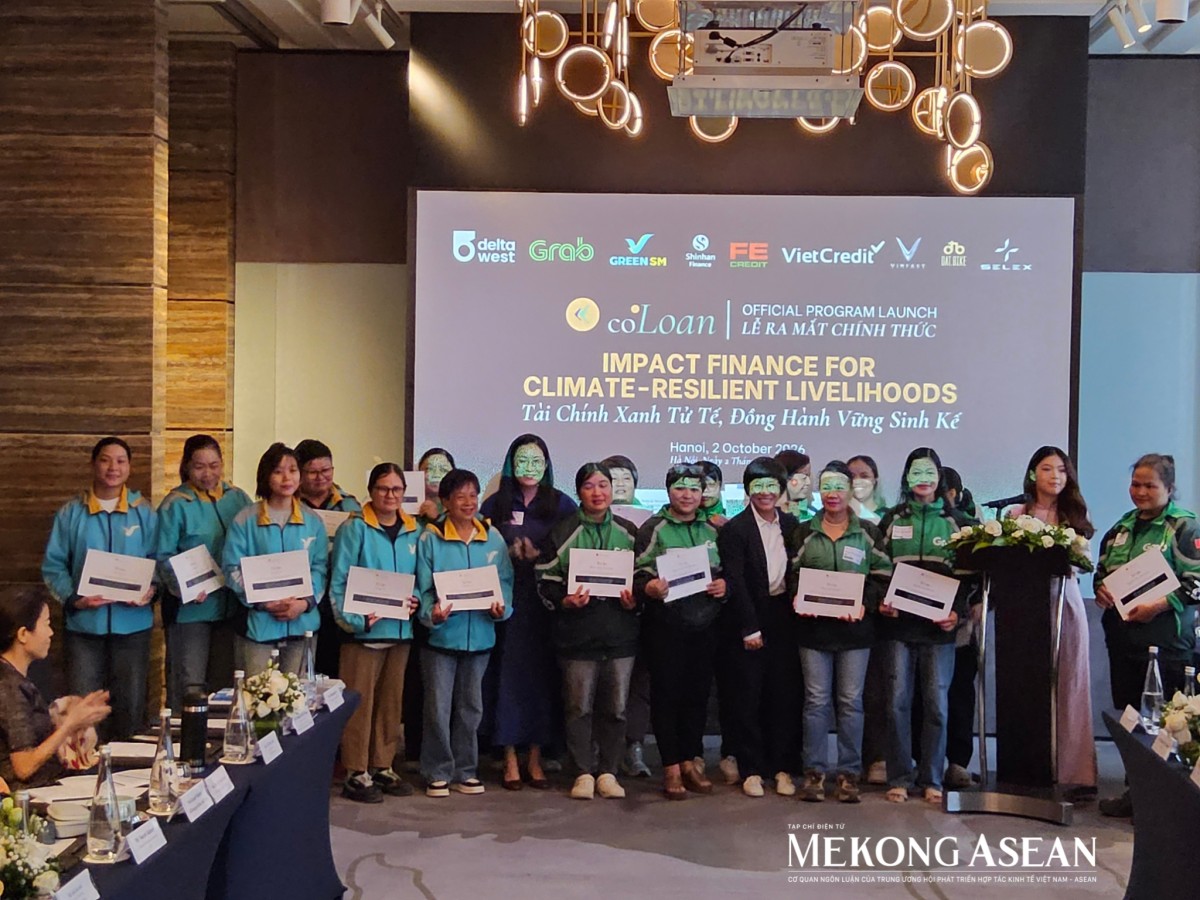 |
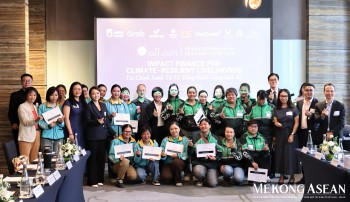
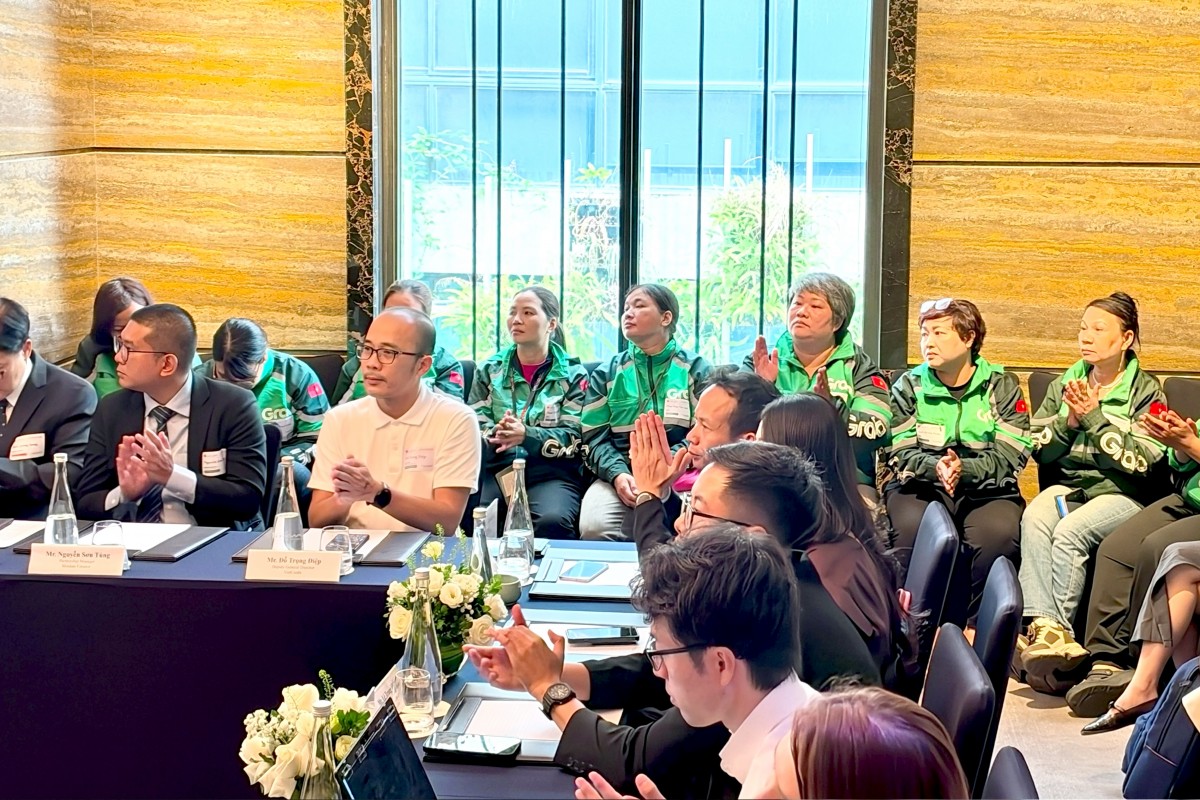
| Các nữ tài xế Grab và Green SM nhận hỗ trợ tài chính xanh từ chương trình coLoan. Ảnh: Ngọc Linh |
Mekong ASEAN: Theo ông, tác động xã hội dài hạn của việc phụ nữ được tiếp cận tài chính xanh là gì?
Ông Đỗ Trọng Điệp: Chúng tôi nhìn nhận vốn xanh không đơn thuần là một khoản vay để mua xe điện. Quan trọng hơn, đó là điểm khởi đầu cho hành trình tự chủ kinh tế của người phụ nữ.
Một chiếc xe điện giúp giảm chi phí vận hành và cải thiện thu nhập ròng. Khi hoàn thành khoản vay, khách hàng không chỉ sở hữu một tài sản tạo thu nhập mà còn có thêm sự chủ động về kinh tế.
Xa hơn, việc trả nợ đúng hạn sẽ hình thành lịch sử tín dụng tích cực, mở ra cơ hội tiếp cận các sản phẩm tài chính chính thống khác như tiết kiệm, tín dụng kinh doanh hoặc vốn phục vụ khởi nghiệp.
Tuy nhiên, vốn chỉ thực sự phát huy hiệu quả khi đi cùng kiến thức tài chính và sự đồng hành lâu dài. Vì vậy, thước đo thành công của chúng tôi không phải là số tiền đã giải ngân, mà là số lượng phụ nữ có thể tự chủ về kinh tế nhờ các giải pháp tài chính đó.
Chúng tôi mong muốn trở thành một điểm tựa tài chính đáng tin cậy để mỗi người phụ nữ không chỉ thay đổi phương tiện mưu sinh, mà còn từng bước thay đổi vị thế tài chính và chất lượng cuộc sống của mình.
Mekong ASEAN: Xin cảm ơn ông!