 |
| Ảnh minh họa |
Tại báo cáo “Chất lượng tài sản ngành ngân hàng” công bố ngày 15/9, CTCP Chứng khoán Kỹ thương (TCBS Research) ghi nhận, tỷ lệ nợ xấu của 27 ngân hàng niêm yết tại cuối quý 2/2026 ở mức 2,01%, giảm nhẹ 0,03 điểm phần trăm so với cùng kỳ năm trước nhưng cao hơn mức 1,86% cuối năm 2025.
Theo TCBS Research, từ quý 3/2022 đến quý 2/2026, số dư nợ xấu của nhóm ngân hàng khảo sát tăng từ 132.000 tỷ đồng lên khoảng 310.000 tỷ đồng, tương đương gấp 2,4 lần. Trong cùng giai đoạn, tỷ lệ nợ xấu tăng từ 1,6% lên 2,01%. TCBS cho rằng dư nợ cho vay tăng nhanh hơn đã khiến mức tăng của tỷ lệ nợ xấu thấp hơn đáng kể so với mức tăng của số dư nợ xấu.
Riêng so với cùng kỳ năm trước, số dư nợ xấu tăng thêm khoảng 43.000 tỷ đồng dù tỷ lệ nợ xấu giảm 0,03 điểm phần trăm. TCBS cho rằng, điều này đồng nghĩa khối lượng nợ cần được xử lý bằng dự phòng vẫn lớn hơn.
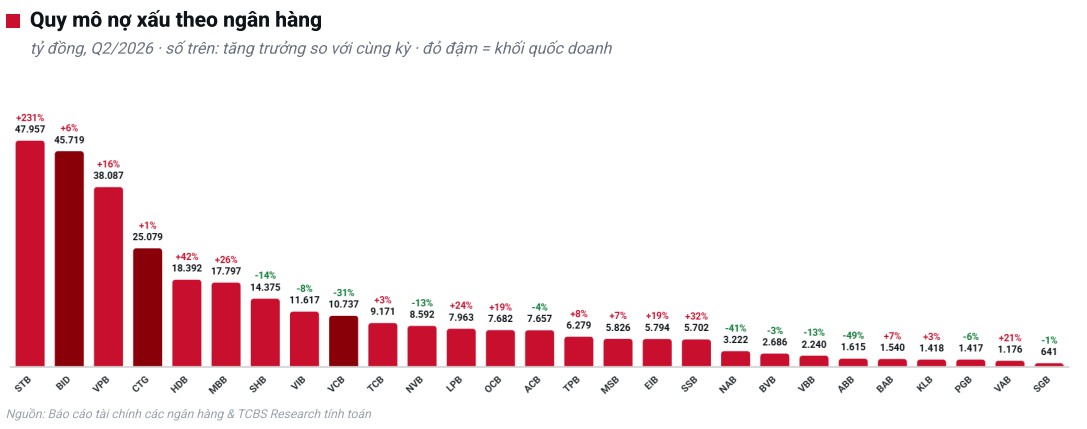
Báo cáo cho thấy, 4 ngân hàng gồm Sacombank (STB), BIDV (BID), VPBank (VPB) và VietinBank (CTG) đang nắm 50,5% tổng nợ xấu của 27 ngân hàng. Trong nhóm này, số dư nợ xấu tại STB tăng 231% so với cùng kỳ, trong khi BIDV và VietinBank chỉ tăng dưới 6%. Ngược lại, ABBank, Nam A Bank và Vietcombank ghi nhận số dư nợ xấu giảm từ 31% đến 49%.
STB chiếm tới 77,7% phần tăng thêm của nợ xấu toàn ngành trong một năm qua. Nếu loại ngân hàng này khỏi phép tính, tỷ lệ nợ xấu bình quân của 26 ngân hàng còn lại giảm từ 2,02% xuống 1,78%, trong khi số dư nợ xấu chỉ tăng 3,8%.
Thực tế, 20 trong số 27 ngân hàng được TCBS thống kê đã giảm tỷ lệ nợ xấu so với cùng kỳ. Trong đó, NVB, ABB và NAB là những ngân hàng ghi nhận mức giảm lớn, từ 1,38 đến 4,92 điểm phần trăm. VCB, ACB, TCB và BAB duy trì tỷ lệ nợ xấu dưới 1,15%.
Riêng STB, tỷ lệ nợ xấu tăng 5,08 điểm phần trăm lên 7,54%, mức cao nhất trong nhóm khảo sát. Phần tăng chủ yếu nằm ở nợ nhóm 5.
TCBS cho rằng diễn biến này phù hợp hơn với việc ghi nhận các khoản nợ tồn đọng liên quan đến quá trình tái cơ cấu và tài sản liên quan nhóm cổ đông cũ, thay vì hoàn toàn đến từ nợ mới hình thành. Tuy nhiên, báo cáo lưu ý STB chưa thuyết minh riêng cấu phần này nên chưa thể bóc tách cụ thể.
 |
Nợ nhóm 2 đảo chiều sau 10 quý đi xuống
Dù mức tăng nợ xấu hiện tại tập trung tại một số ngân hàng, TCBS cho rằng tín hiệu cần theo dõi cho những quý tiếp theo lại nằm ở nợ nhóm 2.
Tỷ lệ nợ nhóm 2 của toàn ngành đã tăng hai quý liên tiếp, từ mức thấp nhất 1,17% vào cuối năm 2025 lên 1,38% tại cuối quý 2/2026, đồng thời cao hơn 0,13 điểm phần trăm so với cùng kỳ.
Trước đó, tỷ lệ này gần như giảm liên tục trong 10 quý, từ 2,57% vào quý 2/2023 xuống 1,17% cuối năm 2025.
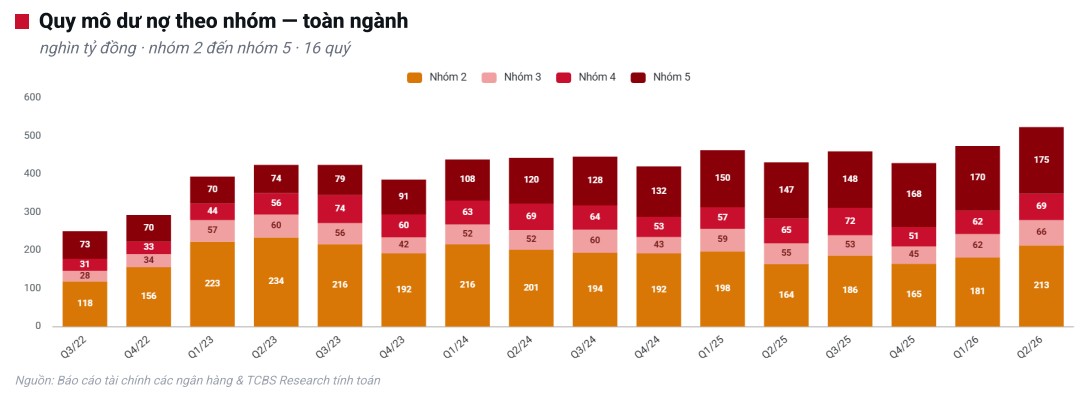 |
Nợ nhóm 2 là các khoản nợ quá hạn từ 10 đến 90 ngày, nằm ngay trước nhóm nợ xấu. Theo TCBS, với tỷ lệ chuyển nhóm tương tự các quý trước, một phần lượng nợ nhóm 2 tăng thêm có thể chuyển thành nợ xấu trong một đến hai quý tới.
Áp lực này không chỉ xuất hiện ở các ngân hàng đang có chất lượng tài sản kém. Tại cuối quý 2/2026, 15/27 ngân hàng có tỷ lệ nợ nhóm 2 cao hơn cùng kỳ. SGB, STB, PGB và VBB là bốn ngân hàng ghi nhận mức tăng lớn nhất; ACB và TCB cũng tăng dù tỷ lệ vẫn dưới 0,7%.
Do đó TCBS dự báo tỷ lệ nợ xấu toàn ngành có thể nhích lên từ mức 2,01% trong nửa cuối năm 2026 khi một phần nợ nhóm 2 chuyển nhóm.
Một chỉ báo khác được TCBS đưa ra là tốc độ hình thành và xử lý nợ xấu.
Trong 6 tháng đầu năm 2026, nợ xấu hình thành ròng của 27 ngân hàng đạt 104.323 tỷ đồng, tăng 3,7% so với mức 100.621 tỷ đồng cùng kỳ năm trước. Tuy nhiên, tính trên dư nợ cuối kỳ, tỷ lệ này giảm từ 0,77% xuống 0,68% do tín dụng tăng 17,8%.
Cùng thời gian, các ngân hàng xử lý 57.565 tỷ đồng nợ bằng dự phòng, giảm 6,3% so với cùng kỳ. Như vậy, lượng nợ xấu hình thành mới cao gấp khoảng 1,8 lần lượng được xử lý, với chênh lệch 46.758 tỷ đồng. Đây là phần khiến số dư nợ xấu toàn ngành tiếp tục đi lên.
Khả năng xử lý cũng phân hóa đáng kể giữa các ngân hàng. Có 11 ngân hàng ghi nhận lượng nợ xử lý lớn hơn nợ hình thành, dẫn đầu là Vietcombank, SHB và Nam A Bank. TCBS đánh giá STB và HDBank khó giảm tỷ lệ nợ xấu trong hai quý tới thông qua xử lý nợ do dự phòng đã trích tại hai ngân hàng này đều dưới 60% số dư nợ xấu.
Cùng với nợ xấu, một vấn đề khác được TCBS lưu ý là tốc độ tích lũy bộ đệm dự phòng.
Đến cuối quý 2/2026, dự phòng cho vay khách hàng của 27 ngân hàng đạt 244.445 tỷ đồng, tăng 14,7% so với cùng kỳ. Tuy nhiên, do nợ xấu tăng nhanh hơn với mức 16,1%, tỷ lệ bao phủ nợ xấu toàn ngành giảm về 78,8%, thấp hơn một điểm phần trăm so với cùng kỳ và giảm so với mức 82,9% cuối năm 2025.
Mức độ phân hóa giữa các ngân hàng khá lớn. Vietcombank có tỷ lệ bao phủ nợ xấu 279,3%; BAB, VietinBank và Techcombank đều trên 125%. Ở chiều ngược lại, NVB chỉ đạt 18,9%, Eximbank 31,7% và Saigonbank 35,7%.
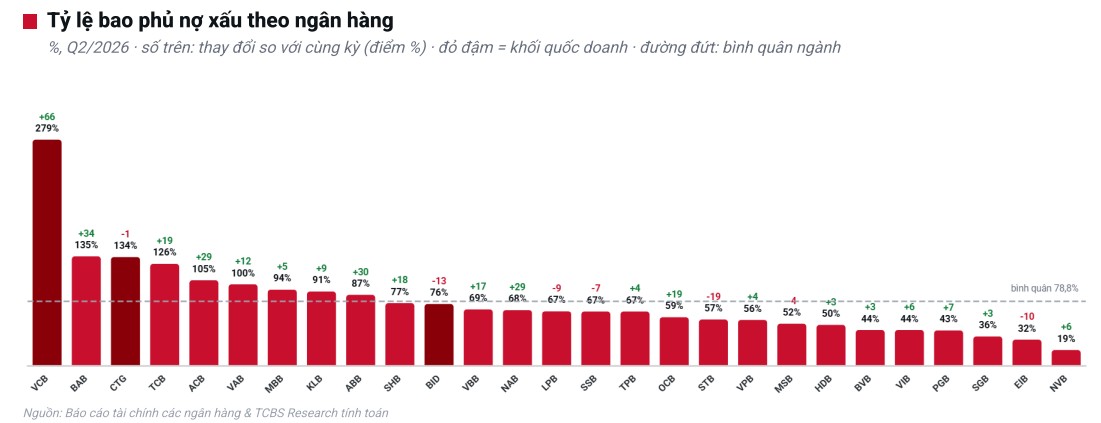 |
Theo báo cáo, 13 ngân hàng có tỷ lệ nợ xấu cao hơn mức bình quân ngành đều có tỷ lệ bao phủ thấp hơn bình quân. Nhóm này nắm 54,4% tổng nợ xấu nhưng chỉ chiếm 37,1% tổng dự phòng.
Ngược lại, nhóm có tỷ lệ nợ xấu dưới 1,25% gồm VCB, CTG, TCB, ACB, BAB, VAB và ABB đều duy trì tỷ lệ bao phủ cao hơn bình quân 78,8%.
TCBS cho rằng nhóm nợ xấu cao và bao phủ thấp có thể phải tăng chi phí tín dụng trong các quý tới, còn nhóm nợ xấu thấp và bộ đệm dự phòng cao có dư địa lợi nhuận lớn hơn.
Lãi, phí phải thu tăng gấp đôi tốc độ dư nợ
TCBS cũng lưu ý diễn biến của "tài sản có khác". Đến ngày 30/6, khoản mục này đạt 700.200 tỷ đồng, tương đương 3,09% tổng tài sản, so với mức 2,58% cùng kỳ.
Riêng các khoản phải thu đạt 378.923 tỷ đồng, tăng 42,7% so với cùng kỳ và chiếm 1,67% tổng tài sản. Sáu ngân hàng chiếm 67% số dư gồm SHB với 78.903 tỷ đồng, VietinBank 48.074 tỷ đồng, Techcombank 43.069 tỷ đồng, BIDV 32.757 tỷ đồng, HDBank 26.456 tỷ đồng và MB 25.431 tỷ đồng.
Đáng chú ý hơn là lãi và phí phải thu. Đến cuối tháng 6, khoản mục này đạt 230.745 tỷ đồng, tăng 36,1% so với cùng kỳ, gấp khoảng hai lần tốc độ tăng dư nợ 17,8%.
Tỷ lệ lãi và phí phải thu trên dư nợ theo đó tăng từ 1,3% lên 1,5%, cao nhất trong sáu kỳ bán niên. Theo TCBS, diễn biến này cho thấy lượng lãi chưa thu đang tích lũy nhanh hơn dư nợ và một phần dư nợ nhóm 1 đã chậm trả lãi nhưng chưa được phản ánh trong tỷ lệ nợ xấu 2,01%.
Mức độ cũng phân hóa giữa các ngân hàng. VAB có tỷ lệ lãi và phí phải thu trên dư nợ cao nhất với 8,31%, tiếp theo là BAB 5,53%, MSB 5,39%, NAB 4,64%, BVB 3,43% và VBB 3,23%.
Từ các dữ liệu trên, TCBS xác định ba vấn đề cần theo dõi trong nửa cuối năm 2026 gồm nợ nhóm 2 tăng hai quý liên tiếp; dự phòng tăng chậm hơn nợ xấu; và lãi, phí phải thu tăng nhanh hơn đáng kể so với dư nợ.
Theo đánh giá của công ty chứng khoán, mức tăng nợ xấu hiện tại chưa phản ánh sự suy giảm trên diện rộng của hệ thống khi phần lớn mức tăng tập trung tại STB. Tuy nhiên, sự đảo chiều của nợ nhóm 2 cùng với các khoản tín dụng nằm ngoài chỉ tiêu nợ xấu công bố cho thấy việc đánh giá chất lượng tài sản ngân hàng trong giai đoạn tới cần được nhìn rộng hơn thay vì chỉ dựa vào tỷ lệ nợ xấu hiện tại.