 |
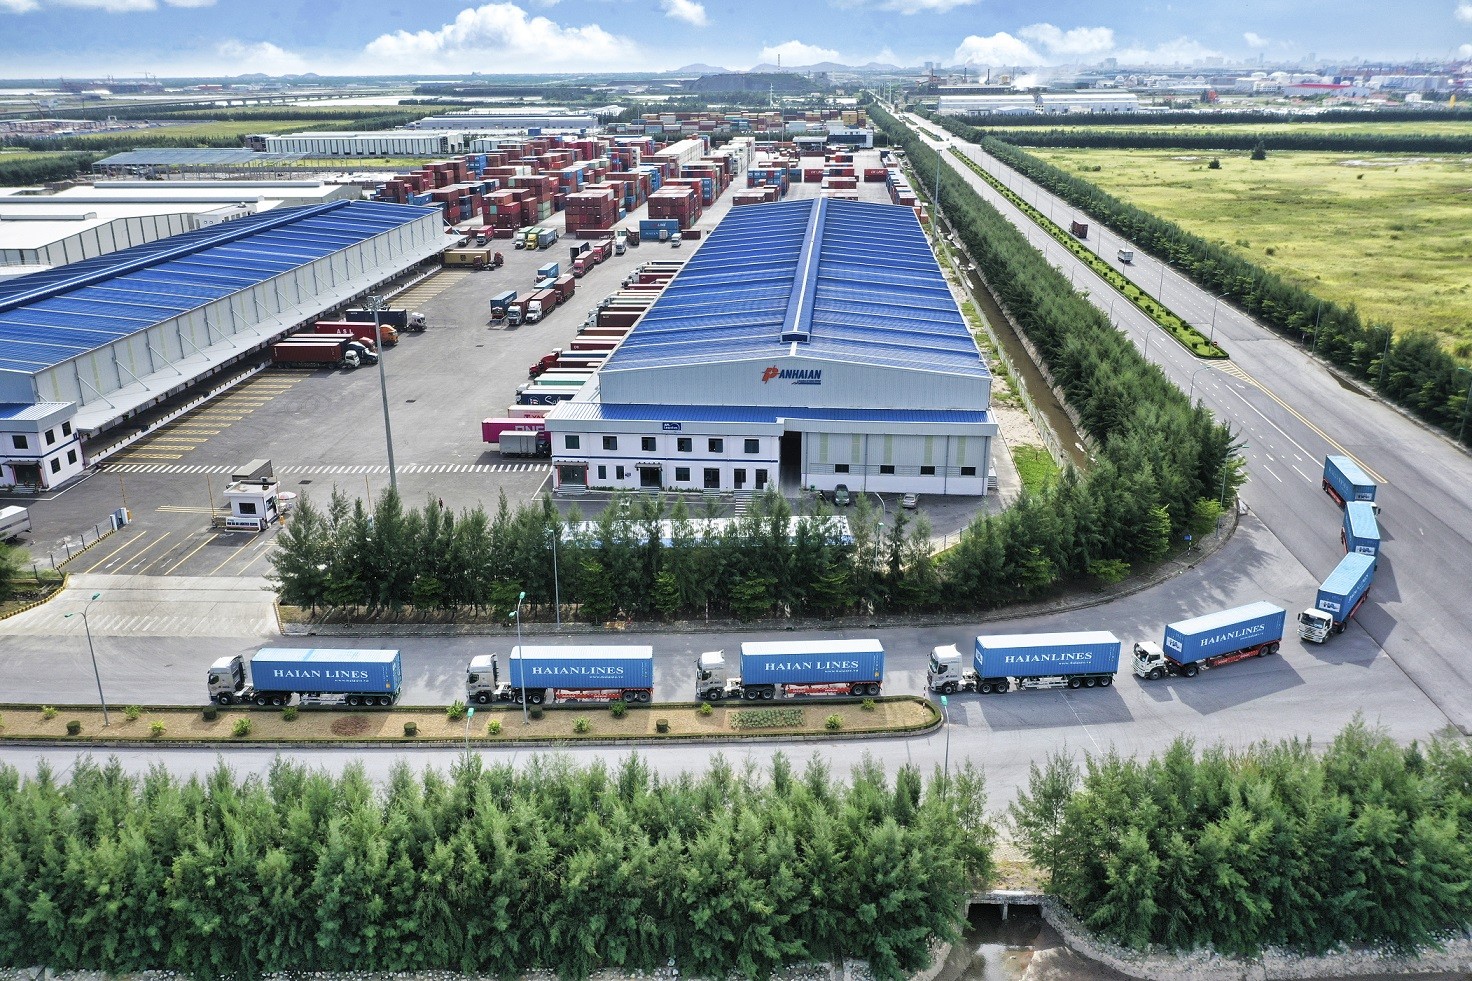
| Ảnh minh họa: HAH. |
VietinBank Capital tăng sở hữu, Gelex ‘rời cuộc chơi’
CTCP Vận tải và Xếp dỡ Hải An (HoSE: HAH) trong thời gian gần đây ghi nhận liên tiếp những biến động đáng chú ý trong cơ cấu cổ đông lớn. Ngày 23/9 vừa qua, Công ty TNHH MTV Quản lý Quỹ Ngân hàng TMCP Công thương Việt Nam (VietinBank Capital) mua thêm 15 triệu cổ phiếu HAH, nâng tỷ lệ sở hữu từ 9,38% (tương đương 18 triệu cổ phiếu) lên 17,2% (tương đương 33 triệu cổ phiếu) vốn điều lệ tại Hải An.
Đây là lần thứ hai trong vòng chưa đầy hai tháng VietinBank Capital gia tăng tỷ lệ sở hữu tại HAH. Trước đó, ngày 30/7, tổ chức này mua gần 10,4 triệu cổ phiếu, qua đó nâng sở hữu từ hơn 7,6 triệu đơn vị (chiếm 4,05% vốn điều lệ) lên tròn 18 triệu đơn vị (chiếm 9,56% vốn điều lệ) và trở thành cổ đông lớn của Hải An.
Ở chiều ngược lại, cũng trong phiên 23/9, CTCP Tập đoàn Gelex (mã GEX) đã chuyển nhượng toàn bộ hơn 9,7 triệu cổ phiếu HAH đang sở hữu, tương đương 5,16% vốn của Hải An, qua đó không còn là cổ đông lớn của doanh nghiệp vận tải biển này.
Động thái thoái vốn diễn ra không lâu sau khi Gelex trở thành cổ đông lớn tại Vận tải và Xếp dỡ Hải An. Theo công bố trên HoSE, ngày 21/8/2026, Gelex mua thêm 413.600 cổ phiếu HAH, tăng tỷ lệ sở hữu từ 4,94% lên 5,16%.
Hai giao dịch trên diễn ra trong phiên HAH ghi nhận thanh khoản đột biến. Tổng khối lượng cổ phiếu được sang tay trong ngày 23/9 đạt hơn 16,6 triệu đơn vị, trong đó giao dịch thỏa thuận chiếm phần lớn với hơn 15,3 triệu cổ phiếu, giá trị 721,6 tỷ đồng.
Phía sau HAH là những nhóm cổ đông nào?
VietinBank Capital hiện là một trong những cổ đông lớn nhất của HAH với tỷ lệ 17,2%. Tuy nhiên, nếu tính cả các doanh nghiệp liên quan, nhóm CTCP Container Việt Nam (Viconship, HoSE: VSC) đang có sự hiện diện đáng kể hơn tại doanh nghiệp vận tải biển này.
Tại thời điểm 30/6/2026, Viconship trực tiếp sở hữu khoảng 29,8 triệu cổ phiếu HAH, tương đương 15,86%. Bên cạnh đó, ba công ty trong hệ sinh thái Viconship gồm Công ty TNHH Cảng Nam Hải Đình Vũ, Công ty TNHH MTV Trung tâm Logistics Xanh và Công ty TNHH MTV Dịch vụ Cảng Xanh cũng lần lượt nắm 0,79%, 2,18% và 3,47% vốn tại HAH.
Cộng lại, nhóm Viconship nắm khoảng 42 triệu cổ phiếu HAH, tương đương 22,3% vốn điều lệ Hải An.
Sự hiện diện của Viconship tại HAH không chỉ nằm ở tỷ lệ sở hữu. Hai doanh nghiệp còn hợp tác trong lĩnh vực vận tải container thông qua Công ty TNHH Hải An Green Shipping Lines, được thành lập từ năm 2025, trong đó Viconship sở hữu 60% và HAH sở hữu 40% vốn điều lệ.
Bên cạnh nhóm Viconship, CTCP Đầu tư và Vận tải Hải Hà cũng là một cổ đông lớn của HAH. Tại thời điểm 30/6, doanh nghiệp này sở hữu hơn 26,55 triệu cổ phiếu HAH, tương đương 13,84% vốn.
Hải An tăng tốc mở rộng đội tàu
Thay đổi về nhóm cổ đông lớn diễn ra trong bối cảnh kết quả kinh doanh của Hải An đang duy trì đà tăng trưởng. Theo báo cáo tài chính hợp nhất giữa niên độ đã được soát xét, 6 tháng đầu năm 2026, Hải An đạt hơn 2.798 tỷ đồng doanh thu thuần, tăng 14,5% so với cùng kỳ năm trước (YoY). Lợi nhuận sau thuế đạt khoảng 817,6 tỷ đồng, tăng 19% YoY.
Với kế hoạch lợi nhuận sau thuế cả năm 1.250 tỷ đồng, doanh nghiệp đã hoàn thành khoảng 65% chỉ tiêu lợi nhuận sau nửa năm.
Kết quả này được hỗ trợ bởi việc bổ sung tàu Haian Iris vào khai thác từ cuối năm 2025, cùng diễn biến sản lượng và giá cước vận tải thuận lợi hơn.
Dự báo về tình hình kinh doanh của HAH trong quý 3/2026, CTCP Chứng khoán MB (MBS) kỳ vọng lợi nhuận doanh nghiệp sẽ tăng 12% YoY, lên mức 339 tỷ đồng. Theo đơn vị phân tích này, HAH có thể hưởng lợi từ việc tăng giá dịch vụ cảng và tiết giảm chi phí thuê ngoài, qua đó cải thiện biên lợi nhuận gộp từ hoạt động khai thác cảng.
Ở mảng vận tải, doanh thu cho thuê tàu được dự báo tăng nhờ chuyển đổi một tàu từ tự vận hành sang cho thuê, cùng các hợp đồng thuê mới được gia hạn trong 9 tháng đầu năm trong bối cảnh giá cước cho thuê duy trì ở mức cao.
Trong khi hoạt động kinh doanh đang tăng trưởng, HAH cũng đẩy mạnh đầu tư để mở rộng quy mô đội tàu.
Tại thời điểm tháng 5/2026, Hải An sở hữu 20 tàu, gồm 2 tàu của Hải An Green Shipping Lines, với tổng sức chở 33.077 TEU. Trong đó, 6 tàu trực tiếp khai thác trên các tuyến nội địa và Đông Bắc Á, số còn lại chủ yếu được cho thuê.
Theo kế hoạch được trình tại ĐHĐCĐ thường niên năm 2026 diễn ra ngày 6/6 vừa qua, Chủ tịch HĐQT Vũ Thanh Hải cho biết, 4 tàu Bangchak Max 1.800 Teus được đầu tư từ năm 2024 đang hoạt động hiệu quả và sẽ trở thành cơ sở để công ty tiếp tục triển khai kế hoạch đầu tư thêm 4 tàu 3.000 Teus cùng 4 tàu 7.000 Teus trong thời gian tới.
Năm 2026, doanh nghiệp dự kiến đầu tư thêm từ 1 – 2 tàu. Bên cạnh đó, 8 tàu đóng mới dự kiến được bàn giao trong giai đoạn 2027 – 2028.
"Đến thời điểm đó đội tàu của công ty sẽ vào khoảng 30 chiếc. Tuy nhiên, nếu có những tàu second-hand phù hợp thì chúng tôi vẫn tiếp tục tiến hành đầu tư. Trên thực tế, công ty thường thực hiện nhiều hơn kế hoạch đã trình cổ đông thông qua", Chủ tịch HĐQT HAH nói thêm tại ĐHĐCĐ.
Mở rộng đội tàu kéo theo nhu cầu vốn lớn
Quy mô đầu tư ngày càng lớn cũng đặt ra bài toán về nguồn vốn đối với Hải An. Tại ngày 30/6/2026, tổng giá trị các cam kết vốn trong tương lai để mua tàu mới, đối với những hợp đồng đã ký nhưng chưa triển khai, lên tới khoảng 6.585 tỷ đồng, tăng gần 64% so với cuối năm 2025.
Trong 6 tháng đầu năm, HAH tạo ra 986,7 tỷ đồng dòng tiền thuần từ hoạt động kinh doanh, nhưng dòng tiền sử dụng cho hoạt động đầu tư lên tới 1.234 tỷ đồng. Riêng khoản chi mua sắm, xây dựng tài sản cố định và các tài sản dài hạn khác đạt gần 901 tỷ đồng.
Phần thiếu hụt giữa dòng tiền kinh doanh và nhu cầu đầu tư được bù đắp một phần bằng nguồn vốn vay. Trong kỳ, HAH thu hơn 1.212 tỷ đồng từ đi vay.
Đến cuối tháng 6/2026, tổng vay và nợ thuê tài chính của HAH đạt khoảng 2.661 tỷ đồng, tăng gần 460 tỷ đồng so với cuối năm 2025. Trong khi đó, vốn chủ sở hữu đạt khoảng 6.097 tỷ đồng, tăng 703 tỷ đồng.
Với 6.585 tỷ đồng cam kết vốn cho các hợp đồng mua tàu chưa triển khai, nhu cầu vốn của HAH dự kiến tiếp tục tăng khi các dự án lần lượt được thực hiện. Khả năng cân đối giữa dòng tiền tự tạo ra, vốn chủ sở hữu và nguồn vốn vay vì vậy sẽ là yếu tố cần quan tâm trong quá trình doanh nghiệp mở rộng đội tàu.
Bên cạnh đó, hiệu quả của các khoản đầu tư mới sẽ phụ thuộc đáng kể vào diễn biến giá thuê tàu và cước vận tải container.
Trong ngắn hạn, mặt bằng giá thuận lợi có thể hỗ trợ doanh thu và lợi nhuận khi số tàu khai thác tăng. Ngược lại, nếu nguồn cung tàu container gia tăng nhanh hơn nhu cầu vận chuyển, giá thuê và giá cước có thể chịu áp lực.
Với HAH, biến động này đáng chú ý hơn khi doanh nghiệp đang đồng thời mở rộng đội tàu và gia tăng nhu cầu vốn. Khi đó, hiệu quả khai thác đội tàu mới không chỉ quyết định khả năng tăng doanh thu, lợi nhuận mà còn ảnh hưởng trực tiếp đến dòng tiền phục vụ các nghĩa vụ đầu tư trong những năm tới.
| Trên thị trường chứng khoán, kết phiên sáng ngày 30/9, cổ phiếu HAH của CTCP Vận tải và Xếp dỡ Hải An dừng tại 52.400 đồng/cổ phiếu, giảm nhẹ 1% so với phiên liền trước. Mức điều chỉnh này diễn ra sau chuỗi 6 phiên tăng điểm liên tiếp của HAH. Từ ngày 22/9 đến 29/9, thị giá HAH tăng từ 47.920 đồng/cổ phiếu lên gần 53.000 đồng/cổ phiếu, tương ứng mức tăng khoảng 10,6%. Đây cũng là mức giá cao nhất của HAH trong hơn 3 tháng qua. |